Pożyczka ma wynieść 13 milionów złotych, ale jej zwrot wraz z szacowanymi odsetkami może oznaczać łączną płatność bliską 19 milionów złotych. Podczas XXXVI sesji Rady Powiatu Trzebnickiego skarbnik przedstawiła dwa warianty kosztów finansowania, porównała pożyczkę z obligacjami i wyjaśniła, na co mają zostać przeznaczone pieniądze. Radni zgodzili się na zaciągnięcie zobowiązania do 2041 roku. Radio DTR sprawdza, co rzeczywiście wynika z przedstawionych wyliczeń, a czego wciąż nie wiadomo.
Od projektu do decyzji. Rada zgodziła się na pożyczkę
13 października Radio DTR opisało projekt uchwały dotyczącej zaciągnięcia przez Powiat Trzebnicki pożyczki długoterminowej do kwoty 13 milionów złotych. Wówczas wskazywaliśmy, że dokument określa maksymalną wysokość zobowiązania i okres spłaty, ale nie przedstawia szczegółowego kosztu odsetek ani warunków przyszłej umowy.
Podczas XXXVI sesji rady powiatu, 19 października 2026 roku, pojawiły się dodatkowe informacje.
Dyskusję rozpoczął radny Robert Borczyk. Pytał, dlaczego zarząd zdecydował się na pożyczkę zamiast kolejnej emisji obligacji, jaka jest różnica w kosztach obu rozwiązań oraz na co dokładnie zostaną przeznaczone środki.
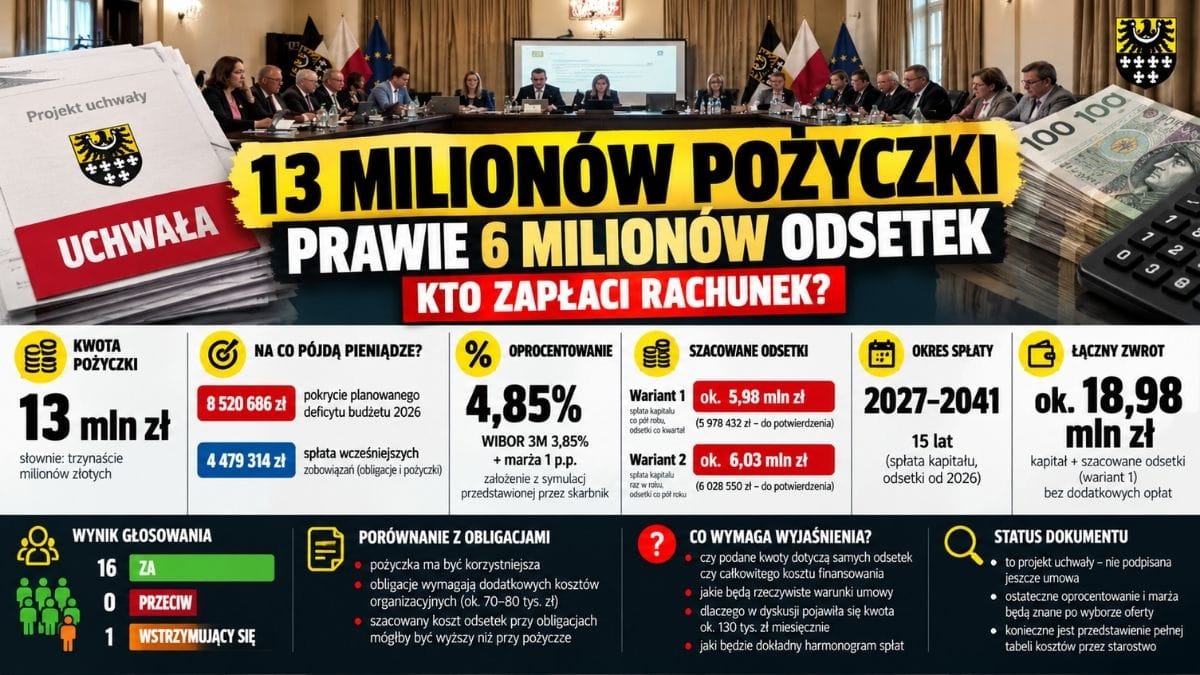
Na zakończenie dyskusji rada przyjęła uchwałę. Za jej podjęciem głosowało 16 radnych, jedna osoba wstrzymała się od głosu, a nikt nie był przeciw.
Oznacza to zgodę na zaciągnięcie zobowiązania, ale nie potwierdza jeszcze podpisania umowy z instytucją finansową ani ostatecznego oprocentowania.
Pożyczka tańsza niż obligacje? Tak argumentowała skarbnik
Skarbnik powiatu wyjaśniała, że wybór pożyczki był wynikiem analizy kosztów finansowania.
Według przedstawionych przez nią założeń pożyczka miałaby być oparta na trzymiesięcznej stopie WIBOR, a jej marża mogłaby okazać się niższa niż w przypadku obligacji.
W kalkulacji przyjęto:
- WIBOR 3M na poziomie 3,85 proc., według wartości wykorzystanej do obliczeń na 30 września 2026 roku;
- marżę w wysokości 1 punktu procentowego;
- łączne oprocentowanie wynoszące przy takich założeniach 4,85 proc. rocznie.
Skarbnik zaznaczała, że zastosowana marża miała charakter ostrożnościowy, ponieważ z informacji uzyskiwanych z innych samorządów wynikało, że dostępne bywają marże w granicach 0,5–0,6 proc.
Nie oznacza to jednak, że Powiat Trzebnicki otrzyma właśnie takie warunki. Nie przedstawiono podpisanej umowy ani wiążącej oferty bankowej.
Przez kolejne kilkanaście lat oprocentowanie będzie zależeć od warunków uzgodnionych z pożyczkodawcą, w tym sposobu aktualizacji stopy referencyjnej.
Dlatego nawet szczegółowe obliczenie wykonane w październiku 2026 roku pozostaje prognozą.
Ile mają wynieść odsetki? Dwa warianty przedstawione radnym
Najważniejszą częścią wystąpienia skarbnik było zestawienie kosztów zależnych od częstotliwości spłacania kapitału i naliczania odsetek.
Pierwszy wariant zakładał spłacanie rat kapitałowych co pół roku, a odsetek co kwartał.
Z automatycznej transkrypcji wynika, że przedstawiony koszt wynosił około 5,98 miliona złotych, najprawdopodobniej 5 978 432 zł.
Drugi wariant przewidywał spłatę kapitału raz w roku oraz odsetek co pół roku. W tym przypadku padła wartość około 6,03 miliona złotych, najprawdopodobniej 6 028 550 zł.
Różnica między odtworzonymi kwotami wynosi 50 118 zł.
Z wypowiedzi skarbnik wynika, że chodziło o koszt związany z obsługą finansowania, przede wszystkim odsetki, a nie o łączną kwotę kapitału i jego kosztu.
To rozróżnienie ma zasadnicze znaczenie.
Jeżeli pierwszy szacunek zostanie potwierdzony, powiat przy pełnym wykorzystaniu 13 milionów złotych i realizacji założonego harmonogramu musiałby zwrócić:
- 13 milionów złotych kapitału;
- około 5,98 miliona złotych odsetek;
- łącznie około 18,98 miliona złotych, bez ewentualnych dodatkowych opłat.
W drugim wariancie łączna suma wyniosłaby około 19,03 miliona złotych.
Nie są to jeszcze kwoty ostateczne. Przy zmiennym oprocentowaniu mogą się zwiększyć albo zmniejszyć.
Prawie 19 milionów to nie koszt dodatkowy
Przy omawianiu zadłużenia łatwo pomylić dwie różne wielkości.
13 milionów złotych jest kapitałem, który powiat otrzymuje od instytucji finansowej i musi oddać.
Około 6 milionów złotych stanowi szacowany dodatkowy koszt finansowania.
Łączna suma bliska 19 milionów złotych nie oznacza więc, że powiat poniesie 19 milionów złotych dodatkowych kosztów. Oznacza zwrot pożyczonego kapitału wraz z prognozowanymi odsetkami.
Nie oznacza również, że już w 2026 roku zadłużenie automatycznie wzrośnie o całe 19 milionów złotych. Przyszłe odsetki są wydatkami rozłożonymi na lata i zależą od rzeczywistych warunków pożyczki.
Takie rozróżnienie jest konieczne, żeby mieszkańcy mogli ocenić skalę zobowiązania bez mylenia zadłużenia z przyszłymi kosztami jego obsługi.
Obligacje mogłyby kosztować więcej. Ale o ile?
Skarbnik porównywała również pożyczkę z emisją obligacji komunalnych.
Wskazywała, że przy obligacjach mogą pojawić się dodatkowe wydatki związane z organizacją emisji, obsługą bankową i rejestracją papierów wartościowych w Krajowym Depozycie Papierów Wartościowych.
Podczas sesji mówiła o kosztach dodatkowych rzędu 70–80 tysięcy złotych.
Przedstawiła też szacunkowy koszt odsetkowy alternatywnego finansowania obligacyjnego. W automatycznej transkrypcji pojawia się kwota przekraczająca 6 milionów złotych, jednak zapis dokładnej wartości jest zniekształcony.
Nie należy więc publikować jednej precyzyjnej kwoty porównawczej bez potwierdzenia nagrania albo dokumentu z kalkulacją.
Z samych wypowiedzi wynika, że skarbnik uważała pożyczkę za korzystniejszą zarówno z powodu kosztów, jak i większej elastyczności spłaty.
Zastrzegała jednak, że możliwość wcześniejszego zwrotu kapitału bez dodatkowych opłat ma dopiero zostać zagwarantowana w umowie.
To ważne. Korzyść wynikająca z wcześniejszej spłaty istnieje tylko wtedy, kiedy ostateczne warunki rzeczywiście na nią pozwalają.
Samo stwierdzenie, że pożyczka jest tańsza od obligacji, nie wystarcza jeszcze do wykazania, że wybrano najkorzystniejszą ofertę spośród wszystkich dostępnych form finansowania.
Na co powiat przeznaczy 13 milionów złotych?
Podczas sesji skarbnik przedstawiła dokładny podział środków, zgodny z łączną kwotą pożyczki.
8 520 686 zł ma zostać wykorzystane na pokrycie planowanego deficytu budżetu w 2026 roku.
4 479 314 zł przewidziano na spłatę wcześniej zaciągniętych zobowiązań, w tym obligacji oraz końcowych rozliczeń wcześniejszej pożyczki.
Łącznie daje to dokładnie 13 milionów złotych.
To oznacza, że około jednej trzeciej nowego finansowania zostanie przeznaczone na spłatę dotychczasowych zobowiązań.
Nie jest to zjawisko samo w sobie nieprawidłowe. Refinansowanie długu jest stosowanym przez samorządy instrumentem zarządzania płynnością i harmonogramem spłat.
Powstaje jednak pytanie, czy nowa pożyczka przyniesie trwałą poprawę struktury finansowania powiatu, czy przede wszystkim przesunie część obciążeń na kolejne lata.
Skarbnik wyjaśniła również, że środki na pokrycie planowanego deficytu są związane z wydatkami inwestycyjnymi, szczególnie drogowymi, których płatności przypadają na końcówkę roku.
Trzeba jednak pamiętać, że w budżecie pieniądze pochodzące z pożyczki służą finansowaniu określonego salda i rozchodów. Nie można bez dodatkowego zestawienia przypisać każdej pożyczonej złotówki do konkretnej faktury inwestycyjnej.
Jeden miesiąc może kosztować kilkadziesiąt tysięcy złotych
Podczas sesji pojawiła się również informacja, że zarząd chce uruchomić finansowanie możliwie późno, ponieważ wcześniejsze pozyskanie pieniędzy zwiększa koszty odsetkowe.
Skarbnik wskazała, że środki będą szczególnie potrzebne w grudniu, kiedy mają przypadać istotne płatności za inwestycje.
W transkrypcji pada też kwota około 130 tysięcy złotych miesięcznie, którą powiązano z kosztami zbyt wczesnego zaciągnięcia zobowiązania.
Ta wartość wymaga szczególnego wyjaśnienia.
Przy kwocie 13 milionów złotych i oprocentowaniu 4,85 proc. roczne odsetki od całego, niespłacanego kapitału wynosiłyby około 630,5 tys. zł, czyli średnio około 52,5 tys. zł miesięcznie.
130 tys. zł miesięcznie nie wynika więc bezpośrednio z przedstawionych wcześniej parametrów pojedynczej pożyczki.
Nie przesądza to, że wypowiedź skarbnik była błędna. Mogła dotyczyć szerszego obciążenia finansowego, innych parametrów lub zostać nieprawidłowo rozpoznana przez automat transkrybujący.
Jest to jednak różnica zbyt duża, aby ją pominąć.
Redakcja zwróci się o przedstawienie wyliczenia, na podstawie którego podczas sesji przywołano taki koszt.
Roczna spłata też wymaga wyjaśnienia
Radni pytali, jak nowa pożyczka wpłynie na coroczny budżet powiatu.
W odpowiedzi skarbnik wskazała kwotę około 760 tysięcy złotych w pierwszym roku oraz około 660 tysięcy złotych w kolejnych latach.
Automatyczna transkrypcja nie pozwala jednak jednoznacznie rozstrzygnąć, czy podane wielkości dotyczyły konkretnych rat nowego zobowiązania, określonego etapu harmonogramu, czy części szerszego planu spłat.
Nie można zatem potraktować tych wartości jako pełnego harmonogramu pożyczki.
Tym bardziej że samo rozłożenie kapitału 13 milionów złotych na piętnaście rocznych okresów wymagałoby przeciętnie około 867 tysięcy złotych spłaty kapitału rocznie, jeżeli całość byłaby oddawana równomiernie.
Do tego dochodziłyby odsetki.
Dlatego konieczne jest uzyskanie oficjalnej tabeli przepływów finansowych na lata 2026–2041, z osobnym wyszczególnieniem kapitału i odsetek.
Czy pożyczka ma związek z problemami finansowymi szpitala?
Podczas dyskusji radny Robert Borczyk zapytał również, na ile wcześniejsze zobowiązania powiatu związane ze szpitalem mogły wpłynąć na decyzję o pozyskaniu nowego finansowania.
Skarbnik rozdzieliła te kwestie.
Wyjaśniała, że pokrywanie strat szpitala stanowiło wydatek bieżący, natomiast udzielona placówce pożyczka ma charakter zwrotny.
Zwróciła także uwagę, że w przypadku braku spłaty pożyczki przez szpital powiat musiałby podejmować kolejne decyzje finansowe.
Z tego fragmentu nie wynika, że nowe 13 milionów złotych zostało zaciągnięte bezpośrednio po to, aby sfinansować zobowiązania szpitala.
Nie oznacza to jednak, że sytuacja placówki nie wpływa na ogólną zdolność finansową powiatu.
Aby to ocenić, trzeba zestawić wydatki związane z pokrywaniem wyników finansowych szpitala, udzielone mu pożyczki, przewidywane zwroty oraz zobowiązania wynikające z inwestycji.
To osobny temat do dalszej analizy.
Pożyczka czy kredyt? Także procedura wyboru wymaga przejrzystości
Podczas sesji skarbnik informowała, że zasięgnęła opinii prawnych dotyczących trybu pozyskania finansowania.
Przedstawiła stanowisko, zgodnie z którym planowana pożyczka ma być pozyskana poprzez zaproszenie instytucji finansowych do składania ofert, bez zastosowania standardowej procedury przetargowej wynikającej z Prawa zamówień publicznych.
Samo powołanie się na opinie prawników nie zastępuje jednak przedstawienia podstawy prawnej i dokumentacji potwierdzającej prawidłowość przyjętego trybu.
Forma prawna umowy i rzeczywisty charakter świadczenia mogą mieć znaczenie przy ocenie obowiązujących przepisów.
Z punktu widzenia interesu mieszkańców liczy się również to, czy procedura zapewni porównanie warunków proponowanych przez różne instytucje.
Skarbnik wymieniała banki, które mogłyby być zainteresowane udzieleniem finansowania, w tym PKO, banki spółdzielcze oraz BGK.
Nie potwierdza to jednak, że instytucje te przedstawiły wiążące oferty.
Warto więc ustalić, ile banków zostanie faktycznie zaproszonych, ile złoży propozycje i według jakich kryteriów zarząd dokona wyboru.
Korzystniejsze finansowanie nie znaczy tanie finansowanie
Władze powiatu przedstawiają pożyczkę jako rozwiązanie pozwalające ograniczyć koszty w porównaniu z emisją obligacji.
Nie można wykluczyć, że taki wybór okaże się korzystny.
Z przedstawionych podczas sesji danych wynika jednak, że nawet wariant uznawany za bardziej opłacalny wiąże się z szacunkowymi odsetkami bliskimi 6 milionów złotych.
To pieniądze, które w kolejnych latach będą musiały zostać uwzględnione w budżetach powiatu.
Nie będą wtedy mogły zostać przeznaczone na inne cele.
Zarządzanie długiem nie polega wyłącznie na znalezieniu instrumentu o najniższej marży. Znaczenie mają także termin uruchomienia środków, struktura rat, ryzyko zmiany stóp procentowych, możliwości wcześniejszej spłaty i zdolność do utrzymania stabilnych nadwyżek operacyjnych.
To właśnie te parametry powinny rozstrzygać, czy podjęta decyzja jest bezpieczna dla finansów samorządu.
Co powiat powinien teraz ujawnić?
Po przyjęciu uchwały najważniejsze będzie przedstawienie mieszkańcom szczegółowych warunków pozyskania kapitału.
Radio DTR zamierza zweryfikować rzeczywiste oprocentowanie, liczbę otrzymanych ofert, całkowity koszt finansowania, harmonogram spłat i możliwość wcześniejszego zwrotu środków.
Istotna będzie również odpowiedź na pytanie, dlaczego w dyskusji pojawiły się kwoty rocznych i miesięcznych obciążeń, których nie można jednoznacznie pogodzić z pozostałymi założeniami bez dodatkowych danych.
Warto także sprawdzić, jak planowana pożyczka wpłynie na wskaźniki zadłużenia, wydatki na obsługę długu i nadwyżkę operacyjną powiatu w kolejnych latach.
Nie chodzi o kwestionowanie samej możliwości zaciągania pożyczek. Samorządy korzystają z finansowania zwrotnego, a odpowiednio zaplanowany dług może służyć realizacji inwestycji.
Chodzi o coś bardziej podstawowego: o możliwość sprawdzenia, czy przyszłe koszty zostały rzetelnie policzone, a wybrana forma finansowania rzeczywiście jest najkorzystniejsza.
13 milionów dzisiaj. Rachunki do 2041 roku
Rada Powiatu Trzebnickiego zgodziła się na zaciągnięcie zobowiązania, którego spłata może trwać piętnaście lat.
Podczas sesji mieszkańcy poznali więcej szczegółów niż z samego projektu uchwały. Przedstawiono szacunkowe odsetki, przyjęte parametry oprocentowania i podział pieniędzy.
Nie poznali jednak jeszcze ostatecznej ceny pożyczki.
A właśnie ta informacja będzie najważniejsza po zakończeniu negocjacji z instytucjami finansowymi.
Różnica między 13 milionami pożyczonego kapitału a blisko 19 milionami potencjalnych płatności to nie sensacyjny rachunek. To rzeczywisty mechanizm finansowania, którego koszt poniosą kolejne budżety powiatu.
Dlatego po podpisaniu umowy warto wrócić do liczb przedstawionych na sesji i sprawdzić, czy zapowiadane oszczędności rzeczywiście zostały osiągnięte.
Bo o tym, czy pożyczka była korzystna, nie zdecyduje sama deklaracja skarbnik. Zdecydują warunki umowy, przyszłe stopy procentowe oraz faktyczne koszty poniesione przez powiat. Czytaj dalej Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.
Metropolia Wrocławska. 584 miliony złotych, 51 samorządów i pytanie: kto będzie rządził wspólnymi pieniędzmi?
Wszystkich Świętych we Wrocławiu. Wojsko zamyka parking dla części samochodów. Liczy się marka, kraj produkcji, a nawet kamera
Lwów honoruje UPA, Wrocław protestuje. Czy solidarność z Ukrainą wymaga milczenia o historii?
POWIEDZ WPROST
Ten temat ma ciąg dalszy