
Import drobiu z Ameryki Południowej spadł o 83 procent, kukurydzy o 23 procent, a wołowiny o ponad 60 procent. Ministerstwo Rolnictwa i Rozwoju Wsi przedstawiło pierwsze czteromiesięczne wyniki handlu po rozpoczęciu stosowania umowy UE–Mercosur. Liczby mogą uspokajać rolników, którzy obawiali się napływu tańszej żywności. Jest jednak zasadniczy problem: polski rynek rolny nie kończy się na polskiej granicy. A ministerialne statystyki pokazują tylko część znacznie większego mechanizmu gospodarczego.
Cztery miesiące, które nie potwierdziły najczarniejszych scenariuszy
9 października 2026 roku Ministerstwo Rolnictwa i Rozwoju Wsi opublikowało dane dotyczące pierwszych czterech miesięcy tymczasowego stosowania handlowej części umowy między Unią Europejską a państwami Mercosuru: Brazylią, Argentyną, Paragwajem i Urugwajem.
Porozumienie zaczęło być stosowane 1 maja. Statystyki obejmują okres od maja do sierpnia 2026 roku i zostały porównane z analogicznymi miesiącami poprzedniego roku.
Wyniki są zaskakująco spokojne, przynajmniej w odniesieniu do kilku produktów, które wcześniej budziły największe obawy.
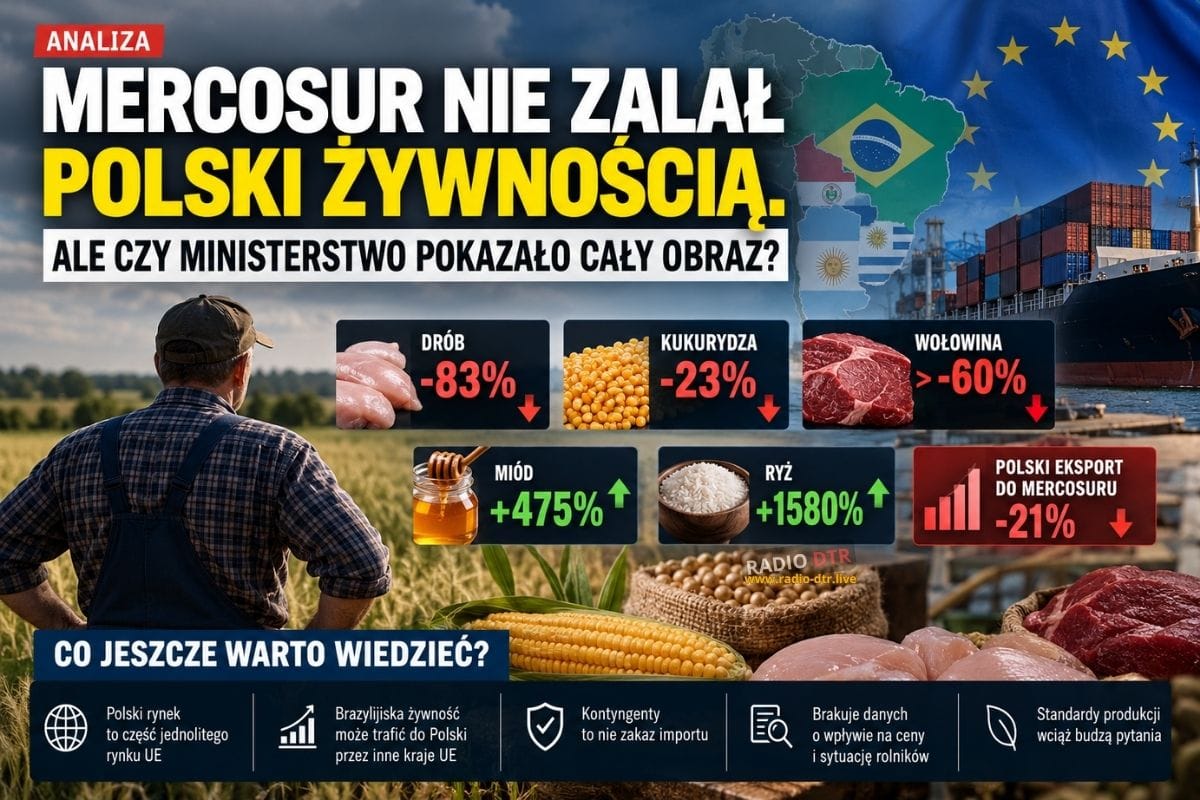
Wartość importu drobiu zmniejszyła się z 5,76 miliona złotych do około miliona. Ilość sprowadzonego mięsa spadła z 304 do 62 ton.
Czytaj dalej
Powiązany temat
Import kukurydzy zmniejszył się z 45,5 do 35,2 miliona złotych. Ilościowo oznacza to spadek z 34 tysięcy do 27,2 tysiąca ton.
W przypadku wołowiny wartość dostaw zmalała z około 6,1 do 2,2 miliona złotych.
Nie odnotowano importu wieprzowiny, mleka w proszku, serów ani preparatów dla niemowląt.
To są konkretne dane. Nie należy ich pomijać ani podważać tylko dlatego, że nie pasują do wcześniejszych ostrzeżeń.
W pierwszych czterech miesiącach stosowania umowy nie nastąpił gwałtowny wzrost bezpośredniego importu wymienionych produktów do Polski.
Ale czy to wystarczy, aby ogłosić, że zagrożenie dla polskiego rolnictwa nie istnieje?
Polski rolnik konkuruje nie tylko na polskim rynku
To najważniejszy element całej sprawy.
Polska należy do jednolitego rynku europejskiego. Towary dopuszczone do swobodnego obrotu na obszarze Unii Europejskiej mogą następnie przemieszczać się między państwami członkowskimi.
Wyobraźmy sobie brazylijski drób sprowadzony do Niderlandów. Po odprawie i dopuszczeniu do obrotu zostaje sprzedany firmie działającej w Polsce.
W statystyce bezpośredniego importu z Brazylii do Polski taka transakcja nie musi zostać wykazana jako import z państwa Mercosuru. Może pojawić się jako nabycie z innego kraju UE.
Co więcej, brazylijskie mięso wcale nie musi fizycznie dotrzeć do Polski, aby wpłynąć na sytuację polskiego producenta.
Wystarczy, że trafi do niemieckich, francuskich czy niderlandzkich odbiorców, którzy dotychczas kupowali żywność od polskich dostawców.
Jeżeli importer z Ameryki Południowej zaoferuje korzystniejsze warunki, europejski kontrahent może ograniczyć zamówienia u polskiego producenta albo zażądać obniżenia ceny.
Wówczas rolnik w Polsce odczuje presję konkurencyjną, choć w krajowych statystykach bezpośredniego importu z Mercosuru nie pojawi się istotny wzrost.
Nie oznacza to, że właśnie taki scenariusz już się realizuje. Przedstawione przez ministerstwo dane nie pozwalają tego ustalić.
Pokazują natomiast, dlaczego samo zestawienie dostaw bezpośrednich jest niewystarczające do oceny skutków całej umowy.
Dla polskiego rolnictwa równie ważne jak wielkość importu do Polski jest to, co dzieje się na rynkach państw Unii, do których Polska sprzedaje swoją żywność.
Problem, który ministerstwo dostrzegało jeszcze przed zawarciem umowy
W tej sprawie istnieje interesujący kontekst.
W listopadzie 2024 roku Ministerstwo Rolnictwa i Rozwoju Wsi przedstawiło zdecydowanie negatywne stanowisko wobec negocjowanego porozumienia.
Resort ostrzegał wówczas przed możliwością wypierania polskich i europejskich producentów z rynku unijnego przez dostawców z państw Mercosuru.
Szczególne obawy dotyczyły drobiu, wołowiny, cukru i etanolu. Wskazywano również na różnice w standardach produkcji, wymaganiach środowiskowych oraz kosztach ponoszonych przez przedsiębiorców rolnych.
7 grudnia 2024 roku ministerstwo ponownie podkreślało, że preferencje celne mogą być zbyt daleko idące, a zagrożenie nie ogranicza się do importu na polskie terytorium.
W centrum tamtych zastrzeżeń znajdowała się konkurencja na całym rynku europejskim.
Tymczasem październikowy komunikat koncentruje się przede wszystkim na zmianach bezpośredniego importu do Polski.
Obie informacje nie muszą sobie przeczyć. Opisują jednak różne aspekty tego samego problemu.
Wcześniejsze stanowisko dotyczyło potencjalnych skutków strukturalnych umowy. Najnowsza publikacja przedstawia krótkookresowe wyniki wybranych kategorii handlowych.
Pytanie pozostaje aktualne: czy ministerstwo równolegle analizuje wpływ konkurencji z Mercosuru na możliwości sprzedaży polskiej żywności w pozostałych państwach Unii?
Nie wszystko tanieje i nie wszystko maleje
Ministerialne statystyki pokazują również zmiany, które nie pasują do prostego obrazu malejącego importu.
W przypadku soi wartość dostaw wzrosła do 47,9 miliona złotych, podczas gdy rok wcześniej była marginalna.
Import ryżu zwiększył się z około 500 tysięcy do 8,4 miliona złotych.
Wartość importowanego miodu wzrosła z 400 tysięcy do 2,3 miliona złotych.
W ujęciu procentowym oznacza to wzrost wartości importu ryżu o około 1580 procent, a miodu o 475 procent.
Tak wysokie wskaźniki mogą sprawiać wrażenie gwałtownej ekspansji. Trzeba jednak pamiętać o punkcie wyjścia. W obu przypadkach wcześniejsza wartość handlu była bardzo niska.
Wzrost importu miodu o 1,9 miliona złotych nie ma takiej samej wagi gospodarczej jak podobny procentowy wzrost w sektorze, w którym obroty liczone są w miliardach.
Nie oznacza to jednak, że pszczelarze nie mają powodów, aby obserwować sytuację.
Znaczenie importu zależy również od cen, struktury rynku i udziału dostaw zagranicznych w konkretnej kategorii produktu.
W niewielkim segmencie dodatkowa podaż może oddziaływać na producentów znacznie silniej, niż sugerowałaby jej wartość w całym handlu rolno-spożywczym.
Dlatego do oceny sytuacji potrzebne są dane o ilości importowanego miodu, jego cenach oraz zmianach cen skupu krajowego produktu.
Podobnie jest z ryżem i soją. Rosnące obroty wskazują na zmianę struktury wymiany handlowej, ale nie pozwalają jeszcze przypisać jej konkretnej przyczyny.
Soja pokazuje, jak łatwo przeoczyć zmianę mechanizmu gospodarczego
Ponad połowę wartości polskiego importu rolno-spożywczego z Mercosuru stanowią makuchy sojowe, wykorzystywane przede wszystkim w produkcji pasz.
W okresie od maja do sierpnia 2026 roku ich import osiągnął wartość 1,221 miliarda złotych. Oznacza to spadek o 9,8 procent w porównaniu z poprzednim rokiem.
Ilościowo dostawy zmniejszyły się aż o 20 procent.
Równocześnie znacząco wzrósł import nieprzetworzonej soi.
Czy może to oznaczać, że część przedsiębiorstw sprowadza obecnie więcej nasion, które następnie przetwarza w Polsce, zamiast importować gotowy komponent paszowy?
To jedna z hipotez wymagających sprawdzenia.
Byłaby to istotna zmiana gospodarcza. Krajowe przetwarzanie surowca oznacza bowiem inny podział wartości dodanej, kosztów i korzyści niż import gotowego produktu.
Nie można jednak wyciągać takiego wniosku wyłącznie z przedstawionych kwot.
Potrzebne byłyby dane ilościowe, informacje o odbiorcach soi oraz zmianach produkcji w krajowych zakładach przetwórczych.
Ten przykład dobrze ilustruje ograniczenia prostego porównywania wartości importu.
Spadek jednej kategorii towarowej nie zawsze oznacza odpowiedni spadek zapotrzebowania na dany surowiec.
Kontyngenty są. Ale nie są całkowitym zakazem importu
Jednym z najczęściej przywoływanych argumentów na rzecz bezpieczeństwa umowy są kontyngenty taryfowe.
Porozumienie przewiduje między innymi preferencyjny dostęp do rynku UE dla 99 tysięcy ton wołowiny objętej obniżoną stawką celną wynoszącą 7,5 procent.
W przypadku drobiu przewidziano stopniowe zniesienie ceł na 180 tysięcy ton. Dla ryżu kontyngent wynosi 60 tysięcy ton, a dla miodu 45 tysięcy ton.
Są to wielkości docelowe, dotyczące całego rynku unijnego. Preferencje mają być wprowadzane etapami.
Nie należy jednak utożsamiać kontyngentu z maksymalną ilością produktu, jaka może znaleźć się w Unii Europejskiej.
Kontyngent określa zakres korzystniejszych warunków celnych. Handel ponad jego wielkość może nadal być prowadzony na innych zasadach taryfowych.
To rozróżnienie ma znaczenie.
Samo istnienie limitów preferencyjnych nie dowodzi, że import ponad wskazane wartości będzie niemożliwy albo gospodarczo nieopłacalny.
Dlatego ocena skutków umowy powinna uwzględniać zarówno wykorzystanie kontyngentów, jak i pozostały handel odbywający się poza nimi.
Eksport: lipcowy optymizm zderzył się z czteromiesięcznym bilansem
W lipcu 2026 roku minister rolnictwa Stefan Krajewski informował o korzystnych wynikach pierwszego miesiąca stosowania umowy.
W maju polski eksport rolno-spożywczy do Mercosuru wyniósł 5,9 miliona euro wobec 4,6 miliona euro rok wcześniej.
Minister wiązał ten wynik z działaniami resortu i dyplomacją gospodarczą.
Dane obejmujące maj–sierpień pokazują jednak odmienny obraz całego okresu.
Wartość polskiego eksportu do Mercosuru wyniosła 94,8 miliona złotych i była o 21 procent niższa niż rok wcześniej.
Czy oznacza to, że korzystny efekt pierwszego miesiąca zniknął?
Niezupełnie.
Za znaczną część spadku odpowiada sprzedaż słodu do Brazylii. Jej wartość zmniejszyła się z 40,1 miliona złotych do 2,9 miliona.
Po wyłączeniu słodu wartość pozostałego eksportu zwiększyła się z około 79,9 do 91,9 miliona złotych, czyli o około 15 procent.
To ważna informacja, ale wymagająca poprawnej interpretacji.
Słód jest rzeczywistym elementem polskiego eksportu. Nie można go pomijać tylko dlatego, że pogarsza łączny wynik.
Można natomiast pokazać, jak silnie jedna grupa produktów wpłynęła na ogólną statystykę.
Pozostałe branże rzeczywiście odnotowały wzrost sprzedaży. Dotyczyło to między innymi wyrobów cukierniczych, produktów do karmienia zwierząt oraz skrobi.
Nie wiadomo jednak, na ile te zmiany są skutkiem nowych warunków handlowych, a na ile wynikają z wcześniejszych kontraktów, cen, kursów walut czy innych uwarunkowań rynkowych.
Warto też pamiętać, że cztery miesiące są zbyt krótkim okresem, aby na ich podstawie przypisywać konkretnym decyzjom politycznym trwałe efekty gospodarcze.
Klauzule ochronne mają działać. Pytanie, czy zadziałają odpowiednio wcześnie
W marcu 2026 roku przyjęto unijne przepisy dotyczące stosowania dwustronnych klauzul ochronnych dla produktów rolnych objętych porozumieniem.
Mechanizm umożliwia czasowe ograniczenie preferencji handlowych, jeżeli zwiększony import powoduje poważną szkodę dla unijnych producentów lub stwarza zagrożenie jej wystąpienia.
Przepisy przewidują również procedury przyspieszające reakcję w pilnych przypadkach.
To istotne zabezpieczenie, ale jego istnienie nie jest równoznaczne z gwarancją, że szkody nie powstaną.
Skuteczność będzie zależała od monitorowania rynku, jakości danych, szybkości prowadzenia postępowań i możliwości wykazania związku między importem a pogorszeniem sytuacji producentów.
W praktyce pojawia się trudne pytanie.
Co stanie się w sytuacji, kiedy ceny skupu zaczną spadać, ale ustalenie przyczyn tego zjawiska będzie wymagało kolejnych analiz?
Rolnik ponosi koszty produkcji na bieżąco. Nie może zawiesić działalności gospodarstwa na czas oczekiwania na wyniki unijnego postępowania.
Dlatego równie ważne jak przepisy o środkach ochronnych jest to, czy instytucje potrafią dostrzec pierwsze sygnały problemu.
A tego nie da się ocenić wyłącznie na podstawie wartości bezpośredniego importu do Polski.
Standardy produkcji pozostają osobnym problemem
Spór o Mercosur od początku dotyczył nie tylko ilości importowanej żywności.
Jednym z podstawowych zarzutów podnoszonych przez polskie organizacje rolnicze i resort rolnictwa były odmienne warunki produkcji w Unii Europejskiej oraz w państwach Ameryki Południowej.
Europejscy rolnicy muszą przestrzegać licznych wymagań związanych z ochroną środowiska, dobrostanem zwierząt, stosowaniem środków ochrony roślin i bezpieczeństwem żywności.
Produkty sprowadzane na rynek unijny również podlegają obowiązującym przepisom dotyczącym bezpieczeństwa żywności.
Nie oznacza to jednak automatycznie, że każdy etap produkcji w państwie trzecim odbywa się według identycznych zasad jak w gospodarstwie europejskim.
To zasadnicza różnica między bezpieczeństwem produktu a warunkami jego wytwarzania.
Żywność może spełniać wymagania dotyczące dopuszczenia do sprzedaży, a jednocześnie pochodzić z systemu produkcji, w którym obowiązują odmienne standardy środowiskowe czy koszty pracy.
Z perspektywy konkurencji takie różnice mogą mieć znaczenie.
Ministerstwo wskazuje na wzmocnienie kontroli pozostałości substancji czynnych środków ochrony roślin. To istotny element bezpieczeństwa konsumentów.
Nie rozwiązuje jednak wszystkich pytań dotyczących równych warunków konkurencji.
Aby ocenić skuteczność kontroli, potrzebne są również informacje o liczbie przebadanych partii, wykrytych naruszeniach oraz decyzjach o niedopuszczeniu produktów do obrotu.
Pierwsze wyniki nie dowodzą jeszcze skutków samej umowy
Jest jeszcze jeden problem, rzadziej dostrzegany w publicznych dyskusjach o handlu międzynarodowym.
Porównanie dwóch okresów pokazuje, że coś się zmieniło. Nie wyjaśnia automatycznie, dlaczego się zmieniło.
Jeżeli import drobiu spadł o 83 procent, możliwych przyczyn może być wiele.
Mogły zmienić się ceny, kursy walut, koszty transportu, dostępność produktów, popyt albo decyzje konkretnych importerów.
Na handel mogą wpływać również ograniczenia sanitarne, sytuacja produkcyjna w państwach eksportujących i wcześniej zawarte kontrakty.
Sama zbieżność spadku importu z rozpoczęciem stosowania umowy nie dowodzi, że jedno zjawisko spowodowało drugie.
Podobnie wzrost importu ryżu czy soi nie musi być bezpośrednim następstwem liberalizacji handlu.
Rzetelna ocena wymagałaby porównania dłuższych szeregów danych, analizy cen, obowiązujących stawek celnych i zmian wielkości dostaw na poziomie całej Unii Europejskiej.
Dopiero wtedy można próbować oddzielić efekty umowy od naturalnych wahań rynku.
Czego zabrakło w ministerialnym obrazie?
Komunikat z 9 października zawiera konkretne informacje dotyczące importu i eksportu. Jego ograniczeniem jest jednak zakres analizy.
Nie przedstawiono pełnego obrazu zmian importu produktów wrażliwych z Mercosuru do całej Unii Europejskiej.
Nie pokazano, czy zwiększyła się konkurencja na rynkach będących najważniejszymi odbiorcami polskiej żywności.
Brakuje zestawienia zmian cen otrzymywanych przez polskich producentów, informacji o wykorzystaniu kontyngentów oraz szczegółowych danych dotyczących wszystkich kategorii wrażliwych, w tym cukru i jaj.
Nie przedstawiono również analizy pozwalającej przypisać zaobserwowane zmiany konkretnie rozpoczęciu stosowania umowy.
Nie oznacza to, że ministerstwo takich analiz nie prowadzi. Oznacza jedynie, że nie zostały one przedstawione w opublikowanym komunikacie.
To istotne rozróżnienie.
Dane resortu mogą być prawidłowe, a jednocześnie niewystarczające do odpowiedzi na najważniejsze pytanie: jak porozumienie UE–Mercosur zmienia sytuację ekonomiczną polskich gospodarstw i przedsiębiorstw rolno-spożywczych?
Najważniejszy wskaźnik nie znajduje się na granicy
Dla rolnika podstawowe znaczenie ma nie sama liczba ton żywności importowanych z danego kierunku, ale możliwość opłacalnej sprzedaży własnej produkcji.
Jeżeli konkurencja rośnie, może prowadzić do presji na ceny, ograniczenia marż albo utraty części odbiorców.
Z drugiej strony otwieranie nowych rynków może tworzyć możliwości eksportowe dla polskich przedsiębiorstw, zwłaszcza producentów żywności przetworzonej.
Oba mechanizmy mogą występować równocześnie.
Nie ma sprzeczności w tym, że jedna branża korzysta z nowych możliwości handlowych, podczas gdy inna zmaga się z większą konkurencją.
Właśnie dlatego ogólny bilans nie zastąpi analizy poszczególnych sektorów.
Drób, wołowina, cukier, miód, pasze czy żywność przetworzona to odmienne rynki, na których skutki liberalizacji handlu mogą pojawiać się w różnym czasie i z różną intensywnością.
Nie istnieje jeden wskaźnik, który pozwoliłby przesądzić o bezpieczeństwie wszystkich producentów.
Cztery miesiące bez importowego wstrząsu. Co będzie dalej?
Pierwsze wyniki stosowania umowy UE–Mercosur nie potwierdzają obaw o natychmiastowy, gwałtowny wzrost bezpośredniego importu do Polski drobiu, wołowiny i kukurydzy.
To istotna wiadomość.
Nie potwierdzają jednak również tezy, że porozumienie nie będzie miało negatywnych skutków dla części polskiego rolnictwa.
Cztery miesiące to początek procesu, w którym preferencje handlowe mają być wprowadzane stopniowo, przedsiębiorcy będą dostosowywać strategie zakupowe, a producenci reagować na nowe warunki konkurencji.
Dopiero kolejne okresy pokażą, czy obecne tendencje się utrzymają.
Ministerialny komunikat odpowiada na pytanie, ile określonych towarów sprowadzono bezpośrednio do Polski.
Nie odpowiada natomiast w pełni na pytanie, jaki wpływ porozumienie wywiera na konkurencję na całym europejskim rynku.
A to właśnie na tym rynku polscy rolnicy muszą sprzedawać znaczną część swojej produkcji.
Mercosur rzeczywiście nie zalał Polski żywnością w pierwszych czterech miesiącach stosowania umowy. Tyle że o przyszłości polskiego rolnictwa nie zdecyduje wyłącznie to, ile drobiu czy wołowiny przyjedzie bezpośrednio z Brazylii. Równie ważne będzie, ile polskich produktów uda się sprzedać w Europie — i za jaką cenę.
To ten wynik powinien stać się podstawą kolejnych ocen umowy.
Czytaj dalej
Ten temat ma ciąg dalszy
Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.