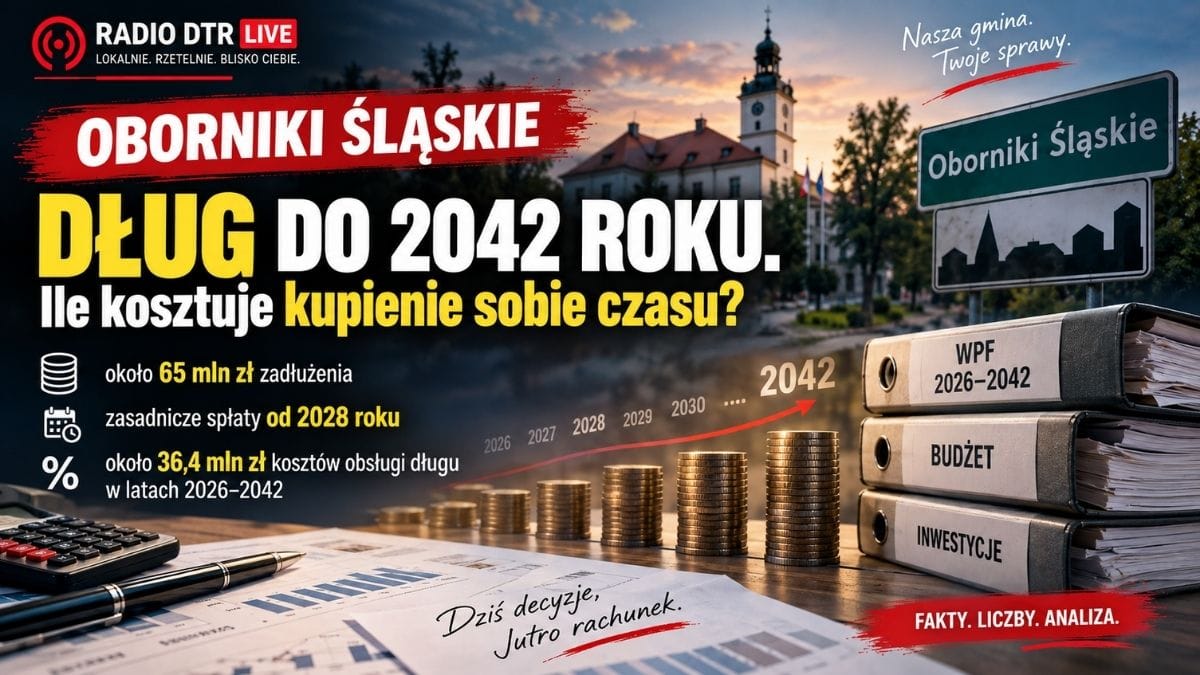
Na sesji 24 września radni Obornik Śląskich mają głosować nad zmianą Wieloletniej Prognozy Finansowej. Dokument uspokaja: ustawowe wskaźniki są spełnione, zadania publiczne mają być chronione, a zadłużenie ma stopniowo maleć. Kiedy jednak rozłożyć liczby na lata, obraz staje się bardziej złożony. Gmina ma około 65 mln zł długu, zasadnicze spłaty przesunięto na lata 2028–2042, a sama obsługa długu – według obecnej prognozy – może kosztować około 36,4 mln zł. To nie jest alarm o bankructwie. To pytanie o cenę finansowego oddechu, który samorząd uzyskał na najbliższe lata.
Wieloletnia Prognoza Finansowa to dokument, który większość mieszkańców omija szerokim łukiem. Dziesiątki tabel, ustawowych wskaźników, procentów i kolumn wyglądają jak materiał przeznaczony wyłącznie dla skarbników oraz Regionalnej Izby Obrachunkowej.
Tymczasem właśnie tam można zobaczyć coś, czego zwykły roczny budżet nie pokazuje.
Nie tylko ile gmina jest winna, lecz także kiedy zamierza ten dług spłacić i ile będzie kosztowało jego utrzymywanie przez kolejne lata.
W przypadku Obornik Śląskich odpowiedź sięga aż 2042 roku. Sama WPF została sporządzona do tego roku właśnie dlatego, że prognoza musi obejmować cały okres spłaty zaciągniętych i planowanych zobowiązań.
64,8 miliona obligacji i początek spłat dopiero w 2028 roku
Najważniejszy zapis znajduje się właściwie pod koniec obszernego dokumentu.
Gmina opisuje tam przeprowadzoną w 2025 roku restrukturyzację zadłużenia i emisję obligacji o wartości 64,8 mln zł. Spłata tych zobowiązań ma rozpocząć się dopiero w 2028 roku i trwać do 2042 roku.
Według uzasadnienia takie rozwiązanie ma zmniejszyć roczne obciążenia z około 6–6,5 mln zł do poziomu 3,65–4,5 mln zł i pozostawić więcej pieniędzy na bieżące funkcjonowanie gminy.
To ważne rozróżnienie.
Nie można napisać, że gmina po prostu „dołożyła sobie 64,8 mln zł nowego długu”. Sam dokument określa operację jako restrukturyzację wcześniejszego zadłużenia i rozłożenie jego spłat w czasie.
Ale restrukturyzacja nie usuwa zobowiązania.
Zmienia przede wszystkim moment, w którym trzeba oddawać kapitał.
Dwa lata bez większej spłaty kapitału
I tu zaczyna się najciekawsza część WPF.
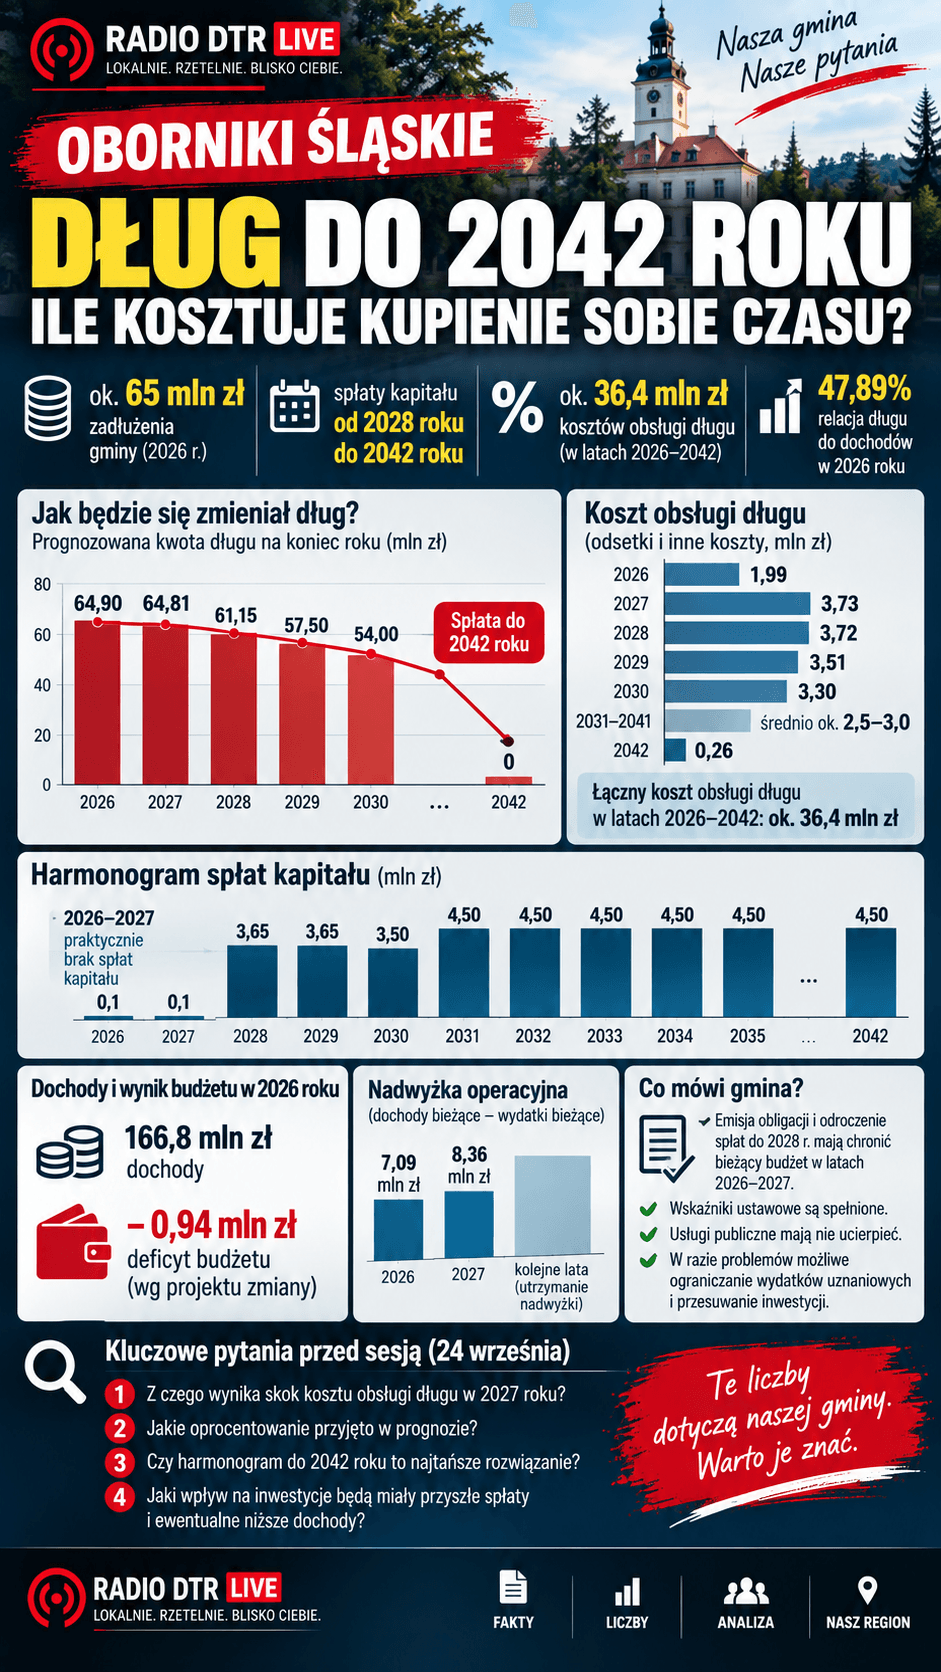
Na koniec 2026 roku prognozowana kwota długu wynosi około 64,90 mln zł.
Na koniec 2027 roku nadal około 64,81 mln zł.
Dopiero w 2028 roku ma spaść do 61,15 mln zł, a w 2029 roku do 57,5 mln zł.
Oznacza to, że lata 2026–2027 są w praktyce okresem ochronnym dla bieżącego budżetu.
Gmina sama to zresztą opisuje. W uzasadnieniu czytamy, że emisja obligacji i odroczenie spłat do 2028 roku mają zabezpieczyć budżet bieżący w okresie zwiększonej presji kosztowej, przede wszystkim w oświacie.
To rozwiązanie daje więc samorządowi więcej przestrzeni finansowej dzisiaj.
Ale rachunek nie znika.
Zostaje przesunięty w czasie.
Od 2028 roku zaczynają się raty
Harmonogram zapisany w WPF jest bardzo czytelny.
W 2028 roku planowana spłata wynosi 3,65 mln zł.
W 2029 roku – kolejne 3,65 mln zł.
W 2030 roku – 3,5 mln zł.
A od 2031 aż do 2042 roku przewidziano po 4,5 mln zł rocznie.
To oznacza, że zobowiązanie będzie obciążało nie tylko obecny budżet i obecną Radę Miejską.
Będą je spłacały również przyszłe kadencje burmistrza i rady.
I to jest podstawowa cecha tak długiego refinansowania: dzisiejsza decyzja finansowa staje się stałym elementem budżetów kolejnych kilkunastu lat.
Kapitał to jedno. Odsetki i obsługa długu to drugie
Najważniejszą liczbą, której nie widać w komunikacie „dług wynosi około 65 mln zł”, jest koszt jego obsługi.
WPF zakłada:
2026 – 1 994 568 zł
2027 – 3 725 452,15 zł
2028 – 3 719 943,59 zł
2029 – 3 510 010 zł
2030 – 3 300 500 zł
W następnych latach kwoty mają stopniowo maleć, aż do 258,3 tys. zł w 2042 roku.
Po zsumowaniu wartości zapisanych w obecnej WPF otrzymujemy około 36,4 mln zł kosztów obsługi długu w latach 2026–2042.
To trzeba bardzo precyzyjnie wyjaśnić.
Nie jest to kolejne 36,4 mln zł kapitału.
To prognozowany koszt finansowania zadłużenia – odsetki i inne koszty jego obsługi zapisane w WPF.
I właśnie ta liczba pozwala spojrzeć na decyzję o odsunięciu spłat nieco inaczej.
Odroczenie rat daje ulgę budżetowi teraz, ale czas również ma swoją cenę.
W 2027 roku koszt obsługi długu niemal się podwaja
Szczególnie ciekawy jest skok między 2026 i 2027 rokiem.
W tym roku na obsługę długu przewidziano około 1,995 mln zł.
Rok później już ponad 3,725 mln zł.
To wzrost o około 1,73 mln zł, mimo że zasadnicza spłata kapitału ma ruszyć dopiero w 2028 roku.
I to jest pytanie, które podczas sesji warto postawić wprost:
z czego wynika tak duży wzrost kosztów obsługi pomiędzy 2026 a 2027 rokiem?
Czy jest on skutkiem harmonogramu odsetkowego obligacji? Jakie oprocentowanie przyjęto w prognozie? Jak bardzo koszt może zmienić się przy innych stopach procentowych?
Tego same zestawienie liczb mieszkańcowi nie tłumaczy.
Gmina pokazuje również finansowy bufor
Dla uczciwego obrazu trzeba pokazać również drugą stronę.
WPF przewiduje dodatnią różnicę między dochodami bieżącymi a wydatkami bieżącymi.
W 2026 roku to około 7,09 mln zł, w 2027 roku około 8,36 mln zł, a w kolejnych latach prognoza również zakłada dodatnie wartości.
To ma znaczenie, bo właśnie nadwyżka operacyjna pokazuje zdolność samorządu do finansowania inwestycji i obsługi zobowiązań bez ciągłego sięgania po kolejne finansowanie.
WPF zakłada więc scenariusz, w którym gmina jednocześnie:
utrzymuje dodatnią nadwyżkę operacyjną,
obsługuje odsetki,
od 2028 roku zaczyna spłacać kapitał,
a jednocześnie zachowuje zdolność do realizowania usług publicznych.
Dokument wskazuje również, że wymagane ustawowo wskaźniki zadłużenia mają być zachowane.
To istotny argument.
Ale prognoza pozostaje prognozą.
Jej wykonanie zależy od przyszłych dochodów, wydatków, inflacji, kosztów energii, wynagrodzeń oraz oprocentowania długu.
47,89 procent – liczba, którą trzeba czytać ostrożnie
W części opisowej WPF zapisano, że relacja łącznej kwoty długu do dochodów wynosi w 2026 roku 47,89 proc. i ma spaść do 40,02 proc. w 2029 roku.
Sam procent nie mówi jednak wszystkiego.
Można mieć wyższy wskaźnik długu i bezpieczny budżet, jeśli samorząd generuje wysoką nadwyżkę i ma stabilne dochody. Można też mieć niższy dług, ale problem z jego obsługą, jeżeli wydatki bieżące rosną szybciej niż dochody.
Dlatego ważniejsze od jednego procentu jest zestawienie trzech rzeczy:
kwoty długu, rocznych kosztów jego obsługi i wielkości nadwyżki operacyjnej.
Dopiero te liczby razem pokazują rzeczywiste obciążenie budżetu.
Jest jeszcze jedna rzecz, której radni powinni wyjaśnić
W części opisowej aktualnego projektu WPF nadal znajduje się zapis:
„Wynik budżetu został zaplanowany w sposób zrównoważony, planowane dochody w pełni pokrywają planowane wydatki w roku 2026”.
Tymczasem projekt zmiany budżetu przygotowany na tę samą sesję pokazuje już deficyt 942 244,29 zł.
Także tabela samej WPF wskazuje dla 2026 roku wynik minus 942 244,29 zł.
Może to być niewprowadzona aktualizacja tekstowej części objaśnień.
Ale przed głosowaniem warto zapytać, dlaczego dokument, na podstawie którego radni mają podejmować decyzję, zawiera dwa różne komunikaty o wyniku tegorocznego budżetu.
Bo jeśli zmieniamy WPF, to właśnie po to, aby przedstawiała aktualny, a nie historyczny obraz finansów.
WPF sama wskazuje, co stanie się przy pogorszeniu sytuacji
Jeszcze jeden zapis zasługuje na uwagę w kontekście naszego wcześniejszego materiału o inwestycjach przesuwanych na 2027 rok.
WPF określa mechanizm reakcji na ewentualne problemy płynnościowe.
W pierwszej kolejności mają być chronione wynagrodzenia, świadczenia obowiązkowe i usługi publiczne. Natomiast przy napięciach finansowych możliwe ma być ograniczanie wydatków uznaniowych oraz przesuwanie harmonogramów wydatków majątkowych.
Nie oznacza to, że obecne przesunięcia inwestycji wynikają z zadłużenia.
Dokument tego nie stwierdza.
Pokazuje jednak, że przesuwanie inwestycji jest jednym z narzędzi, które gmina przewiduje jako zabezpieczenie budżetu.
I to jest informacja warta zapamiętania przy kolejnych zmianach WPF.
Nie pytamy, czy gmina „może mieć dług”
Może.
Samorządy finansują obligacjami drogi, szkoły, kanalizację i wiele innych inwestycji. Sam fakt zadłużenia nie przesądza o złej kondycji finansowej.
Znacznie ciekawsze są inne pytania.
Ile kosztowała restrukturyzacja zadłużenia?
Dlaczego kapitał zaczynamy spłacać dopiero w 2028 roku?
Dlaczego koszt obsługi długu wzrasta w 2027 roku do ponad 3,7 mln zł?
Jakie oprocentowanie obligacji przyjęto w prognozie?
Jaką część przyszłych nadwyżek operacyjnych pochłoną raty i odsetki?
Co stanie się z inwestycjami, jeżeli prognozowane nadwyżki okażą się niższe?
I wreszcie:
czy harmonogram spłat do 2042 roku jest najtańszym rozwiązaniem, czy przede wszystkim rozwiązaniem, które najmniej obciąża budżet w najbliższych dwóch latach?
Na to ostatnie pytanie sama WPF odpowiada tylko częściowo.
Dokument jasno mówi, że odsunięcie spłat ma chronić budżety 2026–2027.
Nie pokazuje jednak mieszkańcom prostym językiem, ile za ten dodatkowy czas ostatecznie zapłacą.
24 września ręce pójdą w górę
I właśnie dlatego warto zajrzeć do dokumentów wcześniej.
Radni nie będą głosować wyłącznie nad tabelą pełną procentów.
Będą zatwierdzać finansową ścieżkę sięgającą 2042 roku.
Dziś gmina dzięki restrukturyzacji ma mniejsze obciążenie spłatą kapitału. Od 2028 roku zaczynają się raty. Później przez wiele lat będą sięgały nawet 4,5 mln zł rocznie, niezależnie od kosztów samej obsługi długu.
Według obecnej prognozy koszt jego obsługi w latach 2026–2042 to około 36,4 mln zł.
To nie jest argument za ani przeciw obligacjom.
To jest informacja, którą warto znać, zanim zapadnie kolejna decyzja w sprawie WPF.
Bo zadłużenie samorządu nie kończy się w chwili emisji obligacji.
Wtedy dopiero zaczyna się kalendarz ich spłacania.
Nieoficjalnie: Agata Lisiewicz-Kaleta wybrana na dyrektora szpitala w Trzebnicy
Villa Greta. Michelin przyszedł później. Goście odkryli to miejsce dużo wcześniej
Co wydarzyło się 22 i 23 kwietnia? 101 stref dostało nowe wersje, a tego samego dnia datowana jest prognoza środowiskowa
To nie jest tylko sprawa azbestu. Co WIOŚ znalazł na składowisku w Marcinowie
Czytaj dalej
Ten temat ma ciąg dalszy
Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.