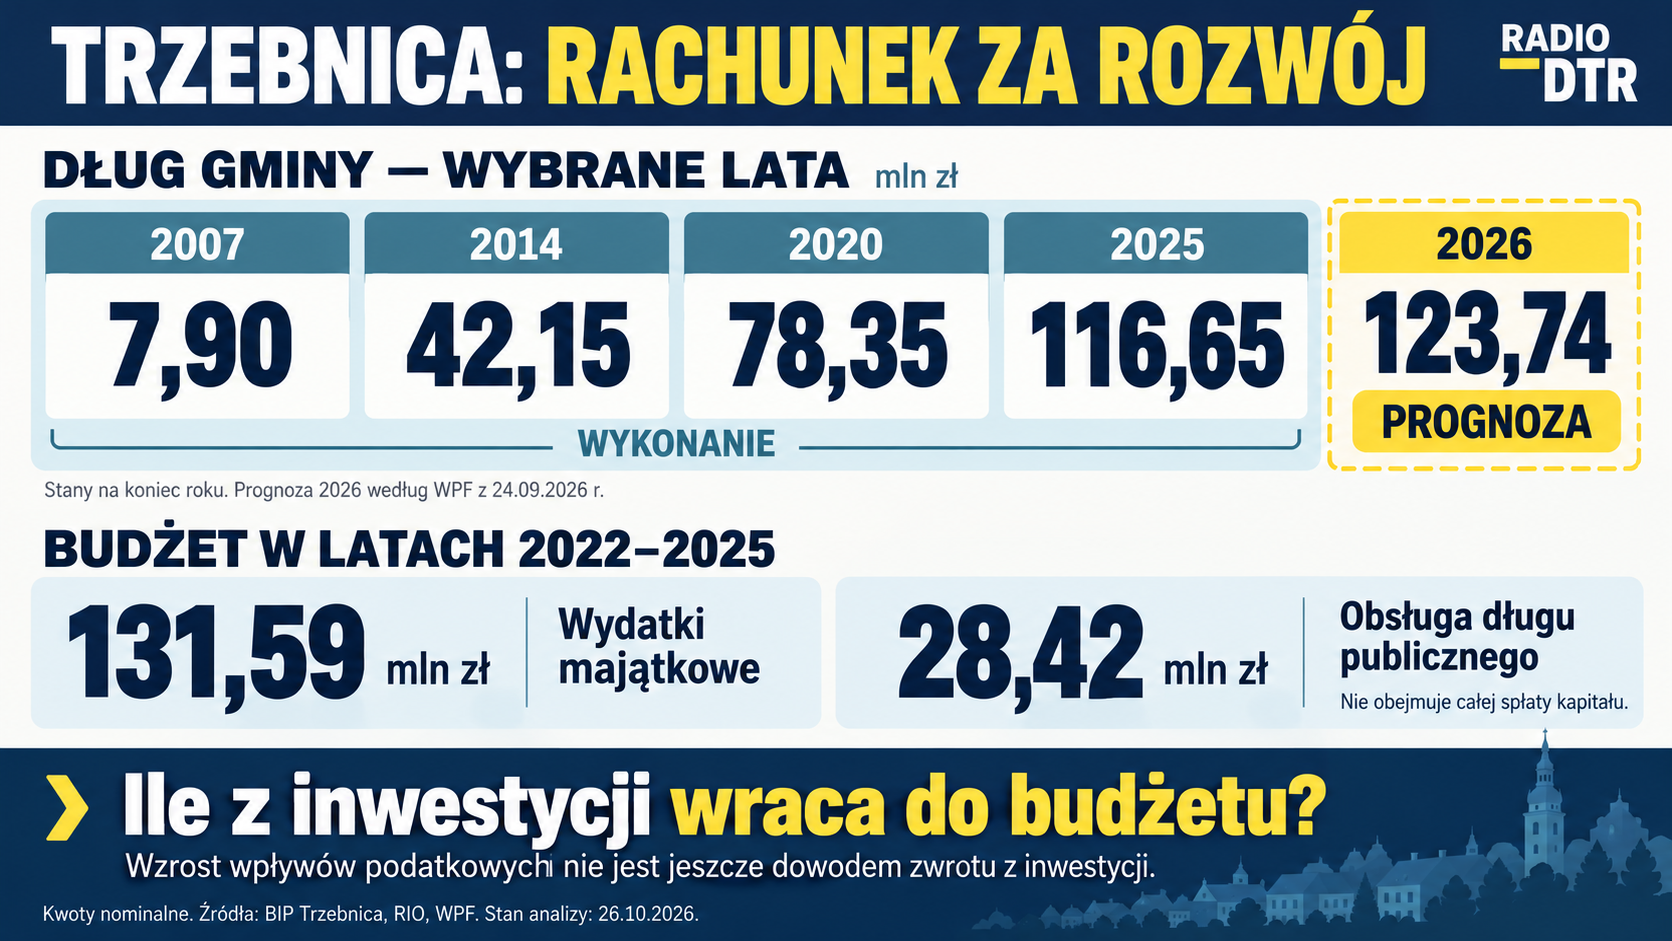
Trzebnica rozbudowała infrastrukturę i ofertę usług publicznych. Rozwojowi towarzyszyło jednak wieloletnie zadłużanie. Na koniec 2025 roku gmina miała 116,65 mln zł długu, a wrześniowa prognoza przewiduje 123,74 mln zł na koniec 2026 roku. Najważniejsze pytanie dotyczy dziś tego, czy nowe obiekty, usługi i atrakcyjność osiedleńcza zwiększają trwałe dochody wystarczająco, by utrzymać ten rozwój i spłacić jego finansowanie. W przeanalizowanych dokumentach nie znaleźliśmy takiego całościowego rachunku.
Podstawą tej analizy są dokumenty gminy miejsko-wiejskiej Trzebnica. Chodzi o jej budżet, a nie finanse powiatu czy szpitala powiatowego. Kwota 130 mln zł wymaga wskazania daty i zakresu zobowiązań. Potwierdzone wykonanie za 2025 rok oraz plan na koniec 2026 roku to różne wielkości. Żadnej z nich nie należy przedstawiać jako dokładnego salda na dzień publikacji.
Za polityczną oceną finansów musi stać chronologia. Marek Długozima sprawuje urząd od 2006 roku. Już na koniec 2007 roku zadłużenie wynosiło 7,90 mln zł, w 2010 roku przekraczało 30 mln zł, a w 2014 roku — 42 mln zł. Narastało więc długo przed najnowszymi zmianami w finansowaniu samorządów.
Wybrane stany zadłużenia na koniec roku:
| Rok | Zadłużenie | Charakter danych |
|---|---|---|
| 2007 | 7,90 mln zł | Wykonanie |
| 2010 | 30,66 mln zł | Wykonanie |
| 2014 | 42,15 mln zł | Wykonanie — według RIO |
| 2017 | 47,40 mln zł | Wykonanie |
| 2020 | 78,35 mln zł | Wykonanie |
| 2021 | 78,54 mln zł | Wykonanie |
| 2022 | 86,78 mln zł | Wykonanie |
| 2023 | 101,93 mln zł | Wykonanie |
| 2024 | 107,37 mln zł | Wykonanie |
| 2025 | 116,65 mln zł | Wykonanie |
| 2026 | 123,74 mln zł | Prognoza z 24 września 2026 r. |
Wszystkie przedstawione lata przypadają na okres urzędowania Marka Długozimy. Dług nie zwiększał się jednak w każdym roku. Spadał między innymi w 2017 i 2020 roku. Nie każdy przyrost salda oznacza też nową pożyczkę: znaczenie mają spłaty, korekty oraz kwalifikacja zobowiązań, w tym leasingu.
Nie potwierdziliśmy pierwotnym dokumentem, jakie dokładnie saldo przekazał w 2006 roku poprzedni burmistrz, Jerzy Michał Hołdanowicz. Ta luka uniemożliwia precyzyjne rozliczenie długu odziedziczonego. Nie zmienia natomiast faktu, że późniejsza wieloletnia polityka finansowa była prowadzona przez obecnego burmistrza i kolejne rady miejskie. Burmistrz przygotowuje i wykonuje budżet, a rada podejmuje decyzje budżetowe oraz udziela upoważnień do zadłużania. Odpowiedzialność polityczną trzeba rozpatrywać z uwzględnieniem obu tych ról.
Najbardziej wymowny jest ostatni zamknięty okres. Jak wskazuje RIO, budżety z lat 2022–2025 zakończyły się łącznie deficytem 57,69 mln zł. Zadłużenie zwiększyło się w tym czasie o około 38,12 mln zł względem końca 2021 roku. Deficyt i przyrost długu nie są tym samym — różnią się źródła finansowania i przepływy — ale oba zjawiska obciążają ocenę trwałości przyjętego modelu.
Szczególnie istotny jest wynik bieżący: różnica między dochodami bieżącymi a kosztami bieżącego funkcjonowania, uwzględniająca już obsługę długu. W 2022 roku był ujemny o 3,65 mln zł, a w 2023 roku o 0,12 mln zł. W 2024 roku pojawiła się nadwyżka 0,61 mln zł, a w 2025 roku — 4,15 mln zł. Nastąpiła poprawa. Pozostaje jednak pytanie o jej trwałość i skalę wobec przyszłych zobowiązań.
W latach 2022–2025 wydatki majątkowe wyniosły łącznie około 131,59 mln zł. W tym samym okresie wydatki w dziale „Obsługa długu publicznego” osiągnęły około 28,42 mln zł. Ta druga kwota nie obejmuje całej spłaty kapitału. Pokazuje koszt finansowania obciążający kolejne budżety.
Do każdej informacji o wartości inwestycji trzeba więc dołączyć informację o kosztach jej utrzymania, finansowania i odtworzenia. Szkoła, droga czy basen mogą przynosić ważne korzyści społeczne bez bezpośredniego zysku. Mieszkańcy mają jednak prawo wiedzieć, z jakich trwałych dochodów gmina będzie je utrzymywała.
Najłatwiej pomylić rozwój ze wzrostem samych wpływów podatkowych. W Trzebnicy podatek od nieruchomości przynosił w 2014 roku około 7,94 mln zł, a w 2025 roku — 19 mln zł. To nominalnie o 11,07 mln zł więcej rocznie. Ten wzrost obejmuje jednak różne zjawiska: nowe powierzchnie, zmiany stawek, wartości budowli, zwolnień, zaległości i rozliczeń.
Przykład jest konkretny. Stawka od budynków związanych z działalnością gospodarczą wzrosła z 26,95 zł za metr kwadratowy w 2023 roku do 32,90 zł w 2024 roku, czyli o 22,1%. Dla budynków mieszkalnych wzrosła z 0,95 zł do 1,10 zł, czyli o 15,8%. Wyższy wpływ mógł więc powstać również przy tej samej powierzchni opodatkowania. Aby przypisać część wzrostu inwestycjom, trzeba najpierw oddzielić efekt nowych podatników i nowej zabudowy od skutku podwyżek.
Podobnej ostrożności wymaga PIT. Wpływy wzrosły z około 47 mln zł w 2024 roku do 94,72 mln zł w 2025 roku. Jednocześnie dochody ogółem zwiększyły się tylko z 187,03 do 187,59 mln zł — o około 0,3%. Zmiana systemu finansowania samorządów od 2025 roku zaburza proste porównania. Podwojenie jednej pozycji budżetowej nie dowodzi podwojenia lokalnego potencjału gospodarczego.
Przy średniorocznej inflacji wynoszącej 3,6% oznacza to około 3,2% spadku siły nabywczej dochodów ogółem po korekcie CPI. Dochody te obejmują również dotacje i wpływy jednorazowe, więc same nie mierzą lokalnego wzrostu gospodarczego. To orientacyjne porównanie, bo koszty usług gminy zmieniają się inaczej niż przeciętny koszyk konsumenta. Wzrost nominalnej kwoty nie daje jednak podstaw do ogłoszenia równie dużego wzrostu możliwości finansowych.
W tym miejscu pojawia się pytanie o Trzebnicę jako „sypialnię Wrocławia”. Mieszkaniec pracujący poza gminą może wzmacniać jej dochody związane z PIT. Model osiedleńczy ma więc podstawę ekonomiczną. Wymaga jednak równoległego rachunku szkół, przedszkoli, dróg, transportu i infrastruktury dla nowych mieszkańców. Sam przyrost zabudowy nie przesądza o dodatnim saldzie.
Znaczenie ma również funkcja zabudowy. Według stawek na 2026 rok podatek od 100 m² samego budynku mieszkalnego wynosi 125 zł rocznie, a od tej samej powierzchni budynku związanego z działalnością gospodarczą, w podstawowej kategorii — 3553 zł. To porównanie jednej pozycji podatku, bez gruntów, budowli i zwolnień. Pełny rachunek musi uwzględnić także PIT mieszkańców, miejsca pracy oraz koszty obsługi obu rodzajów zabudowy.
Do oceny lokalnej polityki potrzebny jest również kontekst. Droga ekspresowa S5 i przywrócone połączenie kolejowe zwiększyły dostępność Trzebnicy. Były to przedsięwzięcia innych szczebli sektora publicznego. Ich możliwego wpływu na osiedlanie się i działalność gospodarczą nie można w całości przypisywać inwestycjom finansowanym z budżetu gminy. Tak samo jak wzrostu dochodów mieszkańców nie można automatycznie przypisywać decyzjom ratusza.
Osobnego rozliczenia wymagają spółki. W 2025 roku niemal 3 mln zł wydatków majątkowych stanowiły wpłaty na podwyższenie udziałów: 800 tys. zł do GCM Trzebnica-Zdrój, 718,5 tys. zł do Polonii oraz 1,48 mln zł do GCS. Sam zapis budżetowy nie rozstrzyga celu ekonomicznego tych wpłat. Potrzebne są sprawozdania spółek i uchwały właścicielskie, a następnie zestawienie ich zobowiązań oraz przepływów z gminą bez podwójnego liczenia.
Duży test na przyszłość stanowi geotermia. Wrześniowa WPF ujmuje poszukiwanie wód termalnych jako zadanie z łącznymi nakładami około 22,87 mln zł. To projekt, którego korzyści trzeba dopiero wykazać w rachunku eksploatacyjnym.
Przy podpisaniu umowy w grudniu 2023 roku burmistrz zapowiadał wodę o temperaturze zbliżonej do 80°C. Inżynier kontraktu przedstawiał tę temperaturę i wydajność około 30 m³/h jako oczekiwanie wymagające potwierdzenia. Nowszy komunikat gminy wskazuje dla rekomendowanej warstwy wyniki testów: 42,1°C i 24 m³/h. Parametrów testowych nie należy utożsamiać z zatwierdzoną, stałą wydajnością eksploatacyjną.
Niższa temperatura sama nie przesądza o nieopłacalności. Wymaga jednak oceny wariantów wykorzystania wody i kosztów potrzebnych instalacji. Gmina informuje o ponad 17 mln zł dofinansowania, potrzebie dalszych badań oraz analizy technicznej i ekonomicznej. Pozostaje ustalić rzeczywiste oszczędności, przyszłe wpływy oraz wydatki na uruchomienie i utrzymanie systemu. Całego kosztu odwiertu nie wolno przy tym utożsamiać z zadłużeniem gminy.
Prognoza finansowa przewiduje spłatę długu do 2045 roku. Jej wiarygodność zależy od wykonania przyjętych założeń. Między 2026 a 2027 rokiem koszty obsługi długu mają spaść z 7,96 do 5,60 mln zł. Ten spadek odpowiada niemal 90% planowanego zmniejszenia wydatków bieżących. Część poprawy ma zatem wynikać z tańszego finansowania. Wymaga to sprawdzenia założeń oprocentowania i odporności budżetu na mniej korzystny przebieg wydarzeń.
Historia uzasadnia ostrożność. WPF uchwalona w grudniu 2020 roku przewidywała na koniec 2025 roku około 53,31 mln zł długu. Wykonanie wyniosło 116,65 mln zł — o około 63,34 mln zł więcej. Po drodze zmieniały się warunki gospodarcze i budżety. Rozbieżność nie dowodzi bezprawności. Pokazuje natomiast, że odległa data spłaty jest prognozą wymagającą kontroli, a nie gwarancją.
Regionalna Izba Obrachunkowa w styczniu 2026 roku wydała pozytywną z zastrzeżeniami opinię o możliwości sfinansowania deficytu. Ostrzegła przed ryzykiem związanym z zaciąganiem kolejnych zobowiązań na spłatę wcześniejszych. Podkreśliła także, że przestrzeganie ustawowych limitów nie chroni przed utratą płynności. To ostrzeżenie o ryzyku, a nie orzeczenie niewypłacalności Trzebnicy.
Ocena musi uwzględniać również korzystne dane. I kwartał 2026 roku zakończył się nadwyżką budżetową 19,59 mln zł. Jest to dodatni wynik okresowy, który nie zastępuje rocznego rozliczenia ani informacji o saldzie długu. Nie można go też mechanicznie pomnożyć przez cztery.
Po latach inwestowania mieszkańcy mają prawo otrzymać rozliczenie efektów. Dla największych projektów potrzebne są koszt końcowy, dotacja, wkład gminy, finansowanie, roczne utrzymanie, wykorzystanie oraz uzyskane dochody lub oszczędności. Dla polityki osiedleńczej — dochody związane z nowymi podatnikami zestawione z kosztami usług. Dla spółek — zobowiązania i pełny strumień wsparcia z budżetu.
Dokumenty pozwalają stwierdzić, że Trzebnica inwestowała, zwiększała nominalne wpływy podatkowe i przez lata akumulowała zobowiązania. Nie pozwalają jeszcze uczciwie wyliczyć, jaka część wzrostu dochodów wynikała z tych inwestycji ani czy pokrywa ich dodatkowe koszty. Nie dają też podstaw do uznania efektu za zerowy.
Polityczne rozliczenie burmistrza i radnych powinno obejmować obie strony tej historii: to, co powstało, oraz zdolność mieszkańców i lokalnej gospodarki do sfinansowania dalszego funkcjonowania gminy. Rachunek za rozwój nie kończy się w dniu przecięcia wstęgi.
Bajkowa Lodówka – małe historie, wielka wyobraźnia. Sobotnie poranki z bajką i Radiem DTR

Turbo-Trans i powiat. Więcej przewozów, większy budżet i puste miejsce w umowie
Kawa z małą niespodzianką. Trzebnicka „Lodówka” ma sposób na jesienne przyjemności
Skarga na starostę, spór o grunty i głosowanie radnych. Czy rada rozpatrzyła istotę problemu?
Czytaj dalej
Ten temat ma ciąg dalszy
Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.