Regionalna Izba Obrachunkowa we Wrocławiu unieważniła w całości uchwałę Rady Gminy Wisznia Mała dotyczącą podatku od nieruchomości na 2027 rok. Dokument przyjęty 30 września nie przetrwał kontroli legalności. Sprawa byłaby kolejnym przykładem samorządowego błędu, gdyby nie fakt, że podobne rozwiązania zapisano już w uchwale podatkowej obowiązującej w 2026 roku. Pojawia się więc pytanie znacznie poważniejsze niż to, kto popełnił błąd: czy w gminie Wisznia Mała ktokolwiek skutecznie kontroluje jakość stanowionego prawa?
Rada uchwaliła. Izba zakwestionowała całość
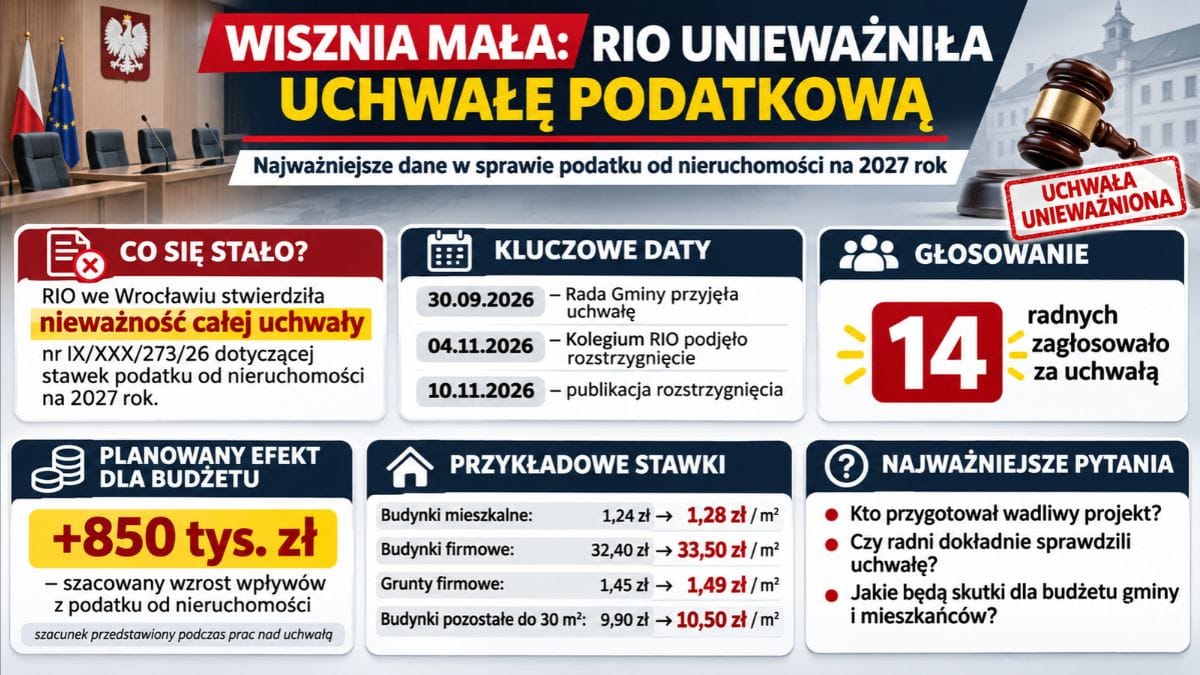
30 września 2026 roku Rada Gminy Wisznia Mała przyjęła uchwałę nr IX/XXX/273/26 określającą stawki podatku od nieruchomości na 2027 rok. Dokument przewidywał podwyżki dla mieszkańców i przedsiębiorców. Podatek od budynków mieszkalnych miał wzrosnąć z 1,24 do 1,28 zł za metr kwadratowy, a od budynków związanych z działalnością gospodarczą z 32,40 do 33,50 zł.
Uchwałę opublikowano 12 października w Dzienniku Urzędowym Województwa Dolnośląskiego.

Niecały miesiąc później nastąpił zwrot.
4 listopada Kolegium Regionalnej Izby Obrachunkowej we Wrocławiu podjęło uchwałę nr 54/2026 w sprawie stwierdzenia nieważności całego aktu. Rozstrzygnięcie opublikowano 10 listopada.
Nie zakwestionowano jedynie pojedynczej stawki czy wybranego fragmentu dokumentu. Nieważnością objęto całą uchwałę.
To poważna porażka procesu legislacyjnego w gminie. Rada, której jednym z podstawowych obowiązków jest stanowienie prawa miejscowego zgodnego z ustawami, przyjęła dokument, który nie przeszedł kontroli organu nadzoru.
Nie znamy jeszcze pełnego uzasadnienia rozstrzygnięcia RIO. Nie sposób zatem przesądzić, które konkretne postanowienia zadecydowały o unieważnieniu całego aktu. Sam wynik kontroli jest jednak bezsporny.
Najpierw głosowanie, potem problem
Uchwała podatkowa nie jest dokumentem bez znaczenia dla mieszkańców. To na jej podstawie określa się lokalne stawki podatku od nieruchomości, które wpływają na budżety gospodarstw domowych, koszty działalności przedsiębiorców oraz dochody samorządu.
Dlatego właśnie takie dokumenty powinny podlegać szczególnie starannej analizie.
Tymczasem według informacji dotyczących przebiegu wrześniowej sesji uchwałę przyjęto jednomyślnie, przy obecności 14 radnych.
Czternastu radnych poparło rozwiązanie, którego legalność następnie zakwestionował organ nadzoru.
Czy radni rzeczywiście przeanalizowali projekt? Czy otrzymali szczegółową opinię prawną? Czy komisja zajmująca się finansami zweryfikowała konstrukcję proponowanych stawek? Czy ktoś zapytał o zgodność uchwały z ustawą o podatkach i opłatach lokalnych?
Odpowiedzi wymagają sprawdzenia protokołów komisji, materiałów przekazanych radnym oraz dokumentacji prawnej projektu.
Jednomyślność nie jest dowodem kompetencji. Może świadczyć o zgodzie co do kierunku działania, ale nie zastępuje kontroli zgodności uchwały z prawem.
Demokracja samorządowa nie polega wyłącznie na podnoszeniu ręki podczas głosowania. Polega również na rozumieniu skutków podejmowanych decyzji.
Problem nie zaczął się we wrześniu
Najbardziej niepokojący element tej historii ujawnia porównanie dokumentów z dwóch kolejnych lat.
24 września 2025 roku Rada Gminy Wisznia Mała przyjęła uchwałę podatkową na 2026 rok. Już 26 listopada zastąpiła ją kolejną, oznaczoną numerem IX/XX/186/25.
Dlaczego konieczne było uchwalenie nowego dokumentu zaledwie dwa miesiące później? Czy chodziło o zmianę polityki podatkowej, korektę przyjętych rozwiązań, czy usunięcie problemów prawnych?
To wymaga wyjaśnienia.
Jeszcze ciekawsze okazuje się porównanie uchwały listopadowej z 2025 roku i tej przyjętej we wrześniu 2026 roku.
W obu dokumentach znalazły się postanowienia przewidujące odrębne stawki dla budynków pozostałych w zależności od ich powierzchni. W obu pojawił się również zapis dotyczący opodatkowania infrastruktury wodno-kanalizacyjnej według stawki 0,1 procent jej wartości.
Nie są to przypadkowe podobieństwa. Mamy do czynienia z ponownym wykorzystaniem określonych konstrukcji podatkowych.
Nie oznacza to jeszcze, że właśnie te postanowienia były podstawą listopadowego rozstrzygnięcia RIO. Oznacza jednak, że konieczne jest zbadanie, czy w kolejnych latach rada powielała rozwiązania mogące budzić wątpliwości prawne.
A jeżeli tak, to dlaczego?
Podatek od powierzchni czy od wartości? Pytanie o granice prawa
Jednym z najbardziej interesujących zapisów uchwały jest regulacja dotycząca infrastruktury wodno-kanalizacyjnej.
Rada przewidziała dla gruntów, budynków i budowli związanych z poborem i uzdatnianiem wody oraz odprowadzaniem i oczyszczaniem ścieków stawkę wynoszącą 0,1 procent ich wartości.
Problem polega na tym, że ustawa o podatkach i opłatach lokalnych przewiduje różne podstawy opodatkowania poszczególnych kategorii nieruchomości.
Grunty opodatkowuje się zasadniczo według powierzchni, budynki według powierzchni użytkowej, natomiast budowle według wartości ustalonej na zasadach określonych ustawą.
Czy samorząd może połączyć te kategorie w jednym zapisie, przyjmując wartość jako podstawę opodatkowania wszystkich wymienionych nieruchomości?
To zasadnicze pytanie prawne.
Intencją samorządu może być ograniczenie kosztów funkcjonowania infrastruktury komunalnej. Jednak nawet społecznie uzasadniony cel nie daje radzie gminy prawa do dowolnego konstruowania podatku.
Istnieje również drugi problem: kto faktycznie korzysta z preferencyjnych rozwiązań?
Jeżeli obniżone opodatkowanie ma służyć gospodarce wodno-kanalizacyjnej, mieszkańcy powinni wiedzieć, jakie kwoty pozostają dzięki temu w dyspozycji operatora infrastruktury i czy znajduje to odzwierciedlenie w kosztach usług.
Bez danych finansowych nie można mówić o konkretnych korzyściach ani stratach. Można natomiast żądać ich ujawnienia i rzetelnego rozliczenia.
850 tysięcy złotych. Ile naprawdę jest na szali?
Podczas przedstawiania założeń podatkowych na 2027 rok wskazywano na planowany wzrost dochodów z podatku od nieruchomości o około 850 tysięcy złotych.
Kwota ta miała wynikać zarówno ze zmian stawek, jak i zwiększenia powierzchni podlegających opodatkowaniu.
Nie oznacza to, że unieważnienie uchwały automatycznie pozbawi gminę całych 850 tysięcy złotych. Taki wniosek byłby nieuprawniony.
Jeżeli nie zostanie skutecznie uchwalona nowa regulacja, co do zasady zastosowanie znajdą stawki z roku poprzedniego. Wpływy mogą jednak nadal rosnąć wskutek zwiększenia podstaw opodatkowania.
I właśnie dlatego potrzebne jest szczegółowe wyliczenie.
O ile zmniejszy się planowany dochód budżetu, jeżeli gmina nie wprowadzi nowych stawek? Czy konieczne będą korekty projektu budżetu? Czy samorząd przygotuje kolejną uchwałę jeszcze przed końcem roku?
Mieszkańcy powinni otrzymać konkretne liczby, a nie ogólne zapewnienia, że sytuacja pozostaje pod kontrolą.
Radni nie są maszynką do głosowania
W samorządach często można usłyszeć wyjaśnienie, że projekty uchwał przygotowują urzędnicy, a radni otrzymują gotowe dokumenty.
To prawda, ale tylko częściowo wyjaśnia mechanizm podejmowania decyzji.
Projekt może opracować pracownik urzędu. Może go przedstawić wójt, skarbnik lub inna upoważniona osoba. Za prawidłową organizację pracy urzędu odpowiada organ wykonawczy.
Jednak uchwałę podejmuje rada.
Radny ma prawo zadawać pytania, żądać wyjaśnień, zgłaszać poprawki, wnioskować o dodatkową opinię prawną, a w razie poważnych wątpliwości głosować przeciwko projektowi lub wstrzymać się od głosu.
Nie ma obowiązku bezrefleksyjnego akceptowania dokumentów przedstawianych przez urząd.
Szczególne znaczenie ma tutaj Komisja Budżetu, Finansów i Inwestycji.
Jeżeli komisja opiniowała projekt, trzeba ustalić, jakie dokumenty otrzymała, czy dostrzegła ewentualne problemy prawne i jakie pytania zadawali jej członkowie.
Nie chodzi o poszukiwanie winnego za wszelką cenę. Chodzi o ustalenie, czy mechanizmy kontroli wewnętrznej rzeczywiście działają.
Bo jeśli każda propozycja przechodzi bez merytorycznej weryfikacji, komisja może stać się wyłącznie formalnym etapem procedury uchwałodawczej.
A wtedy mieszkańcy mają prawo zapytać: za co właściwie odpowiadają ich przedstawiciele?
Wójt, skarbnik, radca prawny. Kto sprawdza dokumenty?
Sprawa uchwały podatkowej odsłania jeszcze jeden problem.
Kto w strukturze gminy odpowiada za przygotowanie projektu zgodnego z obowiązującymi przepisami?
Wójt Jakub Bronowicki kieruje administracją gminną i odpowiada za organizację pracy urzędu. Rada Gminy podejmuje uchwały, a jej przewodnicząca Małgorzata Ottenbreit organizuje prace rady.
W procesie przygotowania dokumentów finansowych znaczenie mają również służby finansowe i obsługa prawna.
Dlatego należy ustalić, czy projekt posiadał pozytywną opinię prawną, kto ją sporządził i czy obejmowała ona analizę kwestionowanych konstrukcji podatkowych.
Jeżeli uchwałę sprawdzono, a następnie unieważniono w całości, pojawia się pytanie o jakość przeprowadzonej kontroli.
Jeżeli natomiast nie przeprowadzono wystarczającej weryfikacji, problem dotyczy organizacji całego procesu stanowienia prawa miejscowego.
Nie można dziś przesądzić o indywidualnej odpowiedzialności prawnej któregokolwiek z uczestników. Można natomiast wymagać od władz gminy wyjaśnienia, jak doszło do przyjęcia wadliwego aktu.
A co z podatkami za 2026 rok?
To pytanie może okazać się ważniejsze niż sama uchwała na rok następny.
Skoro wcześniejszy dokument zawierał podobne rozwiązania, należy ustalić, czy obowiązujące w 2026 roku stawki i preferencje zostały prawidłowo skonstruowane.
Samo podobieństwo zapisów nie dowodzi nieważności uchwały na 2026 rok. Nie oznacza też automatycznie, że mieszkańcy lub przedsiębiorcy zapłacili nienależne podatki.
Jednak konsekwencje ewentualnego naruszenia prawa mogą być poważne.
Czy podstawy naliczania podatku były prawidłowe? Czy wszystkie kategorie nieruchomości opodatkowano zgodnie z ustawą? Czy zastosowane preferencje posiadały właściwą podstawę prawną?
Te kwestie wymagają odrębnej kontroli.
Nie wolno doprowadzić do sytuacji, w której dyskusja o uchwale na 2027 rok przesłoni pytania o dokument obowiązujący już teraz.
Kto odpowie mieszkańcom?
Regionalna Izba Obrachunkowa wykonała swoje zadanie nadzorcze. Wykryła nieprawidłowości na tyle istotne, że zdecydowała o stwierdzeniu nieważności całej uchwały.
Teraz odpowiedzialność za wyjaśnienie sytuacji spoczywa na władzach gminy.
Mieszkańcy powinni poznać powody unieważnienia dokumentu, stanowisko wójta, ocenę obsługi prawnej oraz plan dalszego postępowania.
Powinni również dowiedzieć się, dlaczego w kolejnych uchwałach pojawiały się podobne konstrukcje podatkowe i czy ktokolwiek sprawdzał ich zgodność z ustawą.
Rada Gminy nie jest instytucją powołaną do potwierdzania decyzji przygotowanych przez innych. Jest organem stanowiącym i kontrolnym, którego członkowie otrzymali od mieszkańców mandat do odpowiedzialnego działania.
Jeżeli radni nie mają wystarczającej wiedzy, powinni korzystać z opinii ekspertów. Jeżeli pojawiają się wątpliwości, powinni żądać wyjaśnień. Jeżeli dokument może naruszać prawo, powinni zatrzymać procedurę do czasu ich rozstrzygnięcia.
Podnoszenie ręki jest najłatwiejszą częścią pracy radnego. Znacznie trudniej jest wziąć odpowiedzialność za skutki głosowania.
W Wiszni Małej czternaście głosów wystarczyło, żeby przyjąć uchwałę. Nie wystarczyło, żeby zapewnić jej zgodność z prawem.
I to jest dzisiaj najważniejszy problem.
Bo podatki płacą mieszkańcy, ale rachunek za jakość lokalnego prawa powinni wystawiać swoim przedstawicielom również oni.
Radio DTR będzie domagać się wyjaśnień dotyczących przygotowania uchwały, jej opiniowania, przebiegu prac rady oraz finansowych konsekwencji rozstrzygnięcia Regionalnej Izby Obrachunkowej.
Sprawa nie kończy się wraz z unieważnieniem dokumentu. Właśnie od tego momentu zaczyna się prawdziwa kontrola odpowiedzialności samorządowej.
Gdzie się ukryć, gdy nadejdzie zagrożenie? Mieszkańcy powiatu trzebnickiego powinni sprawdzić tę aplikację już dziś
Wisznia Mała liderem wykonania dochodów. Rekord napędziły podatki i duży strumień pieniędzy inwestycyjnych
Szachy w Krynicznie. Turniej z udziałem 36 zawodników
Dzieci w DPS-ach zamiast rodzin. Alarmujący raport NIK