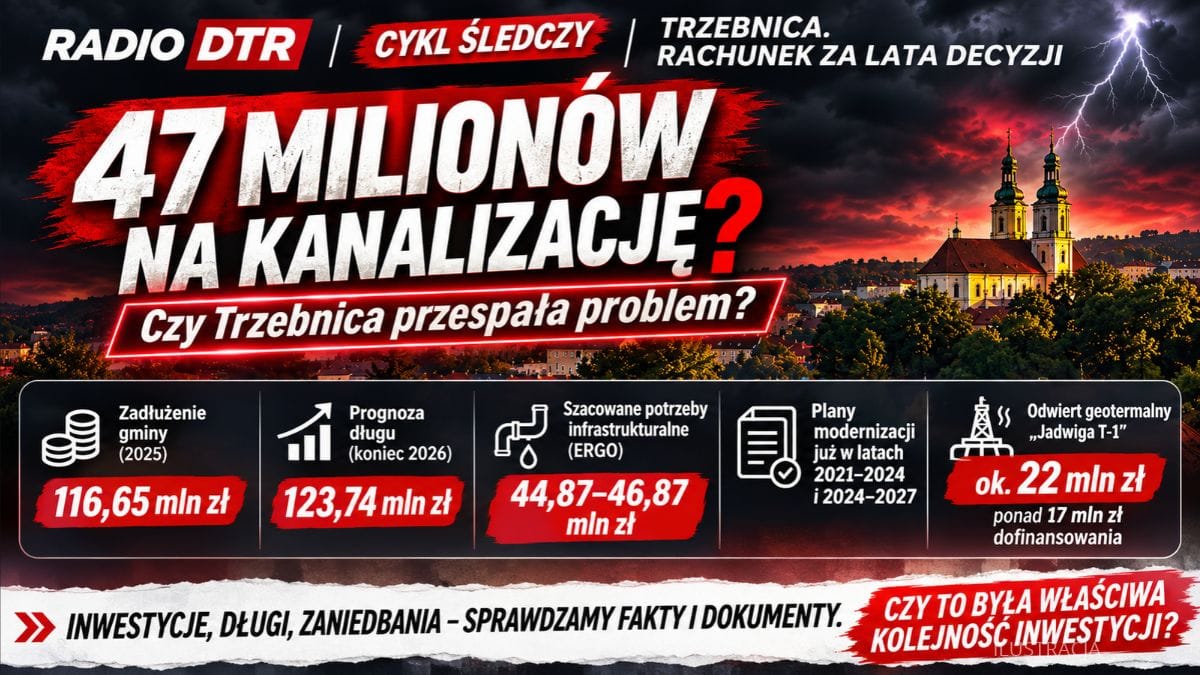
Ponad 116 milionów złotych zadłużenia na koniec 2025 roku, niemal 124 miliony przewidywane na koniec 2026 roku i kolejne blisko 47 milionów złotych potrzeb związanych z infrastrukturą komunalną. Trzebnica staje przed pytaniem, którego nie da się rozstrzygnąć kolejną prezentacją inwestycyjnych sukcesów: czy przez ostatnie lata samorząd przeznaczał wystarczające środki na utrzymanie infrastruktury niezbędnej do codziennego życia? Dokumenty pokazują, że potrzeby modernizacyjne były znane od dawna. Dziś trzeba ustalić, ile z zaplanowanych prac rzeczywiście wykonano i dlaczego skala kolejnych potrzeb jest tak duża.
Miasto, które chciało się rozwijać
Trzebnica przez ostatnie dwie dekady zmieniała swoje oblicze. Rozbudowywano infrastrukturę, powstawały obiekty publiczne, realizowano przedsięwzięcia sportowe, rekreacyjne i drogowe. Samorząd rozwijał również projekty mające wzmacniać turystyczną i gospodarczą atrakcyjność gminy.
Taki kierunek inwestowania ma swoje uzasadnienie. Rozwijające się miasto potrzebuje dróg, szkół, miejsc rekreacji i przestrzeni publicznych. Nowe inwestycje mogą poprawiać warunki życia, zachęcać mieszkańców do osiedlania się i wspierać lokalną przedsiębiorczość.
Problem pojawia się jednak wtedy, gdy równolegle z rozwojem nowych obiektów rosną potrzeby modernizacji infrastruktury już istniejącej.
Bo wodociąg nie jest inwestycją, którą łatwo pokazać podczas uroczystego otwarcia. Kanalizacja nie przyciąga turystów. Oczyszczalnia ścieków rzadko staje się symbolem samorządowego sukcesu.
A przecież bez ich sprawnego działania nie ma ani bezpiecznego miasta, ani rzeczywistego rozwoju.
I właśnie dlatego wydarzenia ostatnich tygodni w Trzebnicy zasługują na analizę wykraczającą daleko poza problemy jednej spółki komunalnej.
Dług rósł przez niemal dwie dekady
Marek Długozima sprawuje funkcję burmistrza Trzebnicy od 2006 roku. W tym okresie gmina realizowała liczne inwestycje, ale jednocześnie systematycznie zwiększała swoje zadłużenie.
Dane finansowe pokazują wyraźną tendencję.
Na koniec 2007 roku zadłużenie wynosiło około 7,9 mln zł.
W 2010 roku było to już 30,66 mln zł.
W 2014 roku – 42,15 mln zł.
W 2020 roku – 78,35 mln zł.
Na koniec 2023 roku dług przekroczył 101,9 mln zł, a rok później osiągnął 107,37 mln zł.
Według danych analizowanych przez Regionalną Izbę Obrachunkową na koniec 2025 roku zobowiązania gminy wyniosły 116 653 961,76 zł.
Z kolei wieloletnia prognoza finansowa przyjęta we wrześniu 2026 roku przewidywała zadłużenie na koniec bieżącego roku na poziomie około 123,74 mln zł.
To prognoza, a nie faktyczny stan długu na dzień publikacji.
W ciągu osiemnastu lat zadłużenie zwiększyło się niemal piętnastokrotnie.
Nie oznacza to automatycznie, że pieniądze wydawano niewłaściwie. W tym samym czasie rosły koszty inwestycji, zmieniały się potrzeby mieszkańców oraz możliwości pozyskiwania zewnętrznego finansowania.
Jednak im większy dług, tym ważniejsze staje się pytanie, czy finansowane nim przedsięwzięcia przynoszą korzyści uzasadniające ich koszty.
Szczególnie wtedy, gdy pojawiają się kolejne wydatki, których nie da się odkładać bez końca.
Regionalna Izba Obrachunkowa ostrzegała
W uchwale z 21 stycznia 2026 roku Regionalna Izba Obrachunkowa we Wrocławiu pozytywnie zaopiniowała planowaną kwotę długu Trzebnicy.
Ale opinia zawierała zastrzeżenia.
Izba zwróciła uwagę na mechanizm finansowania, w którym nowe zobowiązania mają służyć również spłacie wcześniejszych.
Zdaniem RIO taka konstrukcja może w przyszłości utrudniać realizację obowiązkowych zadań samorządu oraz terminowe regulowanie zobowiązań.
Wskazano także na znaczenie prognozowanych nadwyżek operacyjnych, czyli różnicy pomiędzy bieżącymi dochodami a bieżącymi wydatkami gminy.
To właśnie z tych nadwyżek samorząd powinien finansować część inwestycji oraz obsługę zadłużenia.
Tymczasem wykonana nadwyżka operacyjna za 2024 rok wyniosła około 606 tys. zł. Była więc stosunkowo niewielka w porównaniu ze skalą zadłużenia.
Na lata 2026–2045 zaplanowano nadwyżki operacyjne wynoszące od 4,88 mln zł do 17,94 mln zł rocznie.
Realizacja wieloletniego planu spłat będzie zatem wymagała osiągania zakładanych wyników finansowych.
RIO nie stwierdziła niewypłacalności gminy. Przypomniała jednak, że samo spełnianie ustawowych wskaźników zadłużenia nie eliminuje zagrożeń dla płynności finansowej.
I w tym miejscu pojawia się problem, którego nie można pominąć.
Co stanie się z finansami Trzebnicy, jeżeli równolegle trzeba będzie znaleźć dziesiątki milionów złotych na modernizację podstawowej infrastruktury komunalnej?
Prawie 47 milionów złotych nowych potrzeb
Podczas nadzwyczajnej sesji Rady Miejskiej 12 listopada 2026 roku przedstawiono szacunkowe potrzeby inwestycyjne związane z gospodarką komunalną.
Według relacji z obrad ich łączną wartość określono na około 44,87–46,87 mln zł.
Zestawienie obejmowało m.in. modernizację infrastruktury wodociągowej, rozbudowę sieci, przedsięwzięcia związane z oczyszczaniem ścieków, kanalizacją i gospodarką odpadami.
To kwota wymagająca szczegółowego wyjaśnienia.
Nie wiadomo jeszcze, jaka część tych potrzeb wynika z naturalnego zużywania się infrastruktury, jaka dotyczy jej rozbudowy, a jaka jest bezpośrednią konsekwencją stwierdzonych nieprawidłowości.
Nie przedstawiono również publicznie kompletnego, zweryfikowanego przez nas kosztorysu wszystkich wskazanych przedsięwzięć wraz z harmonogramem i potwierdzonymi źródłami finansowania.
Dlatego nie należy traktować blisko 47 mln zł jako zatwierdzonego dodatkowego wydatku budżetu gminy.
Jest to jednak skala potrzeb, która powinna zainteresować każdego mieszkańca.
Dla porównania: w pierwotnej uchwale budżetowej na 2026 rok Trzebnica zaplanowała wydatki majątkowe całej gminy w wysokości około 33,16 mln zł.
Zgłoszone podczas sesji potrzeby infrastrukturalne przewyższają tę kwotę.
To nie oznacza, że wszystkie prace trzeba wykonać w jednym roku albo pokryć bezpośrednio z budżetu samorządu. Pokazuje jednak, jak duże środki będą potrzebne, jeśli przedstawione szacunki okażą się uzasadnione.
Najważniejsze odkrycie: Trzebnica miała plany modernizacji już wcześniej
Przy analizie tej sprawy dotarliśmy do dokumentu, który zasadniczo zmienia sposób stawiania pytań.
25 marca 2021 roku Rada Miejska w Trzebnicy przyjęła uchwałę nr XXIII/267/21 dotyczącą wieloletniego planu rozwoju i modernizacji urządzeń wodociągowych oraz kanalizacyjnych spółki Trzebnica–ERGO na lata 2021–2024.
Dokument szczegółowo opisywał istniejącą infrastrukturę oraz planowane przedsięwzięcia.
Już wtedy przewidywano modernizację urządzeń oczyszczalni ścieków w Trzebnicy.
Wśród planowanych prac znalazły się m.in.:
- modernizacja instalacji odwadniania i higienizacji osadów;
- wymiana przepływomierzy;
- wymiana pompy osadu surowego;
- modernizacja sterowania procesami oczyszczania ścieków;
- wymiana elementów wyposażenia technologicznego;
- modernizacja układów elektrycznych i automatyki oczyszczalni w Skarszynie.
Plan zawierał również konkretne szacunki finansowe.
Przykładowo modernizację mieszarki, podajnika i instalacji higienizacji osadu wyceniono na 240 tys. zł. Modernizacja systemu sterowania procesami oczyszczania ścieków miała kosztować 280 tys. zł.
Nie były to więc wyłącznie ogólne deklaracje o konieczności modernizacji.
Istniały nazwane zadania, przewidywane nakłady i planowane okresy realizacji.
Dokument zakładał, że znacząca część przedsięwzięć będzie finansowana ze środków własnych spółki.
I tutaj pojawia się pierwsze zasadnicze pytanie naszego dochodzenia.
Które z tych prac rzeczywiście wykonano do końca 2024 roku, a które pozostały wyłącznie zapisami w dokumentach?
Bez porównania planów z fakturami, protokołami odbioru i rzeczywistymi wydatkami nie możemy mówić o zaniedbaniach.
Możemy jednak stwierdzić, że potrzeba modernizacji części infrastruktury była rozpoznana i zapisana w dokumentach już w 2021 roku.
To ważne ustalenie.
W 2024 roku przyjęto kolejny plan. Bez dyskusji
26 lipca 2024 roku Rada Miejska podjęła następną uchwałę dotyczącą rozwoju i modernizacji infrastruktury wodociągowej i kanalizacyjnej ERGO.
Tym razem był to plan na lata 2024–2027.
Z protokołu sesji wynika, że przewodniczący Rady Miejskiej Mateusz Stanisz wyjaśnił, iż przyjęcie dokumentu jest potrzebne spółce do przygotowania taryf za wodę.
Następnie odbyło się głosowanie.
Za przyjęciem uchwały opowiedziało się 11 radnych. Nikt nie głosował przeciw i nikt się nie wstrzymał, a trzech radnych nie oddało głosu.
W protokole zapisano, że radni nie wzięli udziału w dyskusji nad tym punktem.
To szczegół o dużym znaczeniu.
W 2024 roku samorząd zatwierdzał kolejny dokument określający kierunki rozwoju i modernizacji infrastruktury.
Dwa lata później podczas sesji pojawiła się informacja o potrzebach sięgających niemal 47 mln zł.
Nie dowodzi to, że rada zlekceważyła wcześniej znane problemy. Nie znamy jeszcze pełnego porównania obu planów ani sprawozdań z ich wykonania.
Ale pozwala postawić konkretne pytania.
Czy kwoty przedstawione w listopadzie 2026 roku obejmują zadania zapisane już w planie z 2024 roku?
Jeśli tak, dlaczego nadal wymagają finansowania?
Czy prace zostały odłożone, zmieniły się ich koszty, czy też pojawiły się nowe potrzeby wynikające z aktualnego stanu technicznego urządzeń?
I najważniejsze: czy radni otrzymywali okresowe informacje o rzeczywistym wykonaniu zatwierdzonych planów?
Geotermia, rozwój i koszt alternatywnych decyzji
Jednym z najbardziej rozpoznawalnych przedsięwzięć ostatnich lat jest odwiert geotermalny „Jadwiga T-1”.
Według wcześniejszych informacji wartość prac związanych z odwiertem wynosi około 22 mln zł, a gmina pozyskała na ten cel ponad 17 mln zł dofinansowania z Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej.
W sierpniu 2026 roku samorząd poinformował o zakończeniu wiercenia do głębokości 3000 metrów.
Przeprowadzone badania potwierdziły występowanie wód termalnych o temperaturze 31,4°C oraz 42,1°C na badanych poziomach wodonośnych. Gmina zapowiedziała zakończenie analiz dotyczących możliwości gospodarczego wykorzystania zasobów.
Ostateczna ocena opłacalności przedsięwzięcia wymaga pełnej dokumentacji hydrogeologicznej oraz analizy kosztów ewentualnej dalszej infrastruktury.
Sam odwiert badawczy nie jest z definicji niepotrzebną inwestycją. Ma pozwolić sprawdzić, czy pod ziemią znajdują się zasoby, które można wykorzystać w przyszłości.
Co więcej, pozyskana dotacja miała określone przeznaczenie. Nie można zatem zakładać, że samorząd mógł po prostu przenieść ponad 17 mln zł na remont oczyszczalni.
Z punktu widzenia finansów publicznych pozostaje jednak kwestia środków własnych, kosztów niekwalifikowanych i przyszłych zobowiązań.
Należy też sprawdzić, jak projekty rozwojowe wpływają na zdolność finansowania inwestycji koniecznych do utrzymania istniejącej infrastruktury.
Nie chodzi o przeciwstawienie geotermii kanalizacji.
Chodzi o ocenę całego programu inwestycyjnego.
Czy samorząd posiadał wieloletni bilans potrzeb, pokazujący koszty utrzymania wodociągów, oczyszczalni, dróg i obiektów publicznych?
Czy przed podejmowaniem kolejnych przedsięwzięć rozwojowych analizowano przyszłe wydatki na modernizację infrastruktury już eksploatowanej?
Czy mieszkańcom przedstawiano taki rachunek?
To pytania o sposób zarządzania, a nie o atrakcyjność pojedynczego projektu.
Rozwój kosztuje. Zaniedbana infrastruktura również
W samorządowych finansach istnieje zasadnicza różnica między inwestycją rozwojową a wydatkiem koniecznym do utrzymania sprawności infrastruktury.
Budowa nowego obiektu sportowego może zwiększyć atrakcyjność miasta.
Rozbudowa kanalizacji może umożliwić podłączenie kolejnych nieruchomości i ograniczyć ryzyko zanieczyszczenia środowiska.
Modernizacja oczyszczalni bywa natomiast niezbędna do prawidłowego wykonywania usług i spełnienia wymogów środowiskowych.
Każda z tych inwestycji może być uzasadniona.
Nie każda ma jednak taki sam stopień pilności.
Awaria urządzenia wodociągowego nie poczeka na zakończenie innego przedsięwzięcia. Obowiązek usunięcia naruszenia przepisów środowiskowych nie znika dlatego, że samorząd realizuje duży projekt rozwojowy.
Dlatego wieloletnie planowanie powinno obejmować nie tylko budowę nowych obiektów, lecz także systematyczne odtwarzanie zużywającego się majątku.
Zbyt późna modernizacja może prowadzić do wzrostu kosztów, częstszych awarii oraz konieczności wykonywania prac w trybie pilnym.
Czy właśnie z takim mechanizmem mamy do czynienia w Trzebnicy?
Na dziś nie sposób tego przesądzić.
Wiemy jednak, że spółka posiadała wcześniejsze plany modernizacji, a obecnie przedstawiono duże potrzeby inwestycyjne. Wcześniejsze kontrole środowiskowe ujawniły też nieprawidłowości wymagające reakcji.
Kolejny etap dochodzenia musi wykazać, czy i w jakim stopniu te trzy okoliczności są ze sobą powiązane.
Kto będzie musiał znaleźć pieniądze?
Gminny Zakład Gospodarki Komunalnej Trzebnica–ERGO funkcjonuje jako spółka z ograniczoną odpowiedzialnością.
To oznacza, że jej zobowiązania i finanse trzeba analizować odrębnie od budżetu gminy.
Nie można automatycznie dodać całej kwoty planowanych inwestycji spółki do zadłużenia samorządu.
Istnieje jednak powiązanie właścicielskie i ekonomiczne.
Jeśli spółka nie będzie w stanie sfinansować wszystkich koniecznych przedsięwzięć z własnych środków, trzeba będzie rozważyć inne rozwiązania.
Mogą to być dotacje, pożyczki, kredyty, wkłady właściciela albo rozłożenie inwestycji na kolejne lata.
Część kosztów może również wpływać na przyszłe kalkulacje taryf za wodę i odprowadzanie ścieków, zgodnie z zasadami ich zatwierdzania przez właściwy organ regulacyjny.
Nie oznacza to, że mieszkańców czeka już konkretna podwyżka.
Oznacza natomiast, że powinni poznać finansowe konsekwencje planowanych przedsięwzięć.
Bo niezależnie od tego, czy inwestycję sfinansuje bezpośrednio gmina, spółka czy fundusz zewnętrzny, jej realizacja i późniejsze utrzymanie wymagają rzeczywistych zasobów finansowych.
Kto powinien był przewidywać takie potrzeby?
W przypadku infrastruktury wodociągowo-kanalizacyjnej odpowiedzialność za planowanie i nadzór jest rozdzielona pomiędzy różne podmioty.
Zarząd spółki odpowiada za prowadzenie jej spraw i organizowanie działalności przedsiębiorstwa.
Rada nadzorcza wykonuje ustawowe oraz wynikające z dokumentów spółki funkcje nadzorcze.
Gmina jako właściciel ma instrumenty nadzoru właścicielskiego, a rada miejska podejmuje określone prawem decyzje dotyczące wieloletnich planów rozwoju i modernizacji.
Dlatego odpowiedź na pytanie o przyczyny obecnych problemów nie może ograniczać się do wskazania jednej osoby.
Trzeba przeanalizować cały proces.
Kto opracowywał kolejne plany?
Kto oceniał ich realność finansową?
Kto informował o opóźnieniach?
Jakie zadania przesuwano na następne lata?
Kto podejmował decyzje o zmianach priorytetów?
I czy władze gminy otrzymywały informacje o ryzyku związanym ze stanem technicznym infrastruktury?
Odpowiedzi powinny znajdować się w uchwałach, dokumentach finansowych, protokołach posiedzeń, raportach zarządu i korespondencji pomiędzy spółką a samorządem.
Jeżeli takich dokumentów nie sporządzano albo nie przekazywano, byłaby to odrębna kwestia wymagająca wyjaśnienia.
Czy można było zareagować wcześniej?
Wielomilionowe potrzeby infrastrukturalne nie muszą świadczyć o błędach popełnionych w poprzednich latach.
Ceny robót budowlanych rosną, przepisy środowiskowe się zmieniają, a infrastruktura wraz z rozwojem zabudowy musi obsługiwać kolejnych użytkowników.
Nie wszystkie przyszłe wydatki da się przewidzieć.
Jednak właśnie dlatego przedsiębiorstwa wodociągowo-kanalizacyjne sporządzają wieloletnie plany rozwoju i modernizacji.
Trzebnica takie dokumenty posiadała.
Mamy plan przyjęty w 2021 roku i kolejny zatwierdzony w 2024 roku.
To daje możliwość dokonania oceny, której dotąd brakowało w publicznej dyskusji.
Należy zestawić zadania przewidziane w tych dokumentach z rzeczywistą realizacją, a następnie porównać je z potrzebami zgłoszonymi w listopadzie 2026 roku.
W ten sposób można ustalić, czy obecny rachunek wynika przede wszystkim z nowych okoliczności, czy też obejmuje inwestycje, które były przewidywane wcześniej.
To zasadnicza różnica.
Bo czym innym jest nowa potrzeba wynikająca z rozwoju gminy, a czym innym niewykonane zadanie, które przez kilka lat przechodziło z jednego planu do następnego.
Siedem pytań, na które Trzebnica powinna odpowiedzieć
W związku z ustaleniami Radio DTR zamierza zweryfikować następujące kwestie:
- Które zadania z wieloletniego planu modernizacji ERGO na lata 2021–2024 zostały wykonane, jakie poniesiono koszty i które przedsięwzięcia nie zostały zrealizowane?
- Jak wygląda realizacja planu przyjętego na lata 2024–2027 i czy obejmuje on zadania wycenione obecnie na niemal 47 mln zł?
- Czy przedstawiona w listopadzie kwota 44,87–46,87 mln zł obejmuje wyłącznie nowe potrzeby, czy również przedsięwzięcia wcześniej zaplanowane?
- Jakie analizy stanu technicznego wodociągów, kanalizacji i oczyszczalni wykonywano w latach 2021–2026 i komu przedstawiano ich wyniki?
- Jaką część inwestycji ERGO może sfinansować samodzielnie, a jakie wydatki mogą wymagać wsparcia budżetu gminy?
- Czy przy podejmowaniu decyzji o dużych projektach rozwojowych gmina uwzględniała wieloletnie potrzeby modernizacyjne istniejącej infrastruktury oraz koszty jej utrzymania?
- Czy władze samorządu dysponują aktualnym, zbiorczym harmonogramem najpilniejszych inwestycji komunalnych wraz z ich kosztami i potwierdzonymi źródłami finansowania?
Odpowiedzi pozwolą ocenić nie tylko sytuację ERGO, ale również sposób zarządzania gminnym majątkiem.
Prawdziwy rachunek nie kończy się na spłacie kredytu
Trzebnica nie jest jedynym samorządem, który musi godzić rozbudowę miasta z kosztami utrzymania istniejącej infrastruktury.
Każda gmina staje przed podobnym wyborem: ile przeznaczyć na nowe przedsięwzięcia, ile na remonty, a ile zachować na przyszłe zobowiązania.
W Trzebnicy ten problem ma jednak wyjątkowo konkretny wymiar.
Z jednej strony mamy wieloletni wzrost zadłużenia, ambitne projekty inwestycyjne i plany dalszego rozwoju.
Z drugiej — szacowane na niemal 47 mln zł potrzeby infrastrukturalne oraz wcześniejsze ustalenia kontroli środowiskowych dotyczące spółki komunalnej.
Nie wiemy jeszcze, czy i w jakim zakresie obecne potrzeby są konsekwencją niewykonania wcześniejszych planów.
Wiemy natomiast, że samorząd i spółka od lat dysponowały dokumentami pozwalającymi identyfikować oraz planować przynajmniej część modernizacji.
Dlatego najważniejsze pytanie nie brzmi dziś, czy Trzebnica powinna się rozwijać.
Powinna.
Pytanie brzmi, czy w procesie tego rozwoju zapewniono odpowiednie środki na utrzymanie infrastruktury, bez której miasto nie może normalnie funkcjonować.
Bo sukces samorządu mierzy się nie tylko liczbą nowych inwestycji. Mierzy się również tym, czy po latach mieszkańcy nadal mogą bezpiecznie korzystać z tego, co już zostało zbudowane.
A na to pytanie nie odpowie ani kolejna wizualizacja, ani uroczyste przecięcie wstęgi.
Odpowiedzą dokumenty, rozliczenia i stan techniczny infrastruktury.
I właśnie od ich sprawdzenia Radio DTR rozpoczyna cykl „Trzebnica. Rachunek za lata decyzji”.
Ciąg dalszy: „Prawie 47 milionów potrzeb. Co naprawdę wymaga naprawy w wodociągach i oczyszczalniach Trzebnicy?”
Umowa jest, w wykazie jej nie widać. Czy powiat pokazał pełny rachunek za prawników?
Bajkowa Lodówka powraca! Zapraszamy na sobotni poranek z bajką i Radiem DTR
Dziesięć procent dla każdego? Jak powiat stosował warunki konkursu dotacyjnego
Leśna 1. Rosły ceny, przesuwały się terminy. Jak powiat przygotował adaptację oficyny?