Rząd mówi o setkach zrealizowanych deregulacji. Oficjalne dokumenty pokazują jednak kilka różnych liczb, a każda opisuje inny etap zmian. Jedne przepisy już obowiązują, inne zostały uchwalone, ale czekają na zakończenie procedury, a kolejne istnieją dopiero jako projekty. Sprawdzamy, co rzeczywiście zmieniło się w Polsce i dlaczego obywatel nie powinien utożsamiać rządowych statystyk z uproszczeniem własnego życia.
Wielka obietnica prostszego państwa
W lutym 2025 roku rząd Donalda Tuska rozpoczął szeroki program deregulacyjny. Do współpracy zaproszono przedsiębiorców, ekspertów i organizacje społeczne, a jednym z najbardziej rozpoznawalnych uczestników przedsięwzięcia został Rafał Brzoska, zaangażowany w inicjatywę SprawdzaMY.
Założenie było zrozumiałe: ograniczyć zbędne formalności, skrócić procedury, uprościć prowadzenie działalności gospodarczej i zmniejszyć obciążenia administracyjne obywateli.
Państwo miało przestać wymagać dokumentów, które już posiada. Przedsiębiorcy mieli poświęcać mniej czasu na obsługę formalności. Urzędy miały działać sprawniej, a przepisy stać się bardziej przewidywalne.
Trudno znaleźć obywatela, któremu przeszkadzałoby takie założenie.
Ale od politycznej deklaracji do rzeczywistego uproszczenia droga bywa długa. Prowadzi przez ministerstwa, konsultacje, parlament, podpis prezydenta, publikację ustawy i wreszcie wdrożenie jej przepisów.
I właśnie na tej drodze zaczynają się różnice między tym, co ogłoszono, a tym, co rzeczywiście obowiązuje.
522 postulaty. Ale nie 522 zrealizowane zmiany
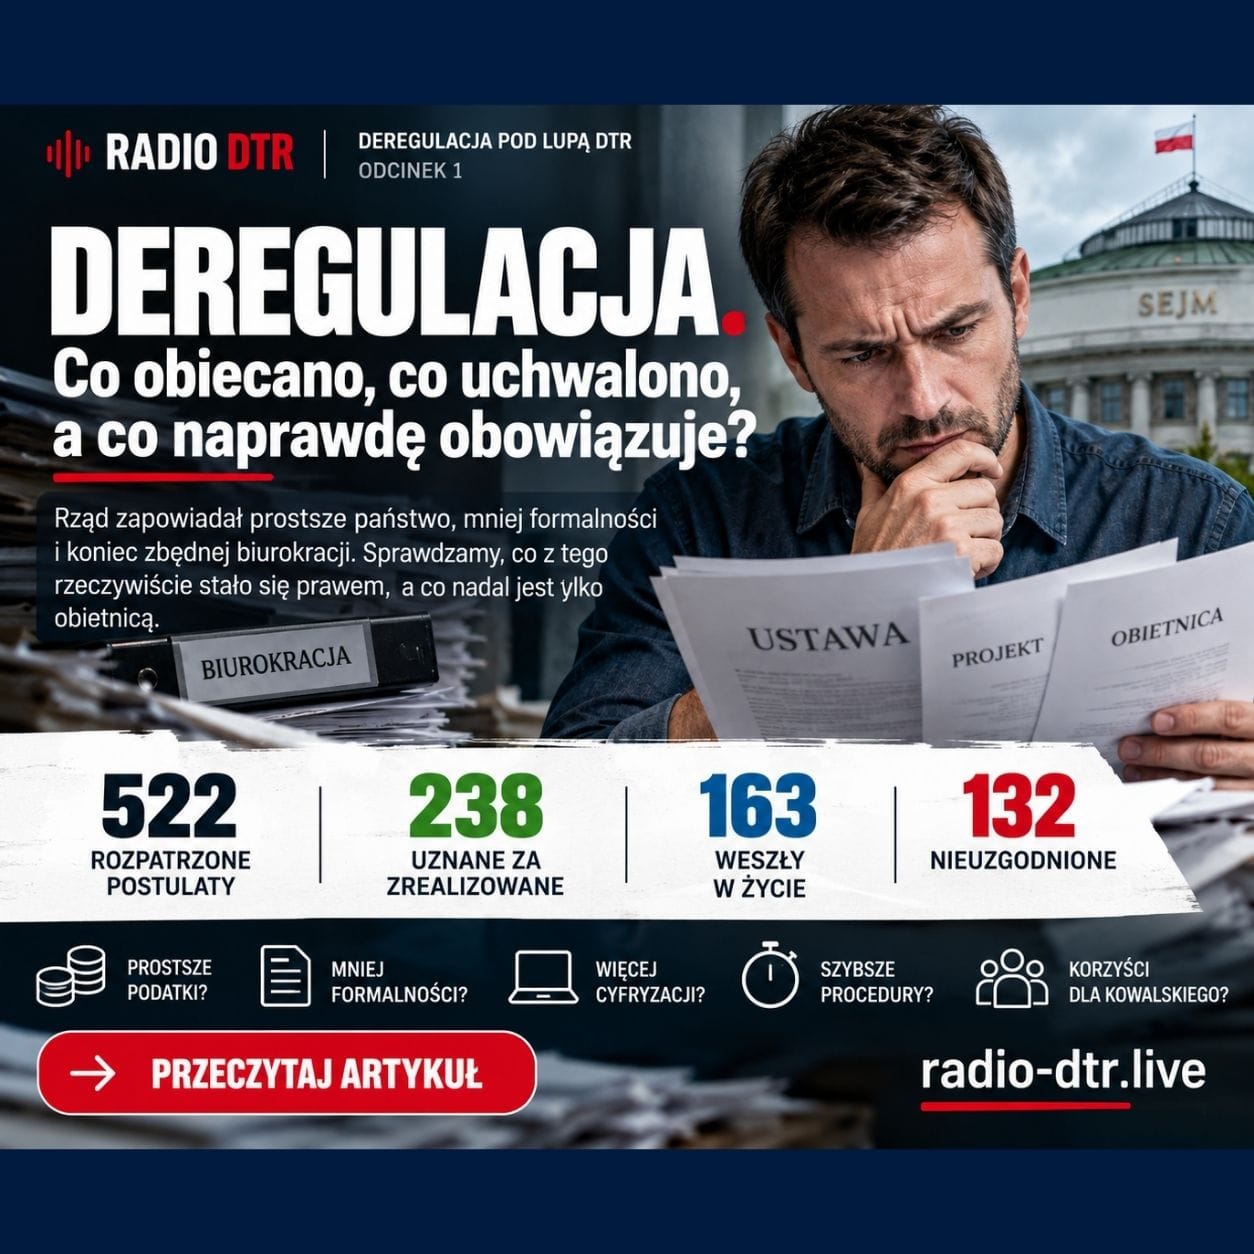
Na początku 2026 roku Rządowe Centrum Legislacji podsumowało pierwszy etap programu Deregulacja 1.0.
Rozpatrzono 522 postulaty. Spośród nich 354 przyjęto do realizacji, 132 nie uzyskały akceptacji, a 36 wycofano.
To ważne rozróżnienie. Przyjęcie postulatu nie oznacza uchwalenia ustawy. Oznacza, że administracja zgodziła się podjąć działania prowadzące do jego realizacji.
Pod koniec stycznia rząd informował o 192 zrealizowanych postulatach, z których 124 weszły w życie. W lutowym raporcie wartości wzrosły do 193 i 126.
Kolejne podsumowanie, sporządzone na 30 czerwca 2026 roku, wskazywało już 238 postulatów zrealizowanych przez rząd oraz 163, które weszły w życie.
Rząd uznał wówczas za wykonany priorytet polegający na realizacji co najmniej 200 postulatów deregulacyjnych do końca drugiego kwartału.
Z punktu widzenia sprawozdawczości administracji cel został osiągnięty. Nie oznacza to jednak, że wszystkie 238 zmian obowiązywało obywateli.
Między 238 postulatami uznanymi za zrealizowane a 163 obowiązującymi pozostawało 75 pozycji różnicy.
Nie jest to automatycznie lista ustaw zablokowanych ani porzuconych. Poszczególne rozwiązania mogły znajdować się na różnych etapach procedury lub oczekiwać na termin wejścia w życie.
Dla obywatela najważniejsza jest jednak ostatnia część tego procesu. Dopiero obowiązujący przepis może stać się podstawą nowego uprawnienia albo uproszczonej procedury.
Co naprawdę zaczęło obowiązywać?
Deregulacja nie pozostała wyłącznie zbiorem zapowiedzi. Wśród wprowadzonych rozwiązań znajdują się zmiany dotyczące podatków, dokumentów pracowniczych, zamówień publicznych, komunikacji z administracją i dostępu do informacji.
Przykłady są konkretne.
Wyższy limit zwolnienia z VAT. Od 1 stycznia 2026 roku limit zwolnienia podmiotowego z VAT wzrósł z 200 do 240 tysięcy złotych rocznej sprzedaży. Dla części najmniejszych przedsiębiorców oznacza to możliwość pozostania poza obowiązkiem rozliczania VAT. Nie jest to jednak automatyczne zwolnienie każdego przedsiębiorcy poniżej tego progu — znaczenie mają również rodzaj działalności i ustawowe wyłączenia.
Szerszy dostęp do kasowego PIT. Od początku 2026 roku zwiększono do 2 milionów złotych limit przychodów uprawniający do wyboru tej metody. Pozwala ona, po spełnieniu warunków ustawowych, powiązać moment rozpoznania przychodu z otrzymaniem zapłaty. Dla przedsiębiorcy czekającego na pieniądze od kontrahenta może mieć to istotne znaczenie dla płynności finansowej.
Mniej papierowych dokumentów. Zmiany objęły między innymi dokumentację pracowniczą, zgłoszenia do ZUS oraz elektroniczny obieg dokumentów związanych z zasiłkami. W części przypadków ograniczono obowiązek przechowywania papierowych kopii dokumentów przekazywanych elektronicznie.
Certyfikacja w zamówieniach publicznych. Od 12 lipca 2026 roku obowiązują przepisy umożliwiające wykonawcom korzystanie z certyfikacji potwierdzającej określone warunki udziału w postępowaniach. Rozwiązanie ma ograniczyć konieczność wielokrotnego przedstawiania podobnych dokumentów przy ubieganiu się o zamówienia.
Jedna baza interpretacji podatków lokalnych. Od 24 września 2026 roku wprowadzono rozwiązanie, dzięki któremu interpretacje podatkowe wydawane przez organy samorządowe trafiają do centralnej bazy EUREKA. Wcześniej informacje były rozproszone w biuletynach poszczególnych gmin.
Ta ostatnia zmiana jest dobrym przykładem deregulacji, która nie musi oznaczać zniesienia podatku ani skrócenia ustawy. Jej znaczenie polega na łatwiejszym dostępie do informacji potrzebnych do prawidłowego stosowania prawa.
Podobnie jest z dokumentacją elektroniczną. Zamiast kolejnego wydruku można wykorzystać dane przekazywane przez system.
Czy to rewolucja? Dla całej gospodarki trudno odpowiedzieć bez badań skutków. Dla osoby, która nie musi ponownie kompletować dokumentów, może to być całkiem konkretna oszczędność czasu.
A co nadal pozostaje obietnicą?
Wrześniowe sprawozdanie rządu pokazuje, że proces deregulacji trwa.
Rada Ministrów przyjęła we wrześniu projekty dotyczące między innymi postępowań karnych oraz ograniczenia dokumentacji wymaganej przy korzystaniu z pomocy publicznej.
W przypadku pomocy de minimis zaproponowano, aby przedsiębiorcy nie musieli przedstawiać zaświadczeń i oświadczeń, jeżeli odpowiednie informacje znajdują się już w centralnych rejestrach.
To rozwiązanie odpowiada jednej z podstawowych idei deregulacji: państwo nie powinno żądać od obywatela informacji, którymi samo dysponuje.
Ale przyjęcie projektu przez Radę Ministrów nie jest równoznaczne z wejściem przepisów w życie.
Jeszcze wcześniejszy etap dotyczy propozycji wpisanych we wrześniu do rządowego wykazu prac legislacyjnych.
Znalazły się tam między innymi:
możliwość korzystania z kasy fiskalnej w telefonie oraz wstępnie wypełniane deklaracje VAT;
zmiana zasad odpowiedzialności współwłaścicieli nieruchomości za podatek;
cyfryzacja wybranych postępowań karnych;
elektroniczne akta i obieg dokumentów w postępowaniach gospodarczych.
To potencjalnie ważne rozwiązania, ale według wrześniowego sprawozdania znajdowały się na etapie przygotowania legislacyjnego.
Nie można więc przedstawiać ich jako już dostępnych ułatwień.
Dla przykładu: zapowiedź bezpłatnej kasy fiskalnej w telefonie nie oznacza jeszcze, że każdy przedsiębiorca może na podstawie projektowanych przepisów zrezygnować z dotychczasowego urządzenia.
Podobnie propozycja wstępnie wypełnianych deklaracji VAT nie oznacza, że system już powszechnie rozlicza ten podatek za przedsiębiorców.
To rozróżnienie powinno obowiązywać nie tylko dziennikarzy, ale również instytucje przedstawiające rezultaty programu.
Uchwalone nie zawsze oznacza obowiązujące
Dobrym przykładem jest nowelizacja dotycząca komunikacji pracodawców ze związkami zawodowymi i radami pracowników.
Sejm uchwalił ją 4 września 2026 roku. Senat nie wniósł poprawek, a 24 września ustawę przekazano prezydentowi do podpisu.
Jej celem jest umożliwienie szerszego wykorzystania dokumentów elektronicznych zamiast obowiązkowej korespondencji papierowej, przy zachowaniu przewidzianych prawem warunków.
Na podstawie sprawdzonej karty sejmowej można potwierdzić uchwalenie ustawy i przekazanie jej do podpisu. Nie można jednak na tej podstawie uznać, że przepisy zaczęły obowiązywać.
To przykład, dlaczego w rejestrze deregulacji potrzebne są odrębne rubryki: projekt, uchwalenie, podpis, publikacja oraz wejście w życie.
Bez tego liczba ustaw może robić wrażenie, ale niewiele mówić o faktycznej zmianie prawa.
A co z propozycjami, których nie przyjęto?
To część programu znacznie rzadziej obecna w publicznych podsumowaniach.
Z pierwszego etapu deregulacji 132 postulaty nie uzyskały akceptacji, a 36 zostało wycofanych.
Nie oznacza to automatycznie, że państwo zrezygnowało ze 168 potrzebnych uproszczeń.
Niektóre propozycje mogły okazać się sprzeczne z obowiązującym prawem, zbyt kosztowne, trudne do wdrożenia albo niekorzystne z punktu widzenia ochrony interesu publicznego. Każdy taki przypadek wymaga osobnej analizy.
Ale równie istotne jest pytanie odwrotne: czy wśród odrzuconych propozycji znalazły się rozwiązania, które mogłyby rzeczywiście ułatwić życie obywatelom i przedsiębiorcom?
Bez kompletnego zestawienia decyzji wraz z uzasadnieniami nie sposób tego rozstrzygnąć.
Osobną kategorią są projekty objęte wetem prezydenckim. Według rządowego podsumowania na 30 czerwca dotyczyło to 21 postulatów. Nie należy utożsamiać tej liczby z 21 odrębnymi ustawami, ponieważ jedna ustawa może realizować kilka propozycji.
Dla oceny programu znaczenie ma nie tylko liczba wet, ale także treść zakwestionowanych rozwiązań i uzasadnienie decyzji.
Czy deregulacja rzeczywiście zmniejsza biurokrację?
Tu dochodzimy do pytania, którego nie rozstrzygnie nawet najbardziej szczegółowa lista ustaw.
Wyobraźmy sobie przedsiębiorcę, który wcześniej musiał wypełnić pięć formularzy, a po zmianie przepisów wypełnia trzy.
Formalnie obowiązków jest mniej.
Ale jeśli pozostałe formularze wymagają więcej informacji, a ich obsługa zajmuje tyle samo czasu, rzeczywista korzyść może być niewielka.
Podobnie działa cyfryzacja.
Elektroniczny wniosek może ograniczyć konieczność wizyty w urzędzie. Nie musi jednak skracać czasu wydania decyzji. Może również wymagać korzystania z kilku systemów, których obsługa nie dla każdego jest prosta.
Dlatego deregulacji nie można oceniać wyłącznie przez liczbę zmienionych przepisów.
Potrzebne są dane o czasie załatwiania spraw, kosztach obsługi dokumentacji, liczbie wymaganych czynności i rzeczywistym wykorzystaniu nowych rozwiązań.
Co więcej, należałoby uwzględnić również nowe obowiązki wprowadzane równolegle w innych ustawach.
Jeżeli państwo upraszcza jedną procedurę, a w innym obszarze zwiększa obciążenia, całkowity bilans dla przedsiębiorcy może wyglądać inaczej niż w sprawozdaniu dotyczącym samej deregulacji.
Nie jest to dowód, że taki negatywny bilans już wystąpił. To pytanie, które należy zbadać.
Państwo liczy zmiany. Obywatel liczy czas i pieniądze
W oficjalnych podsumowaniach znajdziemy informacje o liczbie rozpatrzonych postulatów, projektów i obowiązujących rozwiązań.
Znacznie trudniej znaleźć jeden kompleksowy rachunek pokazujący, ile godzin pracy, ile pieniędzy i ile wizyt w urzędach zaoszczędzili dzięki nim Polacy.
A właśnie takie informacje pozwoliłyby ocenić praktyczne znaczenie programu.
Przykładowo podniesienie limitu zwolnienia z VAT może ograniczyć obowiązki podatkowe określonej grupy mikroprzedsiębiorców. Aby jednak oszacować rzeczywisty efekt, trzeba znać liczbę korzystających z rozwiązania, ich wcześniejsze koszty obsługi podatkowej i ewentualne koszty przejścia na nowe zasady.
Podobnie centralna baza interpretacji podatkowych może przyspieszyć dostęp do informacji, ale jej skuteczność należałoby mierzyć liczbą użytkowników, kompletnością danych i czasem potrzebnym na odnalezienie właściwej interpretacji.
W tym miejscu pojawia się jeszcze jedno istotne rozróżnienie.
Deregulacja może być poprawnie przeprowadzoną zmianą prawną, a jednocześnie przynieść niewielki efekt gospodarczy. Może też dotyczyć pozornie drobnej formalności, której usunięcie daje duże oszczędności milionom ludzi.
Dlatego liczba zmian nie powinna zastępować oceny ich znaczenia.
Czy program można już rozliczyć?
Na 10 października 2026 roku można potwierdzić, że deregulacja doprowadziła do wejścia w życie konkretnych zmian prawnych.
Można również stwierdzić, że znaczna część propozycji została odrzucona, wycofana lub pozostawała na kolejnych etapach procesu legislacyjnego.
Nie można natomiast na podstawie samych statystyk rządowych jednoznacznie ustalić całkowitych oszczędności obywateli i przedsiębiorców.
Nie należy też przedstawiać czerwcowego zestawienia 163 obowiązujących postulatów jako pełnego stanu na październik. Późniejsze sprawozdania potwierdzają wejście w życie kolejnych rozwiązań, ale do sporządzenia aktualnego bilansu wszystkich 522 pozycji potrzebna jest ich indywidualna kontrola.
To istotne zastrzeżenie, ponieważ ocena programu powinna opierać się na aktualnych danych, a nie na zestawieniu z jednego wybranego momentu.
Deregulacja pod lupą DTR. Dopiero zaczynamy
Ten artykuł otwiera cykl Radia DTR poświęcony deregulacji państwa.
Nie zamierzamy ograniczać się do przedstawiania kolejnych rządowych komunikatów ani traktować każdej zmiany ustawy jako automatycznego sukcesu.
Będziemy sprawdzać, co rzeczywiście obowiązuje, jakie formalności zniknęły, które pozostały i czy obywatele mogą korzystać z nowych rozwiązań.
Przyjrzymy się również sytuacji małych przedsiębiorców, funkcjonowaniu administracji samorządowej oraz kosztom procedur, które często wydają się nieistotne, dopóki sami nie musimy przez nie przechodzić.
Osobne miejsce poświęcimy deregulacjom, których nie wprowadzono, oraz pytaniu, czy ograniczanie formalności zawsze służy interesowi publicznemu.
Bo prostsze państwo nie powinno oznaczać wyłącznie krótszego wykazu przepisów.
Powinno oznaczać państwo, w którym człowiek nie musi udowadniać urzędowi tego, co urząd już wie, przedsiębiorca nie traci niepotrzebnie czasu na powtarzanie tych samych czynności, a administracja potrafi uzasadnić sens nakładanych obowiązków.
Deregulacja nie kończy się w chwili uchwalenia ustawy. Dla obywatela zaczyna się wtedy, gdy dzięki tej ustawie może coś załatwić szybciej, prościej albo taniej.
I właśnie to będziemy sprawdzać. Czytaj dalej Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.Ten temat ma ciąg dalszy