
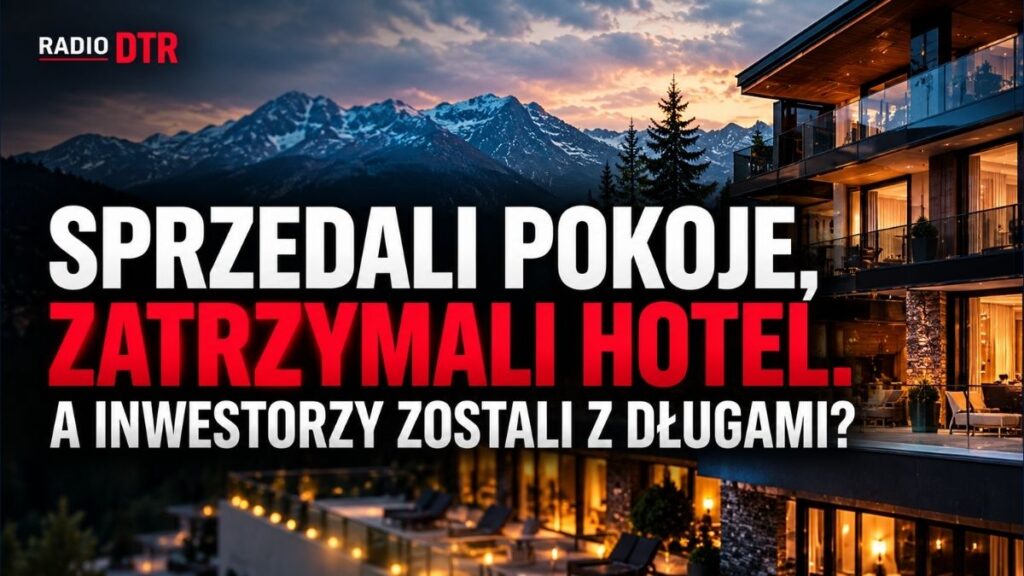
Luksusowe apartamenty, baseny, restauracje, widok na góry i obietnica nawet 9 procent rocznego dochodu. Tak sprzedawano marzenie o inwestycji, która miała zarabiać niemal sama. Tymczasem za eleganckimi fasadami niektórych condohoteli zaczęły ujawniać się wielomilionowe zobowiązania, niewypłacane czynsze i skomplikowane operacje pomiędzy powiązanymi spółkami. Sprawy Rezydencji Gubałówka i Seidorf Mountain Resort pokazują, jak wielkie znaczenie ma pytanie, kto naprawdę kontroluje hotel, jego majątek i pieniądze.
Wojciech Kurowski, przedsiębiorca związany z Optima Development Poland, jest poszukiwany przez policję. Krzysztof Pleszewski, związany z karkonoskim kompleksem Seidorf Mountain Resort, usłyszał nieprawomocny wyrok skazujący w sprawie przywłaszczenia pieniędzy inwestorów. Spółka zarządzająca tym drugim przedsięwzięciem wykazała ponad 103 miliony złotych zobowiązań.
To odrębne sprawy, dotyczące różnych przedsiębiorstw i różnych postępowań. Łączy je jednak istotne zagadnienie gospodarcze: ryzyko inwestowania w obiekty, których właścicielami są dziesiątki albo setki prywatnych osób, lecz o rzeczywistym funkcjonowaniu całego przedsięwzięcia decyduje operator.
Bo czy można posiadać pokój w luksusowym hotelu, a jednocześnie nie mieć praktycznie żadnego wpływu na to, czy ten hotel będzie zarabiał?
Można. I właśnie w tym tkwi jeden z największych problemów rynku condohoteli.
Hotel na sprzedaż. Nie cały, lecz po kawałku
Tradycyjny hotel ma zwykle jednego właściciela lub jednolitą strukturę właścicielską. Przedsiębiorca inwestuje w obiekt, zatrudnia personel, zarządza restauracją, utrzymuje basen, sprzedaje noclegi i ponosi ryzyko działalności.
W modelu condohotelowym część tej konstrukcji wygląda inaczej.
Deweloper buduje obiekt, a następnie sprzedaje poszczególne pokoje lub apartamenty prywatnym nabywcom. Każdy z nich może otrzymać odrębną własność lokalu, a jednocześnie podpisuje umowę z operatorem, który ma zarządzać wynajmem.
Operator przyjmuje gości, prowadzi rezerwacje, zatrudnia pracowników i organizuje działalność hotelową.
W zamian właścicielowi lokalu obiecuje się określony czynsz lub udział w przychodach.
Niekiedy reklamowane stopy zwrotu sięgały 6–9 procent rocznie, a w części ofert nawet więcej.
Mechanizm brzmi atrakcyjnie: kupujesz apartament, nie zajmujesz się turystami, a pieniądze wpływają na konto.
Tyle że własność apartamentu nie oznacza własności całego biznesu hotelowego.
Nabywca może mieć pokój, lecz niekoniecznie kontrolować recepcję, restaurację, zaplecze gastronomiczne, basen, system rezerwacyjny czy inne elementy niezbędne do prowadzenia hotelu.
Prawa do tych składników zależą od konkretnej struktury nieruchomości i zawartych umów.
I właśnie w tym miejscu zaczyna się ryzyko.
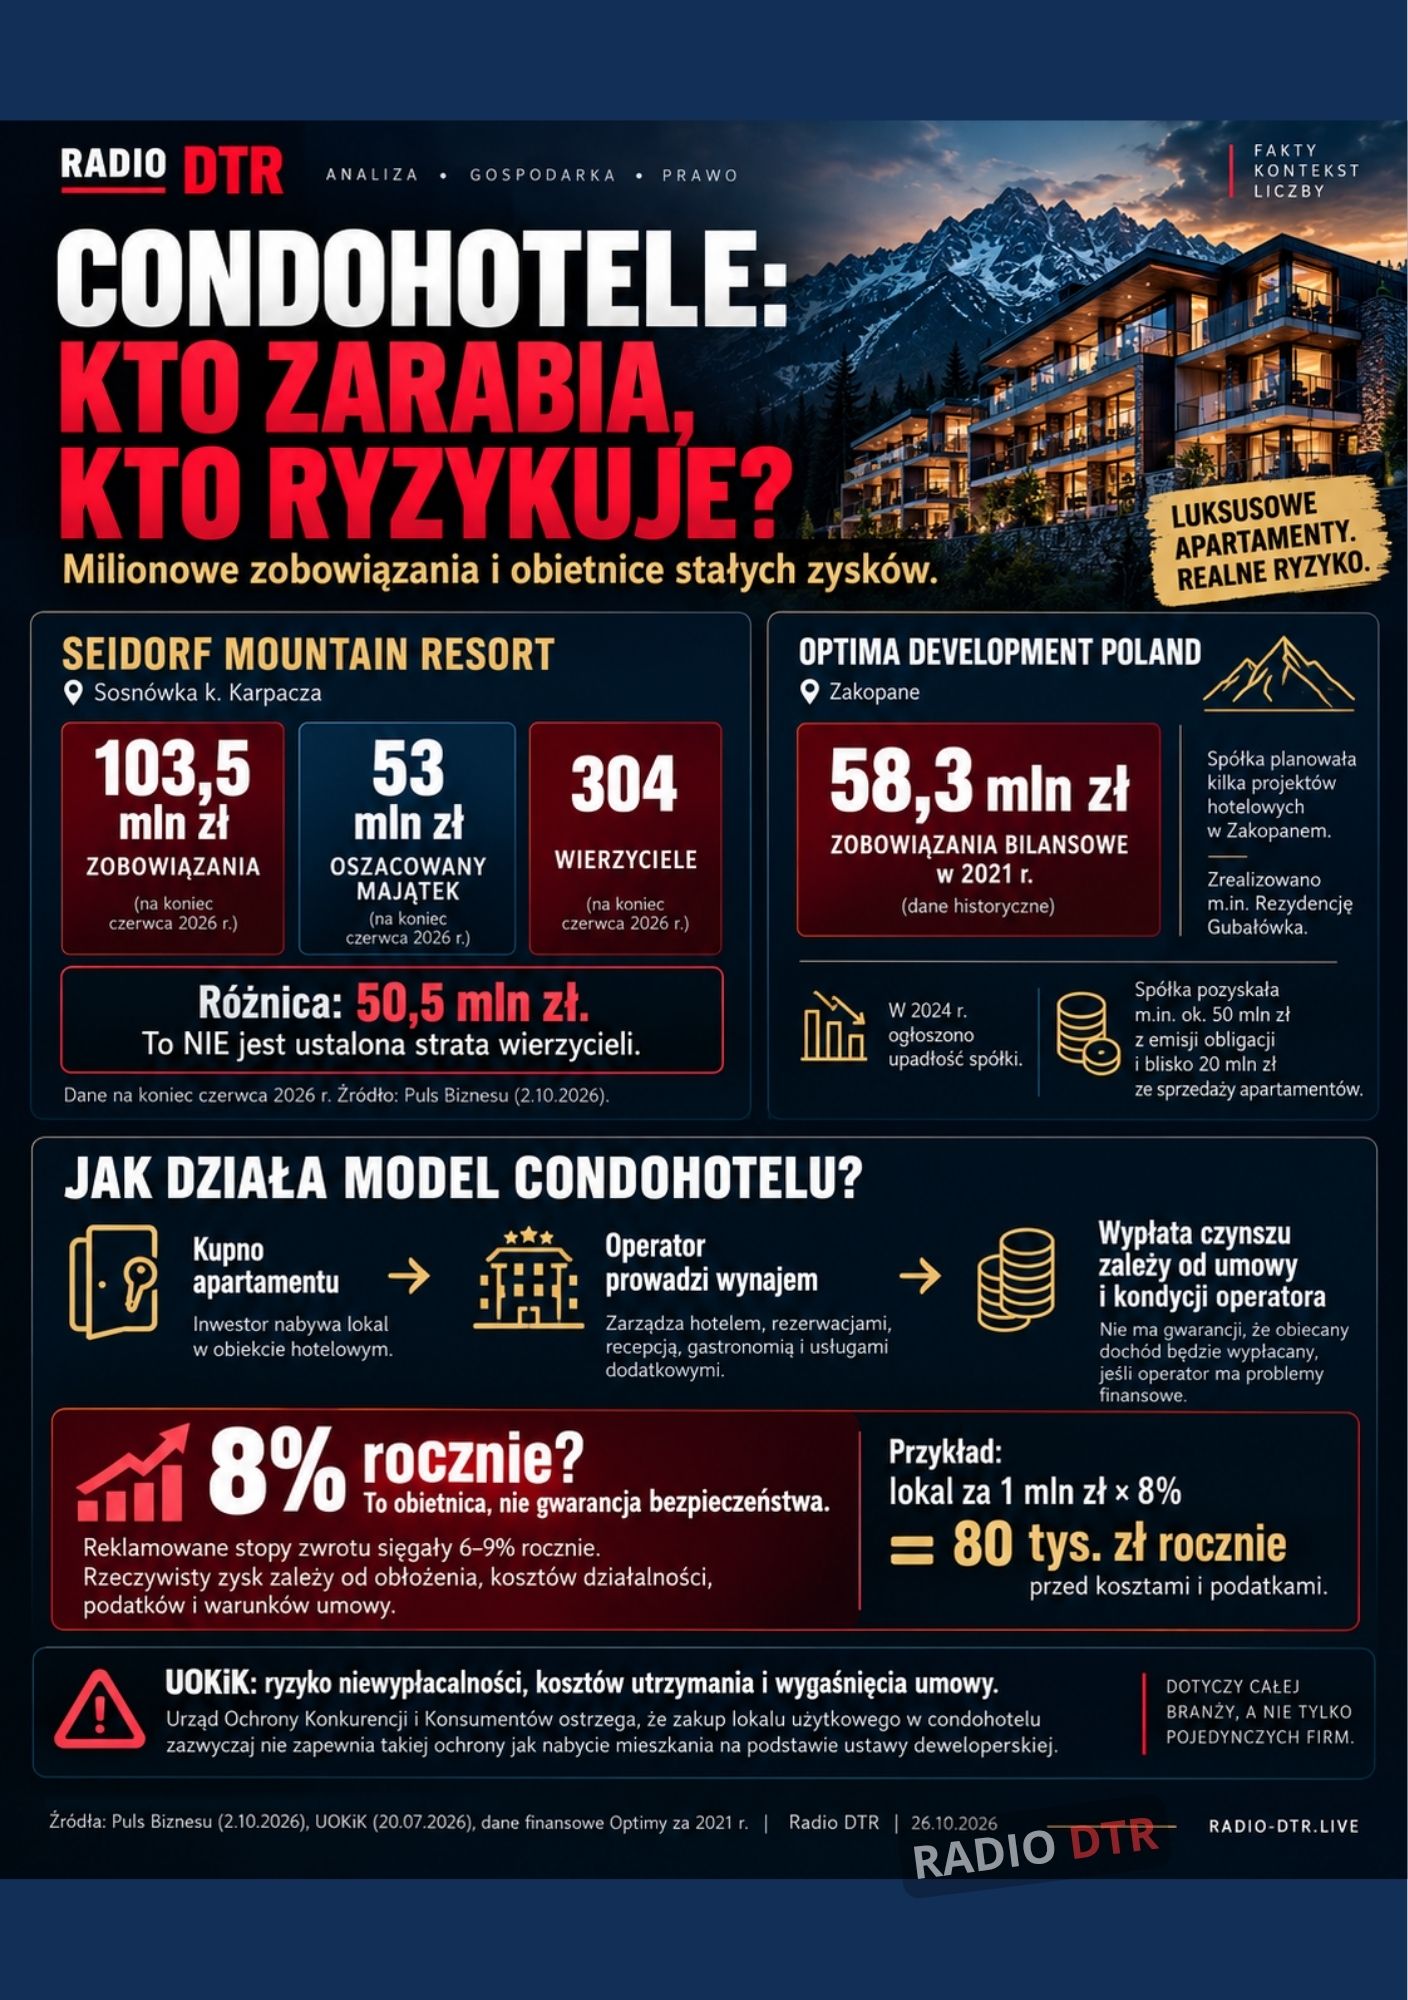
Matematyka obietnicy. Skąd bierze się gwarantowane 8 procent?
Wyobraźmy sobie apartament sprzedawany za milion złotych.
Deweloper lub operator przedstawia klientowi propozycję: kup nieruchomość, a będziesz otrzymywać 8 procent rocznie.
To 80 tysięcy złotych w ciągu roku, czyli średnio około 6667 złotych miesięcznie.
Brzmi znakomicie. Zwłaszcza kiedy sprzedawca podkreśla, że właściciel nie musi samodzielnie poszukiwać gości.
Ale hotel musi te pieniądze zarobić.
Przyjmijmy dla przykładu, że pokój jest wynajmowany średnio za 500 złotych za dobę.
Nawet gdyby był zajęty przez 250 dni w roku, jego roczny przychód z noclegów wyniósłby 125 tysięcy złotych.
To jednak przychód, a nie zysk.
Trzeba z niego pokryć koszty sprzątania, obsługi gości, prowizje portali rezerwacyjnych, wynagrodzenia pracowników, energię, konserwację, marketing, podatki i inne wydatki.
Jeżeli przykładowo koszty związane z działalnością pochłoną 45 procent przychodów, pozostanie 68 750 złotych.
Tymczasem inwestorowi obiecano 80 tysięcy.
Brakuje 11 250 złotych.
Oczywiście rzeczywisty hotel może uzyskiwać również przychody z gastronomii, usług dodatkowych czy konferencji. Rozliczenia tych wpływów zależą jednak od umów i struktury całego przedsiębiorstwa.
Przykład pokazuje coś ważniejszego: stała wypłata obiecana inwestorowi nie jest dowodem, że konkretny lokal faktycznie zarobił odpowiadającą jej kwotę.
Operator może przejściowo pokrywać różnicę z innych legalnych źródeł finansowania, własnego kapitału lub marży uzyskanej wcześniej na sprzedaży lokali.
Samo takie finansowanie nie jest przestępstwem.
Niebezpieczeństwo powstaje wtedy, gdy trwałość obiecanych wypłat nie wynika z rzeczywistych wyników działalności, a nabywcy nie otrzymują rzetelnej informacji o sytuacji finansowej operatora.
W pewnym momencie dodatkowe pieniądze mogą się skończyć.
A wtedy gwarancja pozostaje zapisem w umowie, którego wypłacalny podmiot nie jest już w stanie wykonać.
Rezydencja Gubałówka. Miliony pozyskane, jedna zrealizowana inwestycja
Sprawa Wojciecha Kurowskiego, założyciela i byłego prezesa Optima Development Poland, ponownie znalazła się w centrum zainteresowania po ujawnieniu policyjnych poszukiwań przedsiębiorcy.
Według opublikowanych informacji figuruje on w bazie osób poszukiwanych od 19 września 2026 roku. Jako podstawę wskazano między innymi art. 286 § 1 Kodeksu karnego, dotyczący oszustwa.
Należy jednak podkreślić, że sam policyjny komunikat nie wyjaśnia, czy poszukiwania dotyczą bezpośrednio działalności Optimy. List gończy nie stanowi również dowodu winy.
Historia spółki jest jednak istotna niezależnie od obecnych poszukiwań.
Optima Development Poland planowała kilka przedsięwzięć hotelowych w Zakopanem. Jak wynika z publikacji branżowych, zrealizowana została Rezydencja Gubałówka, natomiast pozostałe zapowiedzi nie doczekały się realizacji w pierwotnie przedstawianym zakresie.
Według informacji przytaczanych przez „Hotelarza” spółka pozyskała około 50 milionów złotych z emisji obligacji oraz blisko 20 milionów złotych ze sprzedaży apartamentów.
To niemal 70 milionów złotych finansowania z dwóch różnych źródeł.
Nie należy jednak utożsamiać pozyskanego kapitału z kwotą zadłużenia ani automatycznie uznawać wszystkich tych pieniędzy za straty inwestorów.
W 2022 roku zobowiązania spółki szacowano na co najmniej 57,8 miliona złotych. W maju 2024 roku ogłoszono jej upadłość.
Dla obligatariuszy i pozostałych wierzycieli rozpoczął się znacznie mniej atrakcyjny etap inwestycji: dochodzenie należności z majątku upadłego przedsiębiorstwa.
Hotelowe zaplecze za 10 tysięcy złotych?
Szczególne zainteresowanie budzi transakcja z 2019 roku.
Według doniesień o postępowaniu karnym Kurowskiemu zarzucono działanie na szkodę spółki i jej wierzycieli w związku ze sprzedażą części hotelowej infrastruktury innemu podmiotowi za 10 tysięcy złotych.
Szkodę wynikającą z tej transakcji określono na około 6,1 miliona złotych.
W postępowaniu chodzi między innymi o elementy zaplecza gastronomicznego i rekreacyjnego.
Jeżeli zarzuty znalazłyby potwierdzenie w prawomocnym wyroku, oznaczałoby to, że jedna z kluczowych operacji majątkowych została przeprowadzona na niekorzystnych dla spółki warunkach.
Kurowski nie przyznaje się do winy. O odpowiedzialności karnej może rozstrzygnąć wyłącznie sąd.
Dla oceny ekonomicznej tej transakcji znaczenie ma jednak nie tylko cena.
Trzeba również ustalić, czy po przeniesieniu składników infrastruktury dotychczasowa spółka mogła nadal swobodnie korzystać z nich w działalności hotelowej, na jakich zasadach oraz kto otrzymywał związane z nimi przychody.
Bo hotel bez funkcjonującej infrastruktury wspólnej może stracić znaczną część swojej wartości użytkowej i komercyjnej.
Seidorf Mountain Resort. Kiedy długi rosną szybciej niż wartość majątku
Jeszcze wyraźniej problem struktury finansowej i kontroli nad działalnością hotelową pokazuje sprawa Seidorf Mountain Resort w Sosnówce koło Karpacza.
Tutaj nie chodzi wyłącznie o skargi inwestorów czy medialne podejrzenia.
Mamy postępowania sądowe, decyzje restrukturyzacyjne i ustalenia nadzorcy sądowego.
Według informacji opublikowanych 2 października 2026 roku przez „Puls Biznesu” spółka Seidorf Mountain Resort wykazywała na koniec czerwca 2026 roku zobowiązania w wysokości 103,5 miliona złotych wobec 304 wierzycieli.
Tymczasowy nadzorca sądowy oszacował jej majątek na około 53 miliony złotych.
Proste zestawienie tych liczb daje różnicę wynoszącą 50,5 miliona złotych.
Nie jest to jeszcze ostateczna kwota strat wierzycieli. Wysokość faktycznego odzysku zależy między innymi od zabezpieczeń, kolejności zaspokajania roszczeń, wartości sprzedaży majątku i kosztów postępowania.
Pokazuje jednak ogromną dysproporcję pomiędzy deklarowanymi zobowiązaniami a oszacowaną wartością aktywów.
Zmiana operatora. Kto przejmuje przychody?
Od przełomu lat 2024 i 2025 operatorem kompleksu przestała być spółka Seidorf Mountain Resort, a funkcję tę przejęła odrębna spółka Seidorf, powiązana personalnie i kapitałowo z dotychczasowym kierownictwem przedsięwzięcia.
Dlaczego jest to tak istotne?
Ponieważ przychody z działalności hotelowej i majątek stanowiący potencjalne zabezpieczenie wierzycieli nie muszą znajdować się w tej samej spółce.
Nowy operator może obsługiwać gości i uzyskiwać przychody, podczas gdy zobowiązania wobec wierzycieli pozostają w przedsiębiorstwie, które wcześniej prowadziło działalność.
Nie każda zmiana operatora jest nieprawidłowością. Takie reorganizacje mają również uzasadnione cele gospodarcze.
Ale w przypadku Seidorf sąd ocenił tę operację bardzo krytycznie.
Jak relacjonował „Puls Biznesu”, sąd uznał, że zmiana operatora służyła usunięciu płynnych składników majątku dłużnika poza zasięg potencjalnej egzekucji wierzycieli.
To niezwykle istotna ocena.
Nie jest już jedynie przypuszczeniem niezadowolonych inwestorów. Stanowi element uzasadnienia decyzji sądu restrukturyzacyjnego, przytaczany przez prasę gospodarczą.
Sprzedaż za 10,9 miliona. Gdzie były pieniądze?
W tej samej sprawie sąd analizował sprzedaż trzech nieruchomości związanych z częściami wspólnymi budynku Kazalnica.
Cena transakcji wyniosła 10,9 miliona złotych.
Nabywcą była spółka powiązana z grupą kontrolującą przedsięwzięcie.
Według ustaleń przytoczonych przez „Puls Biznesu” środki ze sprzedaży nie wpłynęły jednak do sprzedającej spółki, która oczekiwała na ich otrzymanie.
Przedmiotem krytyki sądu było więc wyzbywanie się majątku w warunkach poważnych problemów finansowych.
Pojawia się również kolejny element.
W 2025 roku, mimo problemów z obsługą zobowiązań, SMR udzieliła podmiotom powiązanym pożyczek na łączną kwotę 9,3 miliona złotych.
To prowadzi do zasadniczego pytania.
Jak przedsiębiorstwo mające trudności z regulowaniem własnych zobowiązań mogło jednocześnie angażować miliony złotych w finansowanie powiązanych podmiotów?
Samo udzielenie pożyczki nie oznacza naruszenia prawa. Rozstrzygające są warunki transakcji, zabezpieczenia, zdolność pożyczkobiorcy do spłaty oraz interes gospodarczy spółki.
Jednak w zestawieniu z zadłużeniem, zmianą operatora i spornymi operacjami majątkowymi tworzy to obraz wymagający szczególnie rygorystycznej kontroli.
Wyrok wobec prezesa. Ważny, ale nieprawomocny
Sprawa Seidorf ma jeszcze jeden wymiar.
Sąd Okręgowy w Jeleniej Górze uznał Krzysztofa Pleszewskiego za winnego przywłaszczenia 958 tysięcy złotych wpłaconych przez małżeństwo inwestorów na zakup lokalu.
Nabywcy odstąpili od transakcji w związku z opóźnieniem w przekazaniu nieruchomości, lecz nie odzyskali wpłaconych pieniędzy.
Jak podał 2 października „Puls Biznesu”, sąd wymierzył oskarżonemu karę półtora roku pozbawienia wolności oraz grzywnę w wysokości 15 tysięcy złotych. Orzekł również obowiązek naprawienia szkody.
Wyrok jest nieprawomocny.
Pleszewski podkreślał możliwość jego kontroli instancyjnej i zapowiadał odniesienie się do orzeczenia po zapoznaniu z pisemnym uzasadnieniem.
Należy wyraźnie rozdzielić tę sprawę karną od odrębnych sporów dotyczących struktury grupy kapitałowej, działalności operatora oraz restrukturyzacji przedsiębiorstwa.
Jednak wszystkie te postępowania pokazują, jak skomplikowana może stać się sytuacja prywatnych inwestorów, gdy przedsięwzięcie hotelowe traci płynność finansową.
Właściciel pokoju, ale nie właściciel decyzji
To być może najważniejszy problem całego modelu.
Osoba kupująca apartament w condohotelu może być przekonana, że inwestuje w nieruchomość.
I formalnie często rzeczywiście tak jest.
Ale ekonomiczny sens tej inwestycji bywa uzależniony od szeregu czynników, nad którymi nabywca nie ma kontroli.
Nie decyduje o wysokości cen noclegów. Nie zarządza personelem. Nie wybiera dostawców. Nie kontroluje wydatków reklamowych. Nie ma automatycznie prawa samodzielnie prowadzić hotelu. Nie musi mieć dostępu do pełnej dokumentacji finansowej operatora.
A kiedy umowa wygasa albo operator staje się niewypłacalny, może zostać z lokalem, który nadal generuje wydatki, ale przestał przynosić oczekiwane dochody.
W dodatku indywidualne wynajmowanie pokoju może okazać się praktycznie utrudnione przez regulamin obiektu, przeznaczenie nieruchomości, brak zaplecza czy konstrukcję praw do części wspólnych.
Nie oznacza to, że każdy condohotel jest wadliwym przedsięwzięciem.
Oznacza natomiast, że własność nieruchomości i kontrola nad działalnością gospodarczą są dwiema różnymi rzeczami.
A sprzedawanie pierwszej jako gwarancji powodzenia drugiej może prowadzić do niebezpiecznych nieporozumień.
Państwo wiedziało o ryzyku już w 2019 roku
Problemy condohoteli nie pojawiły się nagle.
Już w 2019 roku Komisja Nadzoru Finansowego i Urząd Ochrony Konkurencji i Konsumentów ostrzegały przed inwestycjami reklamowanymi jako źródło pewnego, wysokiego dochodu.
Zwracano uwagę na ryzyko niewypłacalności operatora, nadmiernie optymistyczne prognozy i brak odpowiedniej ochrony prawnej nabywców.
W lipcu 2026 roku UOKiK ponownie podjął temat.
Urząd poinformował o zarzutach związanych między innymi z wprowadzaniem konsumentów w błąd co do zysku, kosztów i ryzyka oraz ze stosowaniem niedozwolonych postanowień umownych.
Wśród objętych działaniami przedsiębiorców znalazły się podmioty związane z inwestycjami Linea Mare i Beskid Resort Properties. W odrębnych postępowaniach dotyczących współpracy z urzędem pojawiły się Haveno Estate i Zdrojowa Invest2.
Zarzuty administracyjne nie przesądzają oczywiście o naruszeniu prawa. Pokazują jednak, że problem komunikowania ryzyka nadal jest aktualny.
Co istotne, UOKiK podkreśla również, że zakup lokalu użytkowego w condohotelu w większości przypadków nie zapewnia nabywcy ochrony przewidzianej dla kupujących mieszkania na podstawie ustawy deweloperskiej.
To kolejny powód, dla którego porównywanie takiej inwestycji ze zwykłym zakupem mieszkania pod wynajem może być mylące.
Kto zarabia pierwszy, a kto ryzykuje najdłużej?
Warto przyjrzeć się podziałowi korzyści i ryzyka.
Deweloper może uzyskać znaczną część przychodów już na etapie sprzedaży lokali.
Właściciel apartamentu angażuje własny kapitał, często oszczędności gromadzone przez wiele lat.
Operator czerpie przychody z prowadzenia działalności hotelowej, ale może działać w osobnej spółce, z odrębnym majątkiem i zobowiązaniami.
Pośrednik otrzymuje wynagrodzenie za doprowadzenie do transakcji.
Natomiast nabywca pozostaje z inwestycją na lata.
Jeżeli przedsięwzięcie funkcjonuje prawidłowo, każda ze stron może odnosić korzyści.
Jeżeli zaczyna się kryzys, interesy uczestników mogą gwałtownie się rozchodzić.
Deweloper mógł już otrzymać pieniądze ze sprzedaży. Operator może próbować renegocjować umowy. Wierzyciele dochodzą należności. Banki realizują zabezpieczenia.
A prywatny właściciel apartamentu musi odpowiedzieć sobie na pytanie, co właściwie pozostało z jego inwestycji.
Ile jest wart pokój w obiekcie, który przestał być sprawnie zarządzanym hotelem?
Ile będzie kosztowało utrzymanie części wspólnych?
Czy właściciele potrafią wspólnie zorganizować nowego operatora?
Czy nieruchomość można sprzedać bez znacznej utraty wartości?
To pytania, na które reklamowa obietnica regularnego dochodu zwykle nie daje odpowiedzi.
Gminy i podatnicy. Czy również ponoszą koszty?
Jest jeszcze wątek, który zasługuje na odrębne postępowanie reporterskie.
Duże przedsięwzięcia turystyczne korzystają z lokalnej infrastruktury: dróg, wodociągów, kanalizacji, gospodarki odpadami, komunikacji i usług publicznych.
Mogą również generować miejsca pracy, podatki, opłaty oraz zamówienia dla lokalnych przedsiębiorców.
Nie można zatem zakładać, że każdy condohotel jest obciążeniem dla samorządu.
Ale nie można też przyjmować bez sprawdzenia, że luksusowy obiekt automatycznie przynosi gminie wymierne korzyści.
Rzeczywisty bilans zależy od tego, kto finansował infrastrukturę, czy inwestor partycypował w kosztach, ile wynoszą wpływy podatkowe oraz jakie obciążenia ponosi budżet lokalny.
W przypadku inwestycji, które kończą się niewypłacalnością, takie pytania nabierają szczególnego znaczenia.
Nie dysponujemy jednak dowodami, które pozwalałyby obecnie przypisać konkretnym gminom straty wynikające ze spraw Optimy lub Seidorf.
To temat do zbadania, a nie gotowy zarzut.
Czy to była piramida finansowa?
Takie określenie pojawia się czasami w internetowych dyskusjach o nieudanych inwestycjach hotelowych.
Trzeba jednak zachować ostrożność.
Wypłacanie inwestorom świadczeń ze środków innych niż bieżący dochód konkretnego pokoju nie oznacza automatycznie funkcjonowania piramidy finansowej.
Przedsiębiorstwa mogą legalnie finansować początkowe straty z kapitału własnego, kredytów lub dochodów z innych przedsięwzięć.
O oszukańczym mechanizmie można mówić dopiero wtedy, gdy dowody wykazują określone działania, zamiar wprowadzenia w błąd i inne przesłanki odpowiedzialności.
Dlatego kluczowe znaczenie mają sprawozdania finansowe, rzeczywiste przepływy pieniężne, umowy między spółkami i sposób informowania nabywców o ryzyku.
W dostępnych materiałach nie ma podstaw, aby cały rynek condohoteli nazwać piramidą finansową.
Są natomiast dostatecznie poważne sygnały, by pytać, czy niektórzy inwestorzy otrzymywali realistyczny obraz ekonomiczny przedsięwzięcia, w które angażowali swoje pieniądze.
Gdzie kończy się ryzyko gospodarcze, a zaczyna odpowiedzialność?
Każda inwestycja niesie ryzyko.
Hotel może stracić klientów. Koszty energii mogą wzrosnąć. Sezon turystyczny może okazać się słabszy od przewidywań. Wysokie oprocentowanie kredytów może obniżyć rentowność.
To zwykłe ryzyko prowadzenia działalności gospodarczej.
Inną kwestią jest jednak zatajenie przed inwestorem istotnych informacji, przedstawianie nierealnych prognoz jako pewnych korzyści, zawieranie transakcji ze szkodą dla wierzycieli czy niewłaściwe dysponowanie powierzonymi pieniędzmi.
Właśnie te granice badają organy nadzoru i wymiar sprawiedliwości.
W sprawach Optimy i Seidorf nie wolno zastępować ustaleń sądowych własnymi wyrokami.
Nie należy również automatycznie przypisywać osobom występującym w mediach społecznościowych odpowiedzialności za działalność gospodarczą ich krewnych.
Popularność influencerki nie dowodzi jej udziału w jakichkolwiek nieprawidłowościach.
Ale zainteresowanie medialne może mieć pożyteczny skutek, jeżeli skieruje uwagę społeczeństwa z życia prywatnego celebrytów na sytuację ludzi, którzy powierzyli przedsiębiorcom swoje oszczędności.
Najważniejsza gwarancja, której zabrakło
W reklamach condohoteli można było zobaczyć luksusowe wnętrza, piękne krajobrazy, wizualizacje basenów i symulacje rocznych dochodów.
Znacznie trudniej było dostrzec odpowiedź na fundamentalne pytanie: co stanie się z właścicielem apartamentu, kiedy przedsiębiorstwo zarządzające hotelem przestanie płacić?
Czy istnieje zabezpieczenie wypłat?
Czy umowę gwarantuje silny finansowo podmiot?
Czy właściciel ma zagwarantowany dostęp do infrastruktury wspólnej?
Czy może samodzielnie wynajmować lokal?
Czy operator przedstawia audytowane sprawozdania finansowe?
Kto pokrywa straty?
To nie są szczegóły zapisane małym drukiem. To istota inwestycji.
Sprawy Rezydencji Gubałówka i Seidorf Mountain Resort pokazują, że nawet imponująca nieruchomość nie musi oznaczać stabilnego przedsięwzięcia gospodarczego.
Budynki mogą stać, apartamenty mogą mieć właścicieli, a jednocześnie spółki mogą być zadłużone na dziesiątki milionów złotych.
Pytanie, na które Polska wciąż potrzebuje odpowiedzi
Skoro państwowe instytucje ostrzegały o ryzykach już w 2019 roku, dlaczego po siedmiu latach nadal analizujemy przypadki tak poważnych problemów finansowych, nierzetelnych prognoz i konfliktów z wierzycielami?
Czy konsumenci mieli wystarczający dostęp do informacji?
Czy konstrukcje umów właściwie zabezpieczały ich interesy?
Czy system nadzoru reagował odpowiednio wcześnie?
I wreszcie: czy reklama pewnego dochodu nie przesłaniała faktu, że nabywca kupuje nie tylko nieruchomość, lecz także udział w ryzyku gospodarczym, nad którym ma ograniczoną kontrolę?
W luksusowym hotelu można sprzedać każdy pokój osobno. Nie da się jednak w ten sposób podzielić odpowiedzialności za prawidłowe działanie całego przedsięwzięcia.
A kiedy pieniądze przestają wpływać, właściciele apartamentów odkrywają, że kupili metry kwadratowe, ale niekoniecznie bezpieczeństwo finansowe.
I to jest najważniejsza lekcja płynąca z tych spraw.
Radio DTR – analiza redakcyjna. Stan ustaleń na 26 października 2026 r. Wszelkie informacje o zarzutach karnych i administracyjnych należy odróżniać od prawomocnych rozstrzygnięć. Osobom objętym postępowaniami przysługuje domniemanie niewinności. Czytaj dalej Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.Ten temat ma ciąg dalszy