Wołów otrzymał w 2025 roku z PIT o ponad 42 miliony złotych więcej niż rok wcześniej. Jednocześnie po opłaceniu wydatków bieżących zostało mu mniej pieniędzy. Ten pozorny paradoks wyjaśniają reforma finansowania samorządów i pełne zestawienie budżetu. Dopiero razem pokazują, ile gminie przybyło dochodów i co stało się z jej finansową swobodą.
W raporcie o stanie gminy liczby wyglądają imponująco. W 2024 roku dochody Wołowa z PIT wyniosły 27,51 mln zł. W 2025 roku osiągnęły 69,62 mln zł. To wzrost o 42,11 mln zł, czyli około 153 procent.
Gdyby zatrzymać się na tym zestawieniu, można byłoby odnieść wrażenie gwałtownego gospodarczego awansu. Więcej dobrze płatnej pracy, więcej zamożnych mieszkańców, większe możliwości inwestowania. Tyle że sama ta tabela niczego takiego nie dowodzi.

Między porównywanymi latami zmieniły się zasady naliczania dochodów samorządów. Patrzymy więc na rzeczywiste wpływy, ale obliczone według różnych reguł. Budżet potrafi zaskakiwać. Szczególnie wtedy, gdy czyta się tylko jedną rubrykę.
Dlaczego PIT tak urósł
Od 2025 roku obowiązuje nowy system wynikający z ustawy o dochodach jednostek samorządu terytorialnego. Wcześniej udziały samorządów wiązano z podatkiem należnym. W nowym modelu punktem wyjścia są dochody podatników. Dla gminy ustawowy udział w PIT wynosi 7 procent tak ustalonej podstawy.
Przy obliczaniu kwoty na 2025 rok wykorzystano dochody podatników z 2022 roku, poddane waloryzacji o 37,1 procent. Współczynnik 1,371, przywołany w wołowskim raporcie, opisuje właśnie ten zabieg obliczeniowy.
Nie jest to informacja, że w 2025 roku mieszkańcy Wołowa dostali podwyżki o 37,1 procent. Tym bardziej wzrost wpływów gminy o 153 procent nie oznacza takiego wzrostu ich zarobków. Do ustalenia rzeczywistej zmiany dochodów mieszkańców potrzebne byłyby odrębne dane podatkowe, porównane za te same lata i według tych samych definicji.
Zmieniła się również konstrukcja subwencji. Nowy system w większym stopniu finansuje potrzeby samorządu przez PIT i CIT, a subwencja uzupełnia wynik ustawowej kalkulacji. Dlatego wzrost jednego źródła trzeba czytać razem ze zmianą pozostałych.
Co pokazuje szersze porównanie
Zestawienia Regionalnej Izby Obrachunkowej pozwalają sprawdzić wykonanie budżetów Wołowa za oba lata. W 2024 roku PIT przyniósł 27,51 mln zł, CIT około 673 tys. zł, a pozycja obejmująca subwencję ogólną i środki na uzupełnienie dochodów — 44,32 mln zł. Łącznie było to 72,50 mln zł.
W 2025 roku PIT wyniósł 69,62 mln zł, CIT około 425 tys. zł, a subwencja ogólna i środki uzupełniające łącznie 10,75 mln zł. Na tę ostatnią kwotę składały się 10,27 mln zł subwencji oraz około 475 tys. zł środków uzupełniających. Suma tych trzech źródeł osiągnęła 80,79 mln zł.
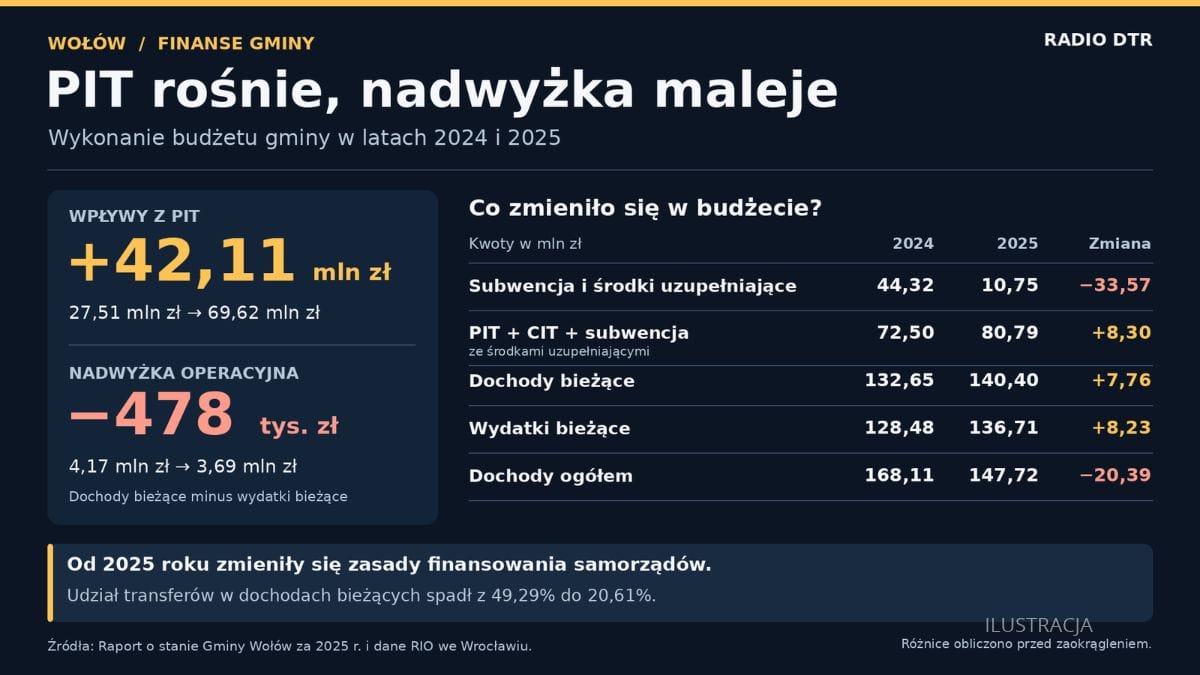
Przyrost całego tak zestawionego finansowania wyniósł zatem 8,30 mln zł, czyli około 11,4 procent. Wzrost PIT o 42,11 mln zł to tylko część obrazu: równolegle pozycja subwencji i środków uzupełniających zmniejszyła się o 33,57 mln zł, a CIT spadł o około 248 tys. zł.
Te 8,30 mln zł jest nominalną różnicą między wykonaniem dwóch budżetów. Nie stanowi jeszcze dokładnej wyceny korzyści z samej reformy. Do takiego rachunku należałoby porównać dochody za 2025 rok w nowym systemie z dochodami, jakie za ten sam rok przyniosłyby stare przepisy, uwzględniając wszystkie powiązane elementy finansowania.
To rozróżnienie ma znaczenie. Zestawienie rok do roku pokazuje zmianę wpływów. Porównanie dwóch systemów dla tego samego roku pozwala oddzielić skutek zmiany prawa od pozostałych czynników.
Czy gmina stała się bardziej samodzielna?
Raport podaje, że udział transferów bieżących w dochodach bieżących spadł z 49,29 do 20,61 procent. Chodzi o subwencję oraz dotacje i środki przeznaczone na cele bieżące. PIT zalicza się natomiast do dochodów własnych.
Zmiana sposobu finansowania wpływa więc także na ten wskaźnik. Jeżeli większa część pieniędzy trafia do gminy przez PIT, a mniejsza przez subwencję, udział transferów maleje. Sam ten spadek nie wystarcza jednak, aby ocenić, o ile wzrosła praktyczna swoboda wydawania pieniędzy.
Subwencja ogólna już wcześniej różniła się od dotacji celowej: co do zasady gmina decydowała o jej przeznaczeniu. Nie można zatem traktować całej poprzedniej subwencji tak, jakby była pieniędzmi przypisanymi do konkretnych faktur. Nie można też utożsamiać większego udziału dochodów własnych z możliwością swobodnego ustalania zasad PIT przez radę miejską. Te reguły nadal określa państwo.
Wskaźnik pokazuje istotną zmianę struktury finansowania. O tym, ile gmina może przeznaczyć na nowe zadania, mówi jednak dopiero zestawienie wszystkich dochodów z kosztami jej obowiązków.
Najważniejszy rachunek: dochody i koszty
Wszystkie dochody bieżące Wołowa wzrosły ze 132,65 mln zł w 2024 roku do 140,40 mln zł w 2025 roku. Przybyło 7,76 mln zł, czyli około 5,85 procent. To obejmuje także pozostałe źródła finansowania, dlatego wynik różni się od wzrostu samego zestawienia PIT, CIT i subwencji ze środkami uzupełniającymi.
Równocześnie wydatki bieżące wzrosły ze 128,48 mln zł do 136,71 mln zł. Zwiększyły się o 8,23 mln zł, czyli około 6,41 procent. Koszty rosły zatem szybciej niż dochody służące bieżącemu funkcjonowaniu gminy.
Pozostała po ich pokryciu nadwyżka operacyjna zmniejszyła się z 4,17 mln zł do 3,69 mln zł. Ubyło niemal 478 tys. zł, około 11,5 procent. Jej udział w dochodach bieżących spadł z 3,14 do 2,63 procent.
To najważniejsza odpowiedź dla mieszkańców pytających o finansowe możliwości gminy. Mimo znacznie większego PIT roczna nadwyżka bieżących dochodów nad bieżącymi wydatkami była mniejsza niż wcześniej.
Nie jest ona przy tym pulą w całości dostępną na nowe pomysły. Ma znaczenie również dla spłaty zadłużenia i finansowania inwestycji. Odsetki obciążają już wydatki bieżące, natomiast spłaty kapitału kredytów i pożyczek są odrębnymi rozchodami. Dodatnia nadwyżka operacyjna nie oznacza automatycznie, że gmina ma nadwyżkę całego budżetu albo gotówkę bez zobowiązań.
Większy PIT, mniejszy budżet
Łączne dochody Wołowa spadły ze 168,11 mln zł do 147,72 mln zł — o 20,39 mln zł, czyli około 12,1 procent. Przyczyną tego wyniku był spadek dochodów majątkowych: z 35,47 mln zł do 7,32 mln zł. Wzrost dochodów bieżących nie zrównoważył tej zmiany.
Dochody majątkowe obejmują między innymi dotacje inwestycyjne i sprzedaż majątku. Są związane także z harmonogramami konkretnych przedsięwzięć, dlatego ich roczne wahania wymagają osobnego wyjaśnienia. Sam spadek nie dowodzi pogorszenia lokalnej gospodarki ani zaniedbania urzędu.
Pokazuje jednak, dlaczego nie można opisywać całego budżetu przez pryzmat PIT. Wydatki majątkowe również spadły: z 65,47 mln zł do 21,19 mln zł. Nie należy przypisywać tej zmiany wyłącznie reformie dochodów. Trzeba sprawdzić zakończone inwestycje, przesunięcia terminów i dostępność zewnętrznego finansowania.
O co powinni pytać mieszkańcy
Od władz Wołowa warto oczekiwać zestawienia, które pokaże osobno skutki reformy, zmiany pozostałych dochodów oraz wzrost kosztów wykonywania zadań. Potrzebne jest także wyjaśnienie, które wydatki najmocniej ograniczyły nadwyżkę operacyjną i jakie działania mają ją zwiększyć w kolejnych latach.
Warto zapytać również, jaka część dochodów ma charakter powtarzalny, ile środków jest związanych z określonymi zadaniami i jaka kwota pozostaje po uwzględnieniu obsługi oraz spłat zadłużenia. Wszystkie przytoczone porównania kwot są nominalne; nie mierzą dodatkowo zmiany siły nabywczej pieniądza.
Dochody z PIT rzeczywiście wzrosły o ponad 42 miliony złotych. Gmina rzeczywiście otrzymała też więcej dochodów bieżących. Ale koszty bieżące zwiększyły się jeszcze bardziej, pozostawiając mniejszą nadwyżkę. To właśnie tę ostatnią różnicę mieszkańcy powinni mieć przed oczami, kiedy słyszą o większych możliwościach swojego samorządu.
Rewitalizacja na finiszu. Osiem wykonanych zadań z czterdziestu siedmiu
Wołów zadłużony na kolejne lata. RIO ostrzega: spłacanie starych długów nowymi może zagrozić finansom gminy
Miliony różnicy w sprawozdaniach. Czy obraz finansów Powiatu Wołowskiego był rzetelny?
Dług szpitala w księgach powiatu. RIO ujawnia nierzetelne rozliczenia. Co wiedzieli radni?