Powiat Wołowski przejął zobowiązania związane z kredytem Powiatowego Centrum Medycznego. Kontrola Regionalnej Izby Obrachunkowej wykazała, że nie wszystkie należne kwoty prawidłowo ujmowano w księgach rachunkowych i sprawozdaniach. Jednocześnie dokumenty budżetowe wskazują, że samorząd planował skrócenie okresu spłaty i ograniczenie kosztów obsługi długu. Sprawdzamy, co wynika z obu grup dokumentów, jak rozliczano zobowiązania wobec Banku Gospodarstwa Krajowego i jakie informacje mogli otrzymywać radni powiatowi.
Dług szpitala, który trafił do budżetu powiatu
Problemy finansowe Powiatowego Centrum Medycznego w Wołowie od lat wymagają zaangażowania samorządów. Spółka prowadząca działalność leczniczą, pozostająca w restrukturyzacji, korzystała z finansowania bankowego, którego spłata stała się również sprawą publicznych pieniędzy.
W 2018 roku udzielono zabezpieczenia rzeczowego kredytu obrotowego w odnawialnej linii kredytowej, którego stroną było Powiatowe Centrum Medyczne. Z dokumentów budżetowych wynika, że późniejsze porozumienie z Bankiem Gospodarstwa Krajowego doprowadziło do przejęcia przez powiat obowiązku spłaty zobowiązań związanych z tym finansowaniem.
5 czerwca 2024 roku zawarto porozumienie z BGK. W jego następstwie powiat miał spłacać określone zobowiązania szpitalnej spółki.
Z pozoru była to operacja mająca uporządkować sytuację finansową PCM. Jej konsekwencje wykraczały jednak poza samą spółkę: zobowiązania zaczęły obciążać finanse powiatu i wymagały prawidłowego uwzględnienia w dokumentacji księgowej oraz sprawozdaniach.
Kontrola Regionalnej Izby Obrachunkowej we Wrocławiu, przeprowadzona od 8 lipca do 27 sierpnia 2026 roku, ujawniła, że ten ostatni obowiązek nie został właściwie wykonany.
W wystąpieniu pokontrolnym z 22 października 2026 roku, skierowanym do starosty wołowskiego Jana Janasa, kontrolerzy opisali niepełną ewidencję zobowiązań, błędną klasyfikację kosztów oraz nierzetelność zapisów księgowych.
To ustalenia odnoszące się bezpośrednio do gospodarki finansowej powiatu. Nie stanowią natomiast dowodu, że pieniądze z kredytu zostały wydane niezgodnie z przeznaczeniem albo że ktoś świadomie ukrywał zobowiązania.
Dwie kwoty, które trzeba rozróżnić
W dokumentach pojawiają się dwie wartości: 1 685 198,65 zł oraz 2 126 405,97 zł.
Pierwsza kwota została wskazana w dokumentach wieloletniej prognozy finansowej jako wartość zobowiązań kapitałowych związanych z porozumieniem zawartym z BGK.
Druga pojawia się w wystąpieniu RIO jako łączna wartość zobowiązań wynikających z porozumienia z 5 czerwca 2024 roku.
Skąd różnica?
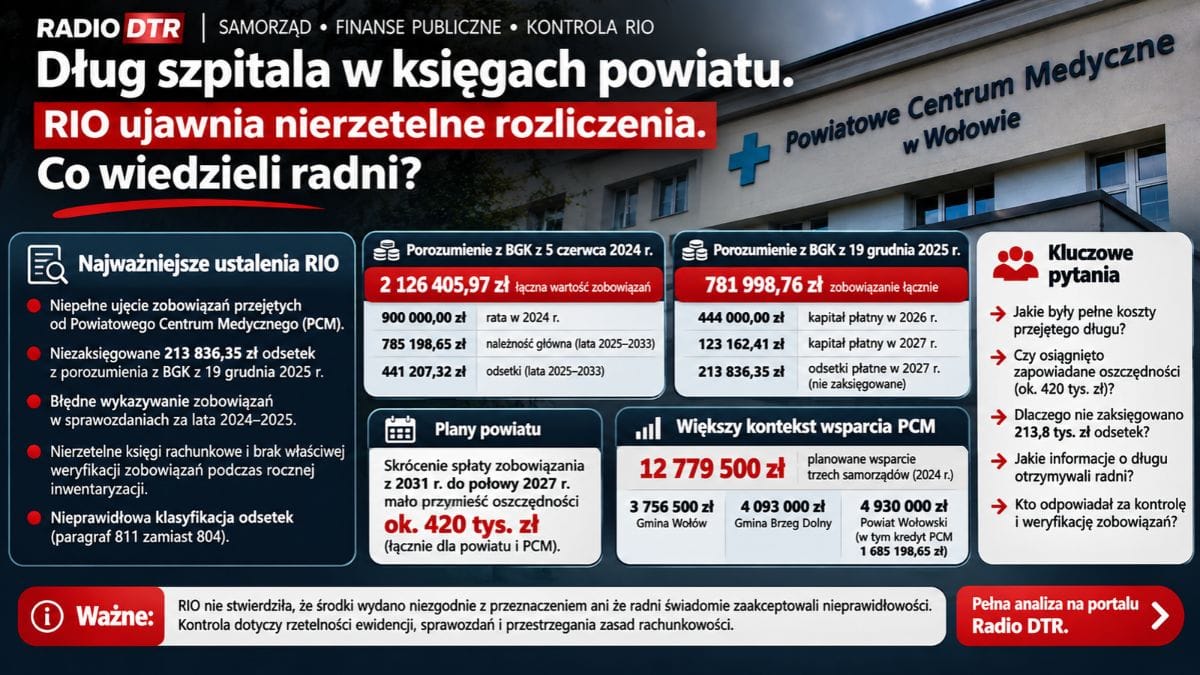
Z ustaleń Izby wynika, że łączna kwota 2 126 405,97 zł obejmowała 900 tys. zł pierwszej raty, 785 198,65 zł pozostałej należności głównej oraz 441 207,32 zł odsetek przewidzianych w pierwotnym harmonogramie.
Oznacza to, że sama kwota kapitału nie przedstawiała wszystkich kosztów związanych ze spłatą zobowiązania.
Jest to szczególnie istotne, gdy mieszkańcy próbują ustalić, ile rzeczywiście miał kosztować budżet powiatu udział w ratowaniu szpitala.
Nie wystarczy znać kwotę przejętego kapitału. Trzeba również uwzględnić odsetki, harmonogram płatności oraz skutki późniejszych zmian porozumienia.
RIO: księgowano raty, a nie całość zobowiązania
Najpoważniejsze ustalenia kontroli dotyczą sposobu ewidencjonowania przejętego długu.
Według RIO zobowiązania wynikające z porozumienia z czerwca 2024 roku nie zostały w całości ujęte we właściwym momencie w księgach rachunkowych starostwa.
Zamiast prawidłowo wykazać pełne zobowiązanie i wyodrębnić jego części krótko- oraz długoterminowe, księgowano kwoty spłacanych rat.
W 2024 roku odnotowano w ten sposób 900 tys. zł, odpowiadające pierwszej racie wynikającej z porozumienia.
Nie ujęto natomiast prawidłowo zaangażowania wydatków przyszłych lat w wysokości 1 226 405,97 zł. Na tę wartość składały się zarówno należność główna, jak i odsetki przypadające według porozumienia na lata 2025–2033.
Mechanizm ten ma znaczenie nie tylko dla księgowych.
Jeżeli jednostka samorządowa przyjmuje na siebie obowiązek zapłaty określonej kwoty w przyszłości, nie wystarczy księgować wyłącznie kolejnych przelewów. Należy prawidłowo wykazywać istniejące zobowiązania, nawet jeżeli termin ich zapłaty przypada za kilka lat.
W przeciwnym razie zapisy księgowe nie odzwierciedlają w pełni finansowych obowiązków jednostki.
I właśnie taki problem stwierdzili kontrolerzy.
Grudzień 2025 roku. Kolejne porozumienie i kolejny błąd
Sprawa nie zakończyła się na rozliczeniach z 2024 roku.
19 grudnia 2025 roku zawarto następne porozumienie z Bankiem Gospodarstwa Krajowego.
RIO ustaliła, że na koniec grudnia 2025 roku prawidłowo nie wykazano całego zobowiązania związanego z nowymi ustaleniami dotyczącymi spłaty.
W księgach ujęto 567 162,41 zł należności głównej, z czego 444 tys. zł przypadało na 2026 rok, a 123 162,41 zł na 2027 rok.
Nie zaksięgowano natomiast 213 836,35 zł odsetek naliczonych do dnia porozumienia, których płatność przewidziano na 2027 rok.
Łączna wartość kapitału i odsetek wymienionych w tych ustaleniach wynosiła 781 998,76 zł.
Co istotne, RIO wskazała również, że w ewidencji zaangażowania wydatków przyszłych lat pominięto 336 998,76 zł przypadające na 2027 rok.
Nie są to kolejne niezależne zobowiązania, które można po prostu dodawać do całkowitego zadłużenia. To różne ujęcia części tego samego mechanizmu finansowego.
Jednak ich nieuwzględnienie we właściwych miejscach dokumentacji oznaczało, że ewidencja nie przedstawiała rzetelnie wszystkich obowiązków wynikających z porozumienia.
Nie tylko księgi. Problem dotyczył również sprawozdań
Wystąpienie RIO wskazuje na konsekwencje tych błędów.
Rzeczywiste zobowiązania z tytułu przejętego długu nie były wykazywane w całości lub w części w kwartalnych sprawozdaniach Rb-28S oraz w sprawozdaniach finansowych powiatu za 2024 i 2025 rok.
W jednostkowym sprawozdaniu Rb-28S za 2025 rok, w pozycji dotyczącej zobowiązań, wykazano 444 tys. zł, chociaż z ewidencji wynikała kwota 567 162,41 zł.
Różnica wynosiła 123 162,41 zł.
Nie należy jej automatycznie dodawać do niezaksięgowanych odsetek, aby przedstawiać jedną rzekomą kwotę ukrytego długu. Poszczególne błędy dotyczą innych sposobów prezentacji i klasyfikacji zobowiązań.
Jednocześnie potwierdzają, że problem nie sprowadzał się do jednego błędnego zapisu.
RIO stwierdziła bowiem nierzetelne prowadzenie ksiąg rachunkowych oraz brak właściwej weryfikacji stanu zobowiązań podczas rocznej inwentaryzacji.
To szczególnie poważna ocena z punktu widzenia zasad rachunkowości.
Księgi mają przedstawiać rzeczywisty stan finansów jednostki. A coroczna weryfikacja zobowiązań jest między innymi po to, aby wykrywać rozbieżności między umowami a ewidencją.
W tym przypadku mechanizm kontroli nie zadziałał prawidłowo.
Powiat zapowiadał oszczędności na obsłudze długu
Istotny kontekst przynoszą dokumenty wieloletniej prognozy finansowej Powiatu Wołowskiego.
W objaśnieniach do WPF na lata 2025–2036 wskazano, że pierwotny termin spłaty zobowiązania przejętego w związku z kredytem PCM, przewidziany do 2031 roku, miał zostać skrócony do połowy 2027 roku.
Według przedstawionych wówczas założeń takie rozwiązanie miało ograniczyć koszty obsługi zobowiązania o blisko 420 tys. zł – łącznie dla powiatu oraz Powiatowego Centrum Medycznego.
To ważna informacja, ponieważ pokazuje, że samorząd podejmował działania zmierzające do zmniejszenia obciążeń związanych z kredytem.
Nie można jednak na podstawie samych zapowiedzi przesądzić, że cała planowana oszczędność została osiągnięta.
Aby to potwierdzić, trzeba porównać pierwotne i zmienione harmonogramy spłat, wysokość naliczonych odsetek oraz faktyczne płatności.
W dokumentach WPF znajdujemy również prognozowane wydatki na obsługę całego zadłużenia powiatu. W jednym z analizowanych wariantów prognozy na lata 2025–2036 przewidziano około 1,75 mln zł na 2025 rok, 1,47 mln zł na 2026 rok, 1,16 mln zł na 2027 rok i 903 tys. zł na 2028 rok.
Nie są to jednak wyłącznie koszty przejętego długu szpitala. Obejmują szerszą obsługę zobowiązań powiatu.
Dlatego nie byłoby prawidłowe przedstawianie tych wartości jako kosztów samego porozumienia z BGK.
Pozostaje natomiast zasadne pytanie, jaki udział w ogólnych wydatkach na obsługę długu miały zobowiązania przejęte od PCM i czy po zmianie harmonogramu faktycznie nastąpiło zapowiadane zmniejszenie kosztów.
Grudniowa decyzja zarządu. Co o porozumieniu wiedzieli radni?
Kolejny element sprawy wynika ze sprawozdania z działalności Zarządu Powiatu Wołowskiego za okres od 12 grudnia 2025 roku do 22 stycznia 2026 roku.
W dokumencie wskazano uchwałę nr 74/220/2025 dotyczącą zgody na zawarcie porozumienia z Powiatowym Centrum Medycznym oraz rozłożenia na raty spłaty długu wobec BGK.
Zarząd wyjaśniał tę decyzję trudnościami płatniczymi szpitalnej spółki.
A zatem sama sprawa przejętych zobowiązań nie była nieobecna w oficjalnych dokumentach powiatu.
Wieloletnia prognoza finansowa informowała o zadłużeniu związanym z BGK, a zarząd podejmował formalne decyzje dotyczące jego obsługi.
To jednak nie rozstrzyga zasadniczego pytania: jak szczegółowe i kompletne dane o zobowiązaniach przedstawiano radnym?
Czym innym jest informacja o istnieniu porozumienia z bankiem, a czym innym pełna wiedza o kapitale, odsetkach, terminach płatności i ich prawidłowym ujęciu w sprawozdaniach.
Nie wiemy jeszcze, czy radnym przedstawiono wszystkie dokumenty porozumień, czy otrzymali dokładne harmonogramy spłat i czy informowano ich o różnicach pomiędzy zapisami księgowymi a rzeczywistymi zobowiązaniami.
Nie ma też podstaw, aby twierdzić, że radni świadomie akceptowali nieprawidłowości ujawnione później przez RIO.
Właściwe pytanie brzmi więc nie tylko: co wiedzieli radni, ale również: jakie informacje powinien przekazać im zarząd i czy obowiązek ten został wykonany w sposób pozwalający na rzeczywistą kontrolę finansów powiatu?
Prawie 13 milionów na ratowanie PCM. Szerszy kontekst zobowiązań
Aby zrozumieć znaczenie rozliczeń z BGK, trzeba przypomnieć sytuację Powiatowego Centrum Medycznego.
W lipcu 2024 roku samorząd powiatowy informował o porozumieniu dotyczącym finansowego wsparcia szpitalnej spółki.
W publicznym komunikacie przedstawiono plan zaangażowania trzech samorządów.
Gmina Wołów miała zabezpieczyć 3 756 500 zł, Brzeg Dolny 4 093 000 zł, a Powiat Wołowski 4 930 000 zł.
Łącznie dawało to 12 779 500 zł.
Z komunikatu wynikało także, że od kwoty przypadającej na powiat miała zostać odjęta wartość kredytu PCM spłacanego przez powiat, wynosząca 1 685 198,65 zł.
Wartości te obrazują skalę planowanego wsparcia, ale nie przesądzają o wysokości ostatecznie dokonanych dopłat ani ich rozliczeniu. Do tego potrzebne są uchwały, potwierdzenia wykonania płatności i sprawozdania spółki.
Widać jednak, że przejęcie zobowiązań wobec BGK było elementem szerszego przedsięwzięcia finansowego, którego celem było ustabilizowanie działalności PCM.
Nie należy zatem utożsamiać prawie 13 mln zł planowanego wsparcia z kwotą długu poddanego analizie RIO. Są to różne kategorie finansowe.
Jednocześnie właśnie przy takiej skali zaangażowania środków publicznych szczególnego znaczenia nabiera dokładne dokumentowanie wszystkich zobowiązań i przyszłych kosztów.
Odsetki zaksięgowane w niewłaściwej kategorii
Kontrolerzy zwrócili uwagę również na klasyfikację odsetek naliczanych przez BGK.
Wydatki związane z ich zapłatą ujmowano w paragrafie 811, dotyczącym odsetek od samorządowych papierów wartościowych oraz kredytów i pożyczek zaciągniętych przez jednostki samorządu terytorialnego.
Zdaniem RIO powinny być klasyfikowane w paragrafie 804, właściwym dla obsługi określonych zobowiązań jednostek samorządu terytorialnego zaliczanych do tytułu dłużnego.
Można uznać, że dla mieszkańca numer paragrafu budżetowego nie ma większego znaczenia.
Ma jednak znaczenie przy ocenie charakteru wydatków publicznych.
Przejęcie zobowiązania związanego z kredytem innego podmiotu nie jest tym samym co zaciągnięcie przez powiat zwykłego kredytu na własne potrzeby.
Prawidłowa klasyfikacja pomaga rozróżnić te operacje i ustalić, z czego wynikają koszty finansowe.
RIO uznała stosowaną przez powiat klasyfikację za niezgodną z odpowiednimi przepisami.
Nie oznacza to jednak automatycznie, że odsetki zapłacono bez podstawy prawnej albo w zawyżonej wysokości. Tego wystąpienie pokontrolne nie stwierdza.
Kto odpowiadał za kontrolę zobowiązań?
Przepisy o finansach publicznych i rachunkowości określają obowiązki kierowników jednostek oraz osób odpowiedzialnych za prowadzenie ksiąg.
Kierownik jednostki odpowiada za całość gospodarki finansowej w granicach określonych prawem. Skarbnik, wykonujący obowiązki głównego księgowego budżetu, realizuje przypisane mu zadania dotyczące rachunkowości i kontroli finansowej.
Nie oznacza to jednak, że każda nieprawidłowość księgowa automatycznie stanowi indywidualne zawinione naruszenie po stronie starosty lub skarbnika.
W przypadku Powiatu Wołowskiego RIO wskazała odpowiedzialność starosty, skarbnika oraz właściwych pracowników starostwa zgodnie z zakresem ich obowiązków.
Jednocześnie Izba stwierdziła, że salda zobowiązań nie odzwierciedlały stanu wynikającego z porozumień z BGK.
To prowadzi do kolejnego problemu.
Dlaczego niezgodności pomiędzy dokumentami bankowymi a księgami nie zostały wychwycone podczas rocznej inwentaryzacji zobowiązań?
Ustawa o rachunkowości nakazuje, aby weryfikować zobowiązania przez porównanie danych księgowych z odpowiednimi dokumentami i ocenę prawidłowości ich wartości.
W tym przypadku podstawowymi dokumentami były porozumienia zawarte z bankiem.
Jeżeli ich treść nie znajdowała właściwego odzwierciedlenia w księgach, należało ustalić przyczynę rozbieżności i dokonać odpowiednich zapisów.
RIO stwierdziła, że ten obowiązek nie został wykonany prawidłowo.
Nie wiemy jeszcze, na jakim dokładnie etapie zawiodła procedura: podczas przekazywania dokumentów, ewidencjonowania zobowiązań, weryfikacji sald czy zatwierdzania sprawozdań.
Wyjaśnienie tego mechanizmu będzie wymagało analizy pełnego protokołu kontroli i dokumentacji wewnętrznej starostwa.
Czy błędne sprawozdania mogły wpływać na decyzje budżetowe?
Rada powiatu podejmuje decyzje dotyczące budżetu, wieloletniej prognozy finansowej i absolutorium dla zarządu.
Do wykonywania swoich zadań potrzebuje wiarygodnych danych finansowych.
Nieprawidłowości w księgach nie muszą automatycznie prowadzić do nieprawidłowej uchwały budżetowej. Mogą jednak utrudniać ocenę rzeczywistych zobowiązań, przyszłych wydatków oraz zakresu obciążeń finansowych.
Dlatego ustalenia RIO powinny zostać zestawione z dokumentami przedstawianymi radnym przy rozpatrywaniu wykonania budżetów za 2024 i 2025 rok.
Należy zwłaszcza sprawdzić, czy w wieloletniej prognozie finansowej uwzględniono wszystkie koszty wynikające z porozumień z BGK oraz czy odpowiadały one zobowiązaniom wynikającym z dokumentacji bankowej.
Z samych ustaleń RIO nie wynika, że wszystkie dane w WPF były nieprawidłowe. Nie można też przesądzić, że uchwały absolutoryjne zostały podjęte na podstawie informacji niezgodnych z prawdą.
Wynika natomiast, że księgi i wskazane sprawozdania finansowe nie odzwierciedlały prawidłowo części zobowiązań.
To wystarczający powód, aby dokładnie sprawdzić dokumentacyjny obieg informacji między zarządem, służbami finansowymi a radą powiatu.
Ważne także to, czego RIO nie stwierdziła
Wystąpienie pokontrolne jest dokumentem urzędowym, którego ustalenia należy traktować poważnie. Nie wolno jednak przypisywać mu wniosków, których nie zawiera.
RIO nie stwierdziła w analizowanej części, że środki przeznaczone na spłatę zobowiązań PCM zostały przywłaszczone lub wydane na inne cele.
Nie wykazała również, że samo zawarcie porozumień z BGK było bezprawne.
Nie ustaliła świadomego wprowadzenia radnych w błąd.
Nie przedstawiono też w tym wystąpieniu wyliczenia szkody finansowej powstałej wskutek błędnego księgowania długu.
Kontrola dotyczyła przede wszystkim rzetelności ewidencji, sprawozdawczości, inwentaryzacji zobowiązań i klasyfikacji kosztów.
Trzeba również odnotować, że RIO pozytywnie oceniła współpracę pracowników starostwa z kontrolerami. W trakcie kontroli usunięto część stwierdzonych uchybień, choć dokument nie potwierdza, że wszystkie nieprawidłowości dotyczące długu PCM zostały już wyeliminowane.
Dziewięć pytań, na które powiat powinien odpowiedzieć
Po analizie wystąpienia RIO, dokumentów wieloletniej prognozy finansowej i sprawozdania zarządu pozostaje szereg zagadnień wymagających wyjaśnienia.
1. Jaka była pełna wartość zobowiązań Powiatu Wołowskiego wynikających z porozumienia z BGK z 5 czerwca 2024 roku, z rozdzieleniem kapitału i odsetek?
2. Jak porozumienie z 19 grudnia 2025 roku zmieniło wcześniejsze warunki spłaty, harmonogram oraz całkowite koszty finansowania?
3. Czy zapowiadane ograniczenie kosztów obsługi kredytu o blisko 420 tys. zł zostało rzeczywiście osiągnięte? Jeśli tak, jaka część oszczędności przypadła powiatowi, a jaka PCM?
4. Dlaczego nie zaksięgowano 213 836,35 zł odsetek wynikających z porozumienia z grudnia 2025 roku?
5. Kto odpowiadał za weryfikację sald zobowiązań podczas inwentaryzacji za 2024 i 2025 rok i dlaczego nie wykryto rozbieżności?
6. Czy dokonano korekt ksiąg i sprawozdań finansowych, których dotyczyły ustalenia RIO? Jeśli tak, kiedy i w jakim zakresie?
7. Jakie dokumenty i informacje o przejętym długu przekazano radnym powiatowym przed głosowaniami nad budżetem, jego wykonaniem i wieloletnią prognozą finansową?
8. Jakie kwoty z tytułu zobowiązań PCM pozostają jeszcze do zapłaty według stanu na 4 listopada 2026 roku?
9. Jakie procedury kontroli wewnętrznej zmieniono lub zamierza się zmienić, aby zapobiec ponownemu wystąpieniu podobnych uchybień?
Odpowiedzi pozwolą ustalić, czy nieprawidłowości ograniczały się do sposobu prowadzenia dokumentacji, czy też miały szerszy wpływ na proces zarządzania finansami publicznymi.
Kontrola RIO to nie koniec sprawy
Regionalna Izba Obrachunkowa sformułowała dziewięć wniosków pokontrolnych odnoszących się do całej kontroli gospodarki finansowej Powiatu Wołowskiego.
W części dotyczącej przejętego długu zażądała przestrzegania zasad rachunkowości, rzetelnego prowadzenia ksiąg, właściwego ewidencjonowania zaangażowania wydatków przyszłych lat oraz prawidłowej inwentaryzacji zobowiązań.
Starostwo ma obowiązek poinformować Izbę o wykonaniu zaleceń albo wskazać przyczyny ich niewykonania. Termin wynosi 30 dni od otrzymania wystąpienia, z uwzględnieniem ustawowych zasad dotyczących ewentualnych zastrzeżeń.
Dla mieszkańców istotna będzie nie tylko treść odpowiedzi przesłanej do RIO, ale również to, czy zmiany zostaną rzeczywiście wprowadzone.
Powiatowe Centrum Medyczne jest instytucją o szczególnym znaczeniu społecznym. Zapewnienie ciągłości jego działania może wymagać decyzji finansowych, które obciążają samorząd na wiele lat.
Takie decyzje powinny być jednak podejmowane w oparciu o pełne i wiarygodne informacje o kosztach, zobowiązaniach i terminach spłaty.
W przypadku Wołowa dokumenty pokazują dwie rzeczy jednocześnie: samorząd podejmował działania służące restrukturyzacji zobowiązań związanych ze szpitalem, a RIO stwierdziła nieprawidłowości w sposobie ich ujmowania i rozliczania.
To nie są informacje wzajemnie się wykluczające.
Można negocjować korzystniejsze warunki spłaty długu, a jednocześnie nieprawidłowo prowadzić jego ewidencję.
Pozostaje natomiast kwestia, której wystąpienie RIO nie rozstrzyga.
Czy rada powiatu dysponowała pełnym obrazem finansowych konsekwencji ratowania szpitala, czy też o części zobowiązań i błędach w ich ewidencji dowiedziała się dopiero z ustaleń kontrolerów?
To pytanie dotyczy nie tylko przeszłości. Dotyczy także sposobu, w jaki Powiat Wołowski powinien przedstawiać mieszkańcom swoje zobowiązania i przyszłe obciążenia budżetowe.
Bo dług można rozłożyć na raty, ale odpowiedzialności za rzetelność informacji finansowej nie da się rozłożyć na później.
Zawonia zmienia budżet o miliony. Co kryje się za nadzwyczajną sesją rady gminy?
Sylwester z Polsatem wraca do Wrocławia. Wielkie widowisko na placu Wolności i pytania o koszty
Oczyszczalnia w Obornikach Śląskich może stracić pozwolenie. Wody Polskie kierują sprawę ZGK do rozstrzygnięcia
Kto kontroluje kontrolujących? RIO unieważnia przepisy powiatu, ale sama powołuje ustawę o gminach