
Miało być prosto.
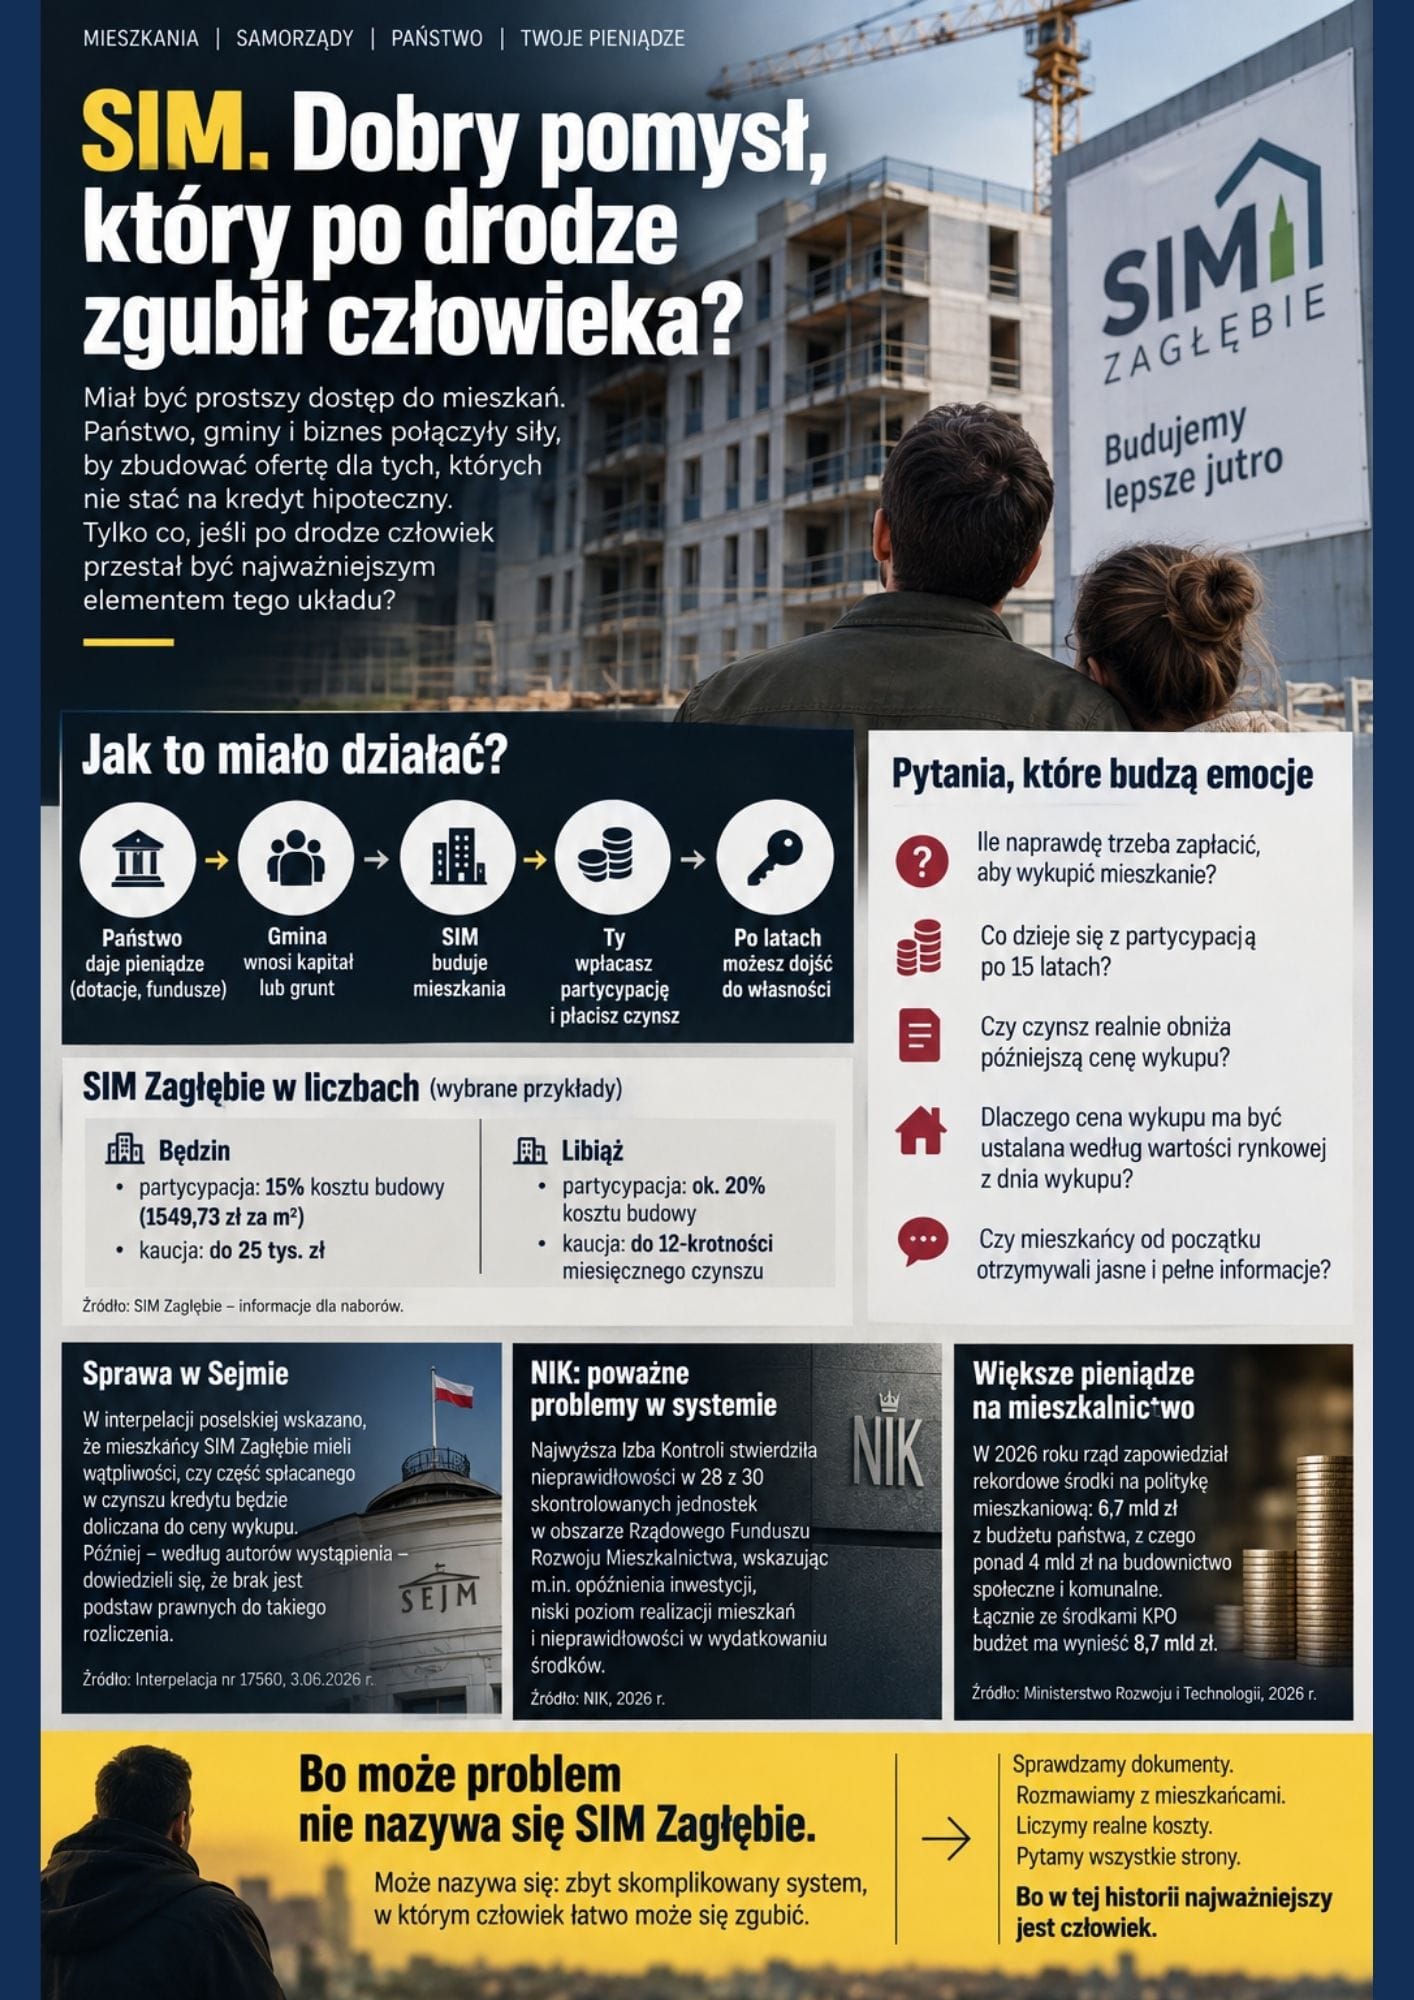
Państwo daje pieniądze. Samorząd wnosi kapitał albo grunt. Specjalnie utworzona spółka buduje mieszkania. Człowiek, którego nie stać na zwykły kredyt hipoteczny albo który nie chce wiązać się z bankiem na trzydzieści lat, wpłaca partycypację, zostaje najemcą i – jeśli wybierze odpowiedni wariant – w przyszłości może dojść do własności.
To właściwie brzmi jak jeden z rozsądniejszych pomysłów polskiej polityki mieszkaniowej.
I właśnie dlatego warto bardzo uważnie przyjrzeć się temu, co stało się później.
Na SIM Zagłębie trafiliśmy nie dlatego, że interesowała nas kolejna spółka komunalna. Trafiliśmy na nią przez ludzi, którzy weszli z nią w konflikt.
Ich historia uruchomiła znacznie ciekawsze pytanie:
czy Społeczne Inicjatywy Mieszkaniowe rozwiązują problem mieszkaniowy, czy stworzyliśmy kolejny system, w którym obywatel wpłaca pieniądze, samorząd jest udziałowcem, państwo finansuje przedsięwzięcie, bank kredytuje budowę, spółka zarządza całym mechanizmem – a gdy pojawia się spór, nagle trudno ustalić, kto właściwie odpowiada za końcowy efekt?
Nie stawiamy jeszcze diagnozy.
Ale powodów, by takie pytanie postawić, jest już wystarczająco dużo.
Pomysł naprawdę miał sens
Społeczne Inicjatywy Mieszkaniowe były przedstawiane jako oferta dla ludzi znajdujących się pomiędzy dwoma światami.
Z jednej strony nie kwalifikują się do mieszkania komunalnego.
Z drugiej – zakup mieszkania na wolnym rynku i wieloletni kredyt hipoteczny są dla nich zbyt dużym obciążeniem.
Ministerstwo Rozwoju przedstawiało SIM jako budownictwo mieszkań na wynajem z umiarkowanym czynszem oraz możliwością późniejszego uzyskania własności lokalu. Program miał być atrakcyjną alternatywą dla osób niechcących lub niemogących zaciągnąć wieloletniego kredytu hipotecznego.
W konstrukcji programu jest coś rzeczywiście interesującego.
Państwo finansuje część przedsięwzięcia.
Samorząd uczestniczy w spółce.
SIM otrzymuje preferencyjne finansowanie.
Przyszły lokator wnosi partycypację.
I w teorii wszyscy uczestnicy mechanizmu dokładają coś do wspólnego celu – powstania mieszkania dostępniejszego niż to oferowane przez zwykły rynek.
Tyle teoria.
Publiczne pieniądze, samorząd i prywatna kieszeń mieszkańca
SIM Zagłębie pokazuje, jak skomplikowany jest ten mechanizm w praktyce.
Sama spółka opisuje cztery główne źródła finansowania inwestycji.
Pierwszym jest preferencyjny kredyt SBC udzielany przez Bank Gospodarstwa Krajowego. Według SIM może on pokrywać do 80 proc. wartości przedsięwzięcia.
Drugim jest Fundusz Dopłat – bezzwrotne finansowanie, które może pokrywać znaczną część inwestycji.
Trzecim jest Rządowy Fundusz Rozwoju Mieszkalnictwa. Gminy tworzące SIM otrzymywały m.in. po 3 mln zł na objęcie udziałów w spółkach, a kolejne środki mogą być związane z konkretnymi inwestycjami.
I wreszcie czwartym elementem jest partycypacja przyszłego najemcy – czyli jego własne pieniądze wniesione jeszcze zanim stanie się właścicielem mieszkania.
To niezwykle ważne.
Mieszkaniec nie przychodzi tutaj wyłącznie jako zwykły najemca.
On również uczestniczy finansowo w powstaniu lokalu.
W przypadku niektórych inwestycji SIM Zagłębie partycypacja wynosi 15 proc. kosztu budowy mieszkania, w innych około 20 proc. W Będzinie spółka podaje stawkę 1549,73 zł za metr kwadratowy odpowiadającą 15-procentowej partycypacji. Do tego może dojść obowiązkowa kaucja sięgająca 25 tys. zł.
W Libiążu partycypacja wynosi około 20 proc. kosztów budowy, a maksymalna kaucja może odpowiadać nawet dwunastokrotności miesięcznego czynszu.
To już nie jest sytuacja:
„wynajmuję mieszkanie i płacę czynsz”.
To znacznie bardziej złożona relacja finansowa.
Najważniejsze dwa słowa: „dojście do własności”
W tym miejscu dochodzimy do sedna.
Bo właśnie te słowa mogą decydować o tym, czy przeciętny człowiek uzna program SIM za atrakcyjny.
Najem z dojściem do własności.
Brzmi bardzo intuicyjnie.
Wpłacam własne pieniądze.
Przez lata płacę.
Po określonym czasie mieszkanie może stać się moje.
Tyle że aktualne zasady przedstawiane przez SIM Zagłębie są bardziej skomplikowane.
Spółka informuje, że po minimum 15 latach najmu osoba chcąca wykupić lokal będzie zobowiązana do spłaty pozostałej części kredytu wraz z odsetkami przypadającymi na mieszkanie oraz do wykupu lokalu po jego wartości rynkowej ustalonej na dzień wykupu.
Na poczet ceny zaliczana jest zwaloryzowana partycypacja.
I tutaj przeciętnemu człowiekowi zaczyna zapalać się lampka.
Bo jeżeli przez kilkanaście lat płacę czynsz, uczestniczę ekonomicznie w spłacie kosztów przedsięwzięcia, wcześniej wpłaciłem kilkadziesiąt albo ponad sto tysięcy złotych partycypacji, a po 15 latach mieszkanie zostanie wycenione według ówczesnej wartości rynkowej – to pojawia się fundamentalne pytanie:
co dokładnie przez te 15 lat finansowałem i jak wpływa to na cenę, którą zapłacę za własność?
Nie jest to pytanie wymyślone przez dziennikarzy.
Do Sejmu trafia interpelacja
3 czerwca 2026 r. do Sejmu wpłynęła interpelacja nr 17560 dotycząca zasad funkcjonowania programu SIM oraz ochrony praw najemców i partycypantów.
Wskazano w niej wprost również SIM Zagłębie.
Autorzy interpelacji napisali, że docierały do nich sygnały mieszkańców zgłaszających poważne wątpliwości prawne i finansowe dotyczące najmu z dojściem do własności.
Według opisu zawartego w interpelacji mieszkańcom wcześniej miały być przekazywane informacje, z których wynikało, że przyszła cena wykupu zostanie pomniejszona nie tylko o zwaloryzowaną partycypację i kaucję, lecz również o tę część kredytu, która była spłacana przez najemcę w ramach czynszu.
Później – według autorów wystąpienia – mieszkańcy mieli dowiedzieć się, że brak jest podstaw prawnych do takiego rozliczenia.
To na razie opis przedstawiony w interpelacji parlamentarnej, a nie ustalenie sądu ani dowód nieprawidłowego działania SIM Zagłębie.
Ale trudno uznać go za błahostkę.
Bo jeżeli ktoś podejmuje decyzję o wpłaceniu kilkudziesięciu lub kilkuset tysięcy złotych właśnie dlatego, że rozumie mechanizm późniejszego wykupu w określony sposób, to późniejsza zmiana tej interpretacji może całkowicie zmienić ekonomiczny sens jego decyzji.
Ministerstwo Rozwoju i Technologii udzieliło odpowiedzi na interpelację w lipcu 2026 r. Sam fakt, że sprawa trafiła na poziom ministerialny, pokazuje, że problem przestał być wyłącznie lokalnym sporem kilku mieszkańców ze spółką.
Czy człowiek dwa razy płaci za to samo?
To pytanie pojawia się w sporze najczęściej.
Ale trzeba być z nim bardzo ostrożnym.
Na tym etapie nie można uczciwie powiedzieć:
„SIM każe mieszkańcom dwa razy zapłacić za mieszkanie”.
Żeby tak stwierdzić, należałoby policzyć cały mechanizm finansowy konkretnego lokalu: kredyt, dotacje, partycypację, konstrukcję czynszu, saldo kredytu po kilkunastu latach, waloryzację partycypacji i wartość nieruchomości.
Można natomiast postawić inne, znacznie uczciwsze pytanie:
czy przeciętny uczestnik programu był od początku w stanie zrozumieć, ile faktycznie będzie musiał zapłacić, aby po 15 albo 20 latach stać się właścicielem mieszkania?
To jest zasadnicza różnica.
Bo problem nie musi polegać na tym, że mechanizm jest nielegalny.
Może polegać na tym, że mechanizm jest tak skomplikowany, iż slogan jest prosty, a jego konsekwencje finansowe już nie.
Jest jeszcze NIK
I tu historia SIM Zagłębie przestaje być całkowicie odosobniona.
Najwyższa Izba Kontroli badała funkcjonowanie Rządowego Funduszu Rozwoju Mieszkalnictwa, czyli jednego z kluczowych elementów finansowania systemu SIM.
Wnioski były bardzo ostre.
NIK podała, że w 28 spośród 30 kontrolowanych jednostek stwierdzono działania ocenione jako nielegalne, niegospodarne, niecelowe lub nierzetelne.
Izba zakwestionowała sposób przyznawania i wydatkowania części środków, przygotowanie i realizację przedsięwzięć oraz mechanizmy monitorowania ich efektów. Krytycznie oceniono również część działań Krajowego Zasobu Nieruchomości związanych z tworzeniem SIM-ów.
Trzeba tutaj postawić bardzo wyraźną granicę:
wyniki kontroli NIK nie oznaczają automatycznie, że takie same nieprawidłowości wystąpiły w SIM Zagłębie.
Ale pokazują coś innego.
Problemy związane z wdrażaniem modelu SIM nie są wyłącznie wynikiem niezadowolenia jednego lokatora, jednego samorządu czy jednej spółki.
Państwowy organ kontroli dostrzegł poważne problemy w samym systemie.
I tutaj zaczyna się właściwe pytanie
Być może największym problemem SIM nie jest nawet finansowanie.
Być może jest nim rozproszenie odpowiedzialności.
Bo kto odpowiada przed mieszkańcem?
Państwo stworzyło ustawę i źródła finansowania.
Krajowy Zasób Nieruchomości uczestniczył w tworzeniu części spółek.
Gminy są udziałowcami.
Przedstawiciele samorządów zasiadają w organach spółek.
BGK finansuje inwestycje.
SIM podpisuje umowę z mieszkańcem.
Firmy budowlane realizują inwestycję.
A mieszkaniec płaci.
Dopóki wszystko działa, każdy jest częścią sukcesu.
Ale gdy powstaje konflikt, ten sam model może działać odwrotnie.
Ministerstwo może wskazywać na przepisy i samodzielność spółki.
Gmina może mówić, że stroną umowy jest SIM.
SIM może odpowiadać, że działa zgodnie z ustawą.
Bank zajmuje się finansowaniem.
Wykonawca budową.
A człowiek stoi pośrodku całej konstrukcji i zastanawia się, gdzie właściwie znajduje się centrum odpowiedzialności.
SIM Zagłębie jako laboratorium systemu
Dlatego nie chcemy napisać tekstu:
„źli ludzie kontra zła spółka”.
To byłoby najprostsze i jednocześnie najmniej interesujące.
Znacznie ciekawsze jest potraktowanie SIM Zagłębie jak laboratorium, w którym można zobaczyć działanie całego państwowego programu.
Trzeba zestawić ze sobą cztery rzeczy:
to, co obiecywało państwo,
to, co uchwalały gminy,
to, co komunikowała spółka,
i to, co ostatecznie podpisał mieszkaniec.
Dopiero wtedy będzie można powiedzieć, gdzie zaczyna się problem.
Bo możliwe są co najmniej trzy scenariusze.
Pierwszy: mieszkańcy źle zrozumieli program
Może być tak, że przepisy, regulaminy i umowy od początku były jednoznaczne, a problem wynika z nadmiernie uproszczonego rozumienia hasła „dojście do własności”.
Jeżeli tak jest – trzeba to uczciwie napisać.
Drugi: problem stworzyła komunikacja
Może być również tak, że dokumenty mówiły jedno, ale przedstawiciele programu, materiały promocyjne, prezentacje czy wcześniejsze odpowiedzi SIM dawały przyszłym lokatorom podstawę do zupełnie innego rozumienia zasad.
W takim przypadku pytanie dotyczyłoby już nie tyle prawa, ile rzetelności informacji przekazywanej człowiekowi przed podjęciem decyzji finansowej.
Trzeci: problem tkwi w samym systemie
To najbardziej interesujący wariant.
Może się okazać, że wszystko odbywa się zgodnie z prawem, ale konstrukcja ekonomiczna jest tak złożona, że rzeczywiste korzyści lokatora są znacznie mniej oczywiste, niż sugerowało pierwotne polityczne i społeczne uzasadnienie programu.
Wtedy nie mamy patologii polegającej na łamaniu prawa.
Mamy coś czasem trudniejszego do naprawienia:
system działający zgodnie z przepisami, ale rozmijający się z oczekiwaniem człowieka, dla którego został stworzony.
Państwo właśnie zwiększa wydatki na mieszkalnictwo
To pytanie jest tym ważniejsze, że programy budownictwa społecznego nie są wygaszane.
Przeciwnie.
W 2026 r. rząd zapowiedział rekordowe środki na politykę mieszkaniową: 6,7 mld zł z budżetu państwa, z czego ponad 4 mld zł ma trafić na bezzwrotne wsparcie samorządowego budownictwa społecznego i komunalnego. Razem ze środkami KPO budżet wskazywany przez resort sięga 8,7 mld zł.
Czyli pytanie o SIM nie dotyczy historii programu, który właśnie się kończy.
Dotyczy modelu, do którego nadal mają płynąć ogromne publiczne pieniądze.
Tym bardziej warto wiedzieć, czy mechanizm działa.
Zamiast sloganu – matematyka
Dlatego kolejnym etapem naszego materiału nie będzie ideologiczna dyskusja o tym, czy SIM-y są dobre albo złe.
Zrobimy coś prostszego.
Weźmiemy konkretny lokal.
Sprawdzimy:
ile kosztowała jego budowa,
ile wyniosła dotacja,
ile pochodziło z kredytu,
ile wpłacił najemca,
ile wynosi jego czynsz,
ile z tego wiąże się ze spłatą finansowania,
ile zapłaci w ciągu 15 lat,
ile będzie wynosiła jego zwaloryzowana partycypacja,
ile kredytu pozostanie do spłaty,
i jaka może być wówczas cena wykupu.
Dopiero ta matematyka pokaże, czym naprawdę jest „najem z dojściem do własności”.
Bo pomiędzy hasłem reklamowym a trzydziestoletnim zobowiązaniem finansowym jest ogromna różnica.
Ludzie, od których zaczęła się ta historia
Właśnie dlatego osoby pozostające dziś w sporze z SIM Zagłębie są dla nas istotne.
Nie dlatego, że z góry zakładamy, że mają rację.
Ich konflikt jest sygnałem.
Chcemy zobaczyć umowy.
Korespondencję.
Materiały, które otrzymali przed podjęciem decyzji.
Dokumenty dotyczące partycypacji.
Informacje o wykupie.
Odpowiedzi spółki.
Daty.
Kwoty.
I przede wszystkim to, co zmieniało się w czasie.
Jeżeli okaże się, że od pierwszego dnia wszystko było jasne – napiszemy to.
Jeżeli okaże się, że komunikacja ewoluowała – pokażemy dokładnie, kiedy i w jaki sposób.
Jeżeli natomiast dokumenty pokażą, że mieszkańcy podejmowali wieloletnie decyzje finansowe na podstawie informacji, które później zaczęto interpretować inaczej – wówczas problem będzie dużo poważniejszy niż konflikt kilku lokatorów ze spółką.
Bo może problem nie nazywa się „SIM Zagłębie”
Być może SIM Zagłębie będzie tylko miejscem, przez które weszliśmy do znacznie większej historii.
Historii o tym, jak w Polsce powstają kolejne dobre pomysły.
Do pomysłu dokładamy ustawę.
Do ustawy fundusz.
Do funduszu instytucję.
Do instytucji spółkę.
Do spółki radę nadzorczą.
Do rady przedstawicieli.
Do projektu kredyt.
Do kredytu dotację.
Do dotacji partycypację.
I na samym końcu stoi człowiek.
Ten sam, dla którego cały system miał zostać zbudowany.
Dlatego najważniejsze pytanie nie brzmi:
czy SIM Zagłębie działa zgodnie z prawem?
To oczywiście trzeba sprawdzić.
Ale później należy zadać drugie:
czy człowiek, który wpłaca swoje oszczędności i wiąże się z tym systemem na kilkanaście albo kilkadziesiąt lat, rzeczywiście dostaje to, co rozsądnie mógł zrozumieć z obietnicy „mieszkania z dojściem do własności”?
Jeżeli odpowiedź będzie twierdząca – SIM trzeba obronić faktami.
Jeżeli nie – problem jest większy niż jedna spółka.
Bo wtedy okaże się, że po raz kolejny stworzyliśmy bardzo skomplikowany system pomagania człowiekowi.
Tak skomplikowany, że gdzieś pomiędzy ustawą, gminą, bankiem i spółką sam człowiek mógł się w nim zgubić.
Czytaj dalej
Ten temat ma ciąg dalszy
Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.