Październikowe uchwały Rady Miejskiej Wrocławia zmieniają plan finansowy na 2026 rok i prognozę na kolejne lata. Obok ponad miliardowego deficytu całego budżetu pokazują niedobór w części bieżącej. Sprawdzamy, jakie znaczenie mają koszty długu i co z tych zapisów wynika dla mieszkańców.
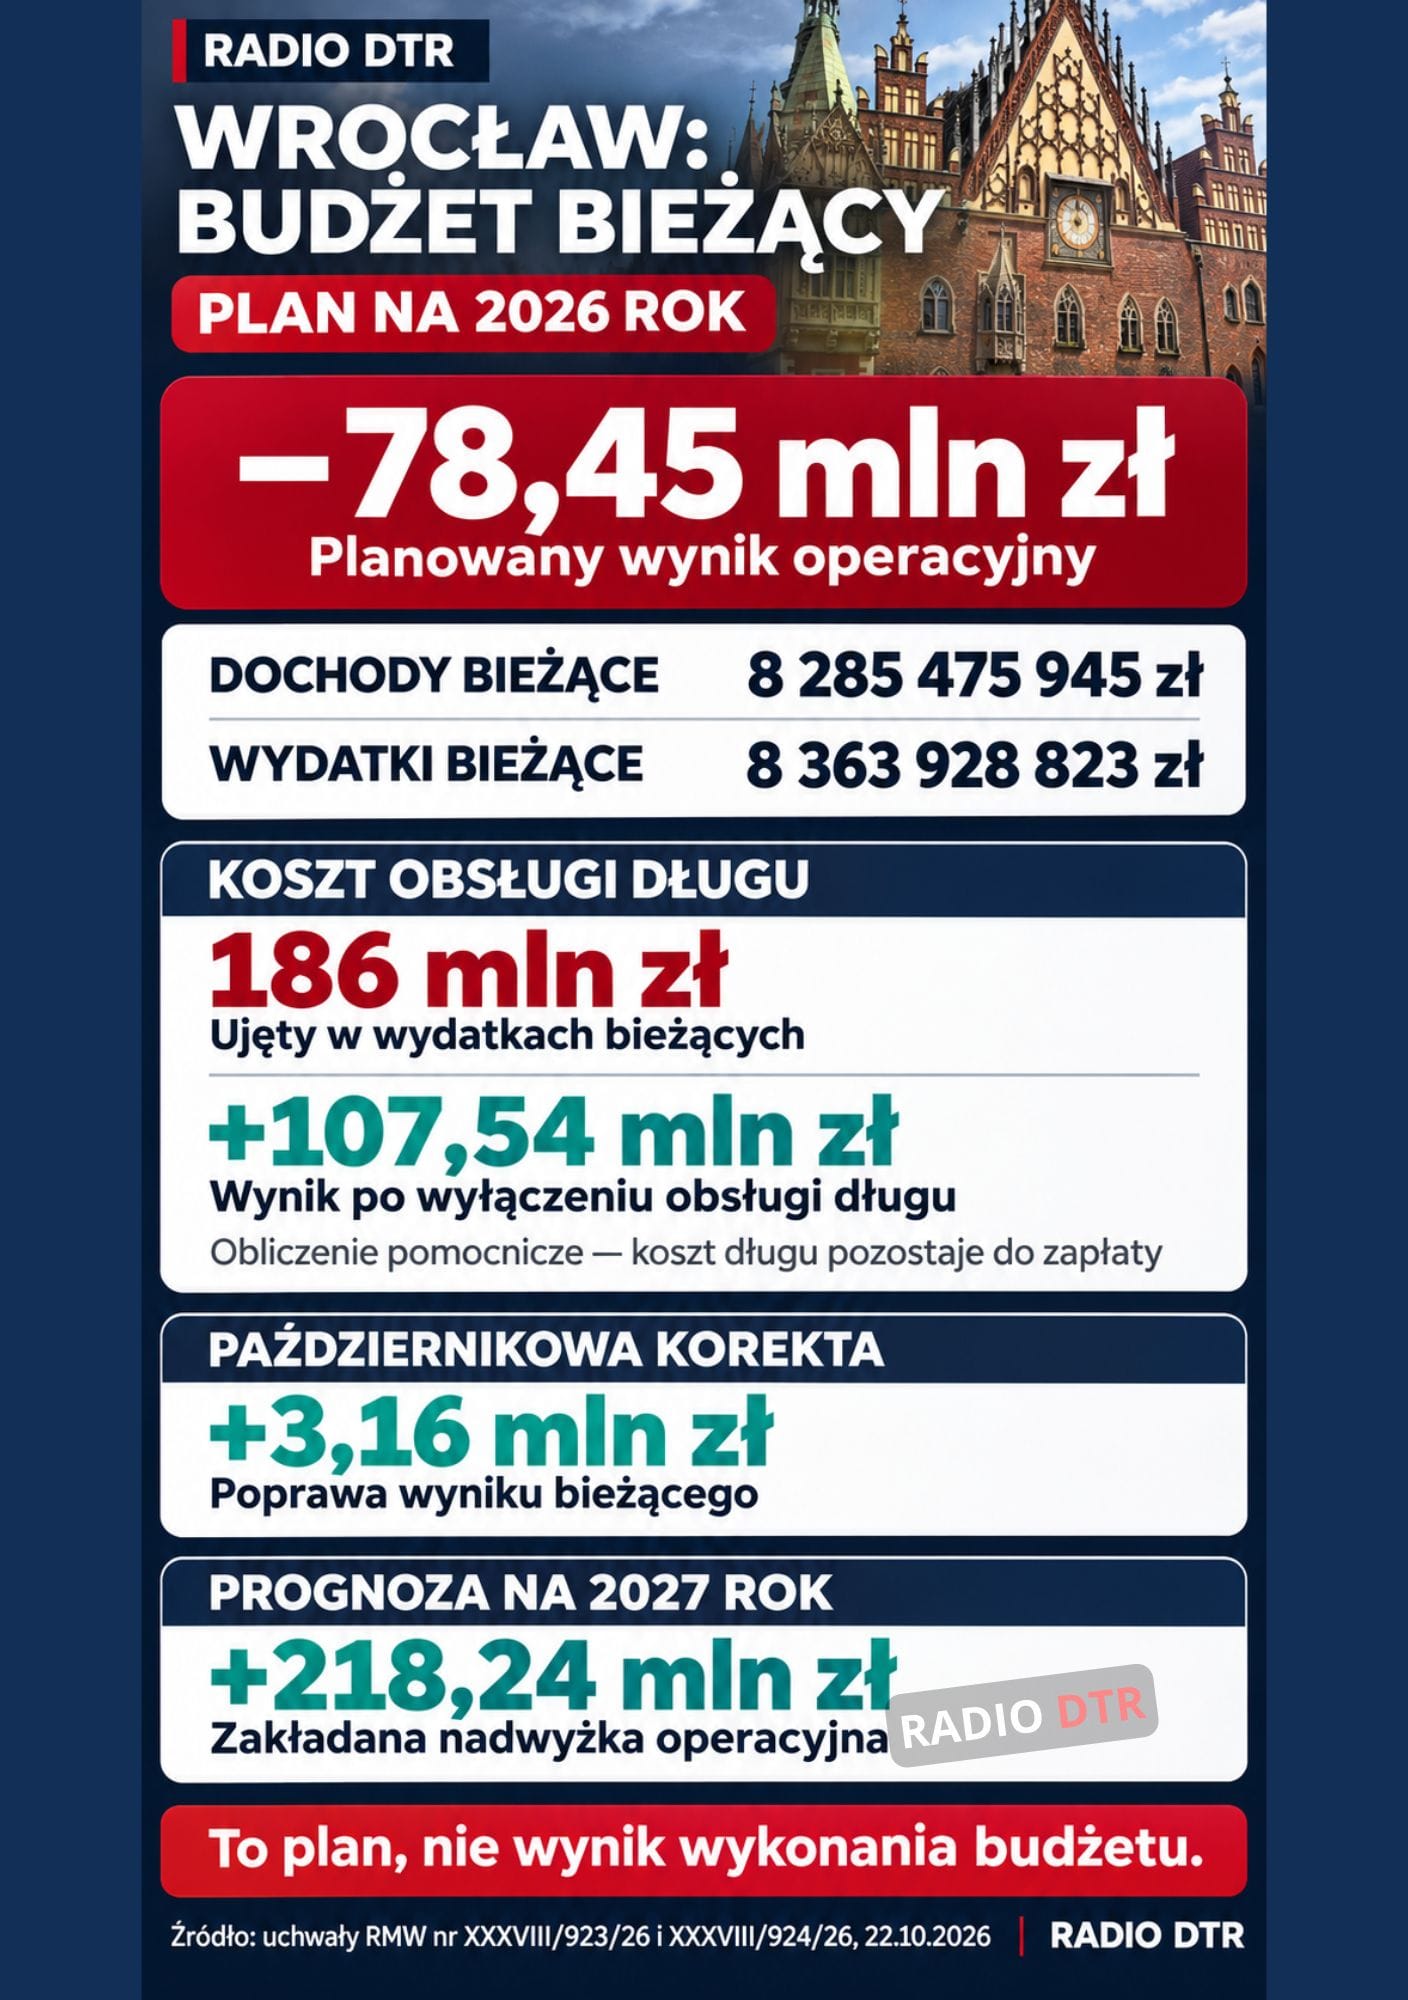
Wrocław planuje w 2026 roku około 8,285 mld zł dochodów bieżących oraz 8,364 mld zł wydatków bieżących. Różnica wynosi dokładnie 78 452 878 zł na minusie. Takie wartości zapisano w wieloletniej prognozie finansowej po zmianie przyjętej 22 października.
To planowany deficyt operacyjny. Nie oznacza automatycznie pustego rachunku miasta, zaległości w wypłatach ani wstrzymania usług. Oznacza jednak, że w rocznym planie dochody bieżące nie wystarczają na pokrycie wydatków zaliczonych do tej samej kategorii.
Dla mieszkańca zasadnicze pytanie brzmi: jak miasto zamierza utrzymać równowagę pomiędzy kosztami usług publicznych a możliwościami ich finansowania?
Szkołę trzeba nie tylko zbudować, lecz także utrzymać
Wydatki majątkowe obejmują między innymi budowę i rozbudowę infrastruktury. Wydatki bieżące służą codziennemu działaniu miasta: wynagrodzeniom, zakupowi energii, usługom, utrzymaniu placówek, dotacjom i świadczeniom.
Czytaj dalej
Powiązany temat
Kredyt na budowę szkoły finansuje powstanie obiektu, który może służyć przez dziesięciolecia. Po jego otwarciu pojawiają się jednak powtarzające się koszty: ogrzewanie, sprzątanie, wyposażenie eksploatacyjne czy wynagrodzenia pracowników.
Podobna zależność dotyczy komunikacji, obiektów sportowych i pozostałej infrastruktury. Rozwój miasta zwiększa jego możliwości, ale może również powiększać przyszłe rachunki.
Dlatego deficyt całego budżetu i deficyt operacyjny trzeba analizować oddzielnie. Pierwszy może towarzyszyć dużym inwestycjom. Drugi pokazuje relację dochodów bieżących do bieżących obciążeń.
Ważna część rachunku: niemal 186 mln zł na obsługę długu
Do wydatków bieżących zalicza się również obsługę zadłużenia. Na 2026 rok Wrocław przewiduje na ten cel 185 995 841 zł.
To ważne dla właściwego odczytania niedoboru. Gdyby wyłączyć tę pozycję z porównania, dochody bieżące przewyższałyby pozostałe wydatki bieżące o około 107,54 mln zł.
Jest to wyłącznie pomocnicze obliczenie. Kosztów długu nie można pominąć w rzeczywistym budżecie. Pokazuje ono jednak, dlaczego z samej kwoty 78,45 mln zł nie wolno wyprowadzać twierdzenia, że Wrocław nie ma pieniędzy na wynagrodzenia nauczycieli albo kursowanie autobusów.
Budżet nie przypisuje całego niedoboru jednej usłudze. Ujawnia natomiast, że po uwzględnieniu obsługi zadłużenia suma zaplanowanych obciążeń bieżących przekracza dochody bieżące.
Październikowa zmiana poprawiła wynik, lecz nie usunęła luki
Uchwała budżetowa z 22 października zwiększyła dochody bieżące o 12,68 mln zł, a wydatki bieżące o 9,51 mln zł. Oznacza to poprawę wyniku operacyjnego o około 3,16 mln zł.
To istotne doprecyzowanie: sama ta korekta zmniejsza niedobór bieżący. Nadal pozostaje jednak 78,45 mln zł różnicy.
Jednocześnie zmniejszono plan wydatków majątkowych o 16,23 mln zł. Wraz z pozostałymi zmianami dochodów i wydatków pozwoliło to ograniczyć deficyt całego budżetu o około 21,63 mln zł, do 1,136 mld zł.
Poprawa wyniku całego budżetu nie rozwiązuje automatycznie problemu jego części bieżącej. Ograniczenie tegorocznego nakładu inwestycyjnego i trwałe zmniejszenie kosztów funkcjonowania miasta to różne działania.
Skąd mają pochodzić pieniądze?
Uchwała przewiduje pokrycie deficytu całego budżetu przede wszystkim kredytami i pożyczkami w wysokości około 1,089 mld zł. Pozostałe około 47 mln zł pochodzi z rozliczeń środków z wcześniejszych okresów.
Nie jest to jednolita pula oszczędności do dowolnego wykorzystania. W tej kwocie znajdują się między innymi środki związane z gospodarką odpadami, opłatami alkoholowymi, Funduszem Pomocy i rozliczeniami finansowania europejskiego.
WPF pokazuje, że po korekcie dochodów bieżących o wskazane środki różnica wobec wydatków bieżących nadal wynosi minus 31,45 mln zł.
Trzeba przy tym rozdzielić dwie kwestie: zapewnienie finansowania całego budżetu oraz spełnienie szczególnych zasad dotyczących jego części bieżącej. Samo wskazanie kredytu jako źródła finansowania deficytu nie wyjaśnia jeszcze tej drugiej kwestii.
Co dopuszcza prawo?
Zasadą wynikającą z art. 242 ustawy o finansach publicznych jest równoważenie wydatków bieżących dochodami bieżącymi powiększonymi o wskazane ustawowo przychody.
Ustawodawca przewidział jednak rozwiązania przejściowe. Art. 296a dopuszcza w latach 2026–2029 dodatkowe uwzględnienie wolnych środków, a w latach 2024–2029 także przekroczenie relacji w pojedynczym roku, jeżeli suma przekroczeń w latach 2022–2029 nie przewyższa sumy nadwyżek tej relacji w tym okresie.
Dlatego ujemny wynik zapisany przy 2026 roku sam w sobie nie dowodzi naruszenia ustawy. Nie potwierdza też automatycznie spełnienia wszystkich warunków.
W analizowanych dokumentach nie ma kompletnego zestawienia pozwalającego samodzielnie sprawdzić rozliczenie za cały okres 2022–2029. Potrzebne jest wyliczenie miasta wskazujące zastosowaną podstawę i wartości dla poszczególnych lat.
Rok 2027 ma przynieść zwrot. Na jakich warunkach?
Prognoza zakłada, że w 2027 roku pojawi się 218,24 mln zł nadwyżki operacyjnej. W porównaniu z planem na 2026 rok oznacza to poprawę o 296,69 mln zł.
Ma ona wynikać z dwóch zmian: wzrostu dochodów bieżących o 239,68 mln zł oraz zmniejszenia wydatków bieżących o 57,01 mln zł.
Jednocześnie koszty obsługi zadłużenia mają wzrosnąć do 243 mln zł. Zestawienie tych wartości oznacza, że pozostałe wydatki bieżące musiałyby łącznie zmaleć o około 114,01 mln zł.
Nie przesądza to o cięciach usług. W 2026 roku mogą występować wydatki jednorazowe, kończące się projekty lub inne koszty, które nie powtórzą się w kolejnym roku. Jednak to właśnie te pozycje powinny zostać jasno wskazane, aby prognozowana poprawa była zrozumiała i możliwa do sprawdzenia.
Czego nadal nie wiemy o wykonaniu budżetu?
Podstawą tego materiału jest plan po uchwałach z 22 października, a nie końcowy wynik 2026 roku. Nie udało się uzyskać i zweryfikować sprawozdania z wykonania za trzy kwartały pozwalającego zestawić osobno faktyczne dochody i wydatki bieżące.
To ograniczenie analizy. Nie jest ono dowodem, że dokumentu nie opublikowano.
Rzeczywisty wynik może różnić się od planu z powodu tempa wpływu dochodów, terminów płatności oraz stopnia wykonania wydatków. Dodatni wynik w trakcie roku także nie gwarantuje nadwyżki na koniec grudnia.
Na podstawie dwóch uchwał nie można również rzetelnie przypisać całej luki jednemu czynnikowi, na przykład energii, wynagrodzeniom czy komunikacji. Do wskazania przyczyn potrzebne jest porównanie planu i wykonania oraz wyjaśnienie najważniejszych zmian kosztów.
Czy mieszkańcy powinni spodziewać się oszczędności?
Dokumenty nie pozwalają ogłosić, że w reakcji na niedobór miasto ograniczy konkretną usługę albo podniesie określoną opłatę.
Pokazują natomiast potrzebę wyjaśnienia, jak Wrocław zamierza finansować bieżące zadania i osiągnąć prognozowaną poprawę. Oszczędności nie muszą oznaczać mniejszej dostępności usług, podobnie jak wzrost dochodów nie musi wynikać z podwyżek opłat. Decydują konkretne działania.
Mieszkańcy powinni otrzymać trzy czytelne informacje: jaki jest rzeczywisty wynik bieżący miasta, jak spełniono ustawowe warunki jego zbilansowania oraz które pozycje budżetu mają przynieść poprawę w 2027 roku.
To one pozwolą ocenić, czy zaplanowana luka jest przejściowym obciążeniem, czy zapowiedzią trudniejszych decyzji o codziennym funkcjonowaniu Wrocławia.
Przelew burzowy bez wymaganych pozwoleń. Dokąd mogły trafiać ścieki z Obornik Śląskich?
Ponad 16 mln zł przesunięte na kolejne lata. Co dzieje się z budową kanalizacji w Zawoni?
Miliony różnicy w sprawozdaniach. Czy obraz finansów Powiatu Wołowskiego był rzetelny?
Miasto dla wszystkich? Wrocławski kongres zapyta o bezpieczeństwo, dostępność i głos mieszkańców
Czytaj dalej
Ten temat ma ciąg dalszy
Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.