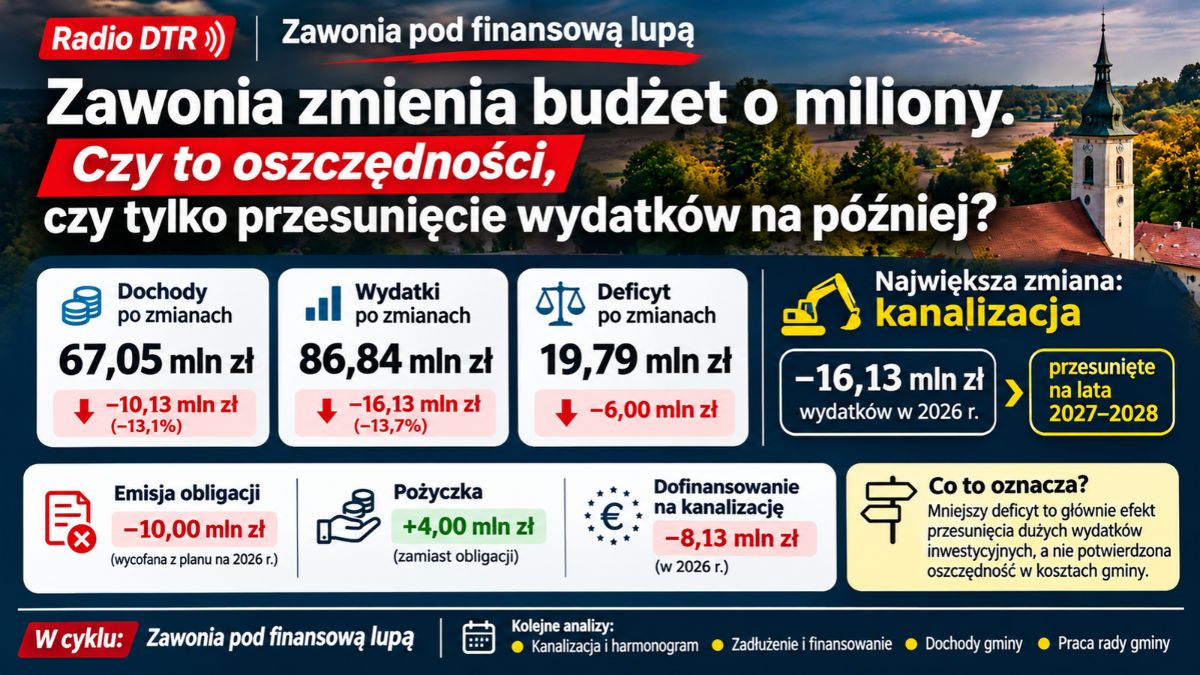
Dochody niższe o ponad 10 milionów złotych, wydatki zmniejszone o ponad 16 milionów, a deficyt ograniczony o 6 milionów złotych. Takie zmiany znalazły się w dokumentach przygotowanych na nadzwyczajną sesję Rady Gminy Zawonia, wyznaczoną na 3 listopada 2026 roku. Największa korekta dotyczy budowy kanalizacji sanitarnej. Jednocześnie zmienia się sposób finansowania budżetu. Co wynika z przedstawionych radnym dokumentów, czego w nich nie wyjaśniono i czy mniejszy deficyt rzeczywiście oznacza oszczędności?
Nadzwyczajna sesja. Dwa projekty i wielomilionowe decyzje
Na wtorek, 3 listopada 2026 roku, na godzinę 14.30 zwołano XXXVI Nadzwyczajną Sesję Rady Gminy Zawonia. Obrady zaplanowano w Sali Senioralnej przy ulicy Trzebnickiej 11.
Porządek był krótki. Przewidywał rozpatrzenie dwóch projektów uchwał:
- XXXVI/191/2026 — w sprawie zmian w budżecie Gminy Zawonia na 2026 rok;
- XXXVI/192/2026 — w sprawie zmiany wieloletniej prognozy finansowej gminy.
Pół godziny wcześniej, o godzinie 14.00, miało rozpocząć się posiedzenie Komisji Rozwoju Gospodarczego, Planu i Budżetu, której zadaniem było zaopiniowanie obydwu projektów.
Zawiadomienie o sesji podpisała przewodnicząca rady Grażyna Ogrodowicz-Nitka, natomiast zawiadomienie o komisji — jej przewodniczący Marek Michałowski.
Na pierwszy rzut oka mogłoby się wydawać, że chodzi o kolejną techniczną aktualizację budżetu. Takie korekty są w samorządach normalną praktyką. W ciągu roku zmieniają się dochody, harmonogramy inwestycji, wielkości dotacji i potrzeby poszczególnych jednostek.
Jednak skala zaproponowanych zmian sprawia, że dokumenty wymagają dokładniejszego wyjaśnienia.
W tym przypadku nie chodzi bowiem o przesunięcie kilkudziesięciu tysięcy złotych między paragrafami. Chodzi o zmianę rocznego planu wydatków o ponad 16 milionów złotych, przebudowę sposobu finansowania deficytu oraz przesunięcie części dużego przedsięwzięcia inwestycyjnego na kolejne lata.
Czy była to decyzja wymuszona zmianą harmonogramu budowy kanalizacji? Czy wynikała z terminów wypłaty dofinansowania? A może z konieczności dostosowania budżetu do realnego wykonania inwestycji?
Przedstawione projekty pozwalają ustalić skalę zmian, ale nie dają pełnej odpowiedzi na pytanie o ich przyczyny.
Co istotne, analizowane dokumenty mają status projektów. Nie stanowią jeszcze samodzielnego potwierdzenia, że uchwały zostały podjęte w przedstawionym brzmieniu. Do oceny przebiegu sesji potrzebne są także wyniki głosowań i dokumenty potwierdzające ostateczny kształt uchwał.
Budżet mniejszy o miliony. Zobaczmy, co dokładnie się zmienia
Projekt uchwały budżetowej przewiduje obniżenie planowanych dochodów z 77 184 901,52 zł do 67 050 381,76 zł.
Oznacza to zmniejszenie planu o 10 134 519,76 zł, czyli około 13,1 procent.
Po stronie wydatków skala korekty jest jeszcze większa.
Plan zmniejsza się ze 102 972 391,88 zł do 86 837 872,12 zł.
To redukcja o 16 134 519,76 zł, odpowiadająca około 15,7 procent wcześniejszego planu.
W konsekwencji zmniejsza się również planowany deficyt budżetowy — z 25 787 490,36 zł do 19 787 490,36 zł.
Różnica wynosi dokładnie 6 milionów złotych.
Dla mieszkańca brzmi to pozornie dobrze. Gmina przewiduje mniejsze wydatki, a różnica między wydatkami i dochodami maleje.
Problem polega na tym, że w finansach publicznych mniejszy deficyt nie zawsze oznacza rzeczywistą oszczędność.
Może bowiem wynikać z ograniczenia kosztów, ale równie dobrze z przesunięcia inwestycji na kolejny rok budżetowy.
W przypadku Zawoni dokumenty wskazują przede wszystkim na ten drugi mechanizm.
Dlaczego obniżono wydatki aż o 16 milionów złotych?
Najważniejsza zmiana znajduje się w dziale dotyczącym rolnictwa i infrastruktury sanitarnej wsi.
W projekcie zmniejszono o 16 134 519,76 zł wydatki majątkowe przeznaczone na zadanie pod nazwą „Budowa kanalizacji sanitarnej w aglomeracji Zawonia”.
To dokładnie tyle, ile wynosi całkowite zmniejszenie wydatków budżetu w przedstawionym projekcie.
Nie oznacza to jednak, że budowa kanalizacji została anulowana.
W objaśnieniach do wieloletniej prognozy finansowej zapisano, że limit wydatków na to przedsięwzięcie w 2026 roku ma zostać zmniejszony, a limity na lata 2027–2028 odpowiednio zwiększone.
Jednocześnie przewidziano wydłużenie okresu realizacji przedsięwzięcia do 2028 roku.
W praktyce mamy więc do czynienia z przesunięciem planowanych nakładów inwestycyjnych pomiędzy latami, a nie z wykazanym w dokumentach obniżeniem całkowitego kosztu budowy.
To zasadnicza różnica.
Jeżeli gmina ogranicza wydatek, ponieważ uzyskała niższą cenę za wykonanie tego samego zadania, można mówić o oszczędności.
Jeżeli natomiast część prac lub płatności zostaje przeniesiona z 2026 roku na lata 2027–2028, zobowiązanie finansowe nie musi znikać. Zmienia się przede wszystkim termin jego poniesienia.
Mniejszy wydatek w bieżącym roku nie oznacza automatycznie tańszej inwestycji.
Właśnie dlatego mieszkańcy powinni poznać nie tylko nowy harmonogram finansowy, ale także stan rzeczowego wykonania kanalizacji, aktualne terminy robót oraz przyczyny przesunięcia tak dużych kwot.
Szczegółową analizę tej inwestycji przedstawimy w drugiej części cyklu.
Ponad 8 milionów złotych mniej z dofinansowania w 2026 roku
Przesunięciom wydatków towarzyszy zmiana dochodów majątkowych.
Projekt zakłada obniżenie planowanych na 2026 rok wpływów związanych z dofinansowaniem budowy kanalizacji o 8 134 519,76 zł.
Wcześniej w odpowiedniej pozycji budżetu przewidywano dochody w wysokości 10 644 000 zł. Po korekcie mają one wynosić 2 509 480,24 zł.
Oznacza to, że niemal trzy czwarte wcześniej planowanych wpływów z tej pozycji przestaje być uwzględniane w budżecie na 2026 rok.
Nie można jednak na tej podstawie twierdzić, że gmina utraciła ponad 8 milionów złotych dofinansowania.
Takie stwierdzenie wymagałoby potwierdzenia zmiany lub rozwiązania umowy o dofinansowanie, obniżenia przyznanej dotacji albo innego dokumentu wskazującego na utratę środków.
Analizowany projekt tego nie wykazuje.
Znacznie bardziej uzasadnione jest pytanie, czy zmiana wynika z przesunięcia harmonogramu realizacji i rozliczenia inwestycji.
W finansowaniu projektów europejskich terminy ponoszenia wydatków i otrzymywania refundacji mają duże znaczenie. Samorząd może być zobowiązany do sfinansowania części robót przed otrzymaniem środków zewnętrznych.
Dlatego nawet inwestycja objęta znacznym dofinansowaniem może przejściowo wymagać dużego zaangażowania własnych pieniędzy lub finansowania zwrotnego.
To zagadnienie bezpośrednio łączy zmianę harmonogramu kanalizacji z kolejnym elementem budżetu — pożyczką planowaną przez gminę.
Znika planowana emisja obligacji. Pojawia się pożyczka
W dokumentach finansowych zapisano jeszcze jedną znaczącą decyzję.
Z planu przychodów budżetu na 2026 rok usunięto 10 milionów złotych przewidzianych wcześniej ze sprzedaży papierów wartościowych.
W ich miejsce wprowadzono 4 miliony złotych przychodów z kredytów i pożyczek na rynku krajowym.
Oznacza to zmniejszenie planowanego finansowania zwrotnego w 2026 roku o 6 milionów złotych.
Nie jest to jednak informacja, że gmina rezygnuje z zadłużania się.
Przeciwnie — dokumenty przewidują dalsze korzystanie z finansowania zwrotnego. Zmieniają jedynie jego planowaną wielkość oraz formę.
Wieloletnia prognoza finansowa wskazuje, że pożyczka w wysokości 4 milionów złotych ma być związana z pokryciem deficytu budżetowego, w tym finansowaniem wkładu własnego przy realizacji projektu kanalizacyjnego.
Jednocześnie prognoza przewiduje na 2027 rok 10,3 miliona złotych przychodów z kredytów i pożyczek.
Zatem ograniczenie planowanego zadłużenia w jednym roku nie przesądza o zmniejszeniu zapotrzebowania gminy na finansowanie dłużne w następnych latach.
Przy ocenie takiej decyzji znaczenie ma nie tylko wysokość pożyczki, lecz także jej oprocentowanie, termin spłaty, ewentualne zabezpieczenia i całkowity koszt obsługi.
Czy nowe rozwiązanie będzie korzystniejsze od wcześniej planowanej emisji obligacji? Tego z przedstawionych projektów nie da się jeszcze jednoznacznie ustalić.
Do takiego porównania potrzebne są warunki obu sposobów finansowania.
Deficyt zmalał, ale nadal wynosi prawie 20 milionów złotych
Po proponowanych zmianach dochody gminy mają wynosić 67,05 miliona złotych, a wydatki 86,84 miliona złotych.
Różnica między nimi to 19,79 miliona złotych.
W stosunku do planowanych dochodów jest to deficyt wynoszący około 29,5 procent.
To duża wartość, ale jej interpretacja wymaga uwzględnienia źródeł finansowania.
Z dokumentów wynika, że gmina planuje wykorzystać przede wszystkim nadwyżki z lat ubiegłych, określone środki pozostałe na rachunkach budżetowych oraz finansowanie zwrotne.
Nie cały deficyt ma więc zostać pokryty nową pożyczką.
Nie oznacza to jednak, że wszystkie pieniądze można swobodnie przeznaczyć na dowolny cel. Część środków może podlegać szczególnym zasadom wykorzystania, wynikającym z przepisów lub wcześniejszych rozliczeń projektów.
Trzeba też odróżnić planowany deficyt od długu gminy.
Deficyt oznacza różnicę między dochodami i wydatkami w danym roku budżetowym. Dług jest natomiast stanem zobowiązań pozostających do spłaty, wynikających między innymi z kredytów, pożyczek i wyemitowanych obligacji.
Budżet może mieć duży deficyt finansowany wcześniej zgromadzonymi środkami, nie powodując automatycznie takiego samego przyrostu długu.
Może też wykazywać nadwyżkę, a jednocześnie nadal obciążać samorząd kosztami spłaty zobowiązań zaciągniętych w poprzednich latach.
Dlatego samo stwierdzenie, że deficyt zmniejszono o 6 milionów złotych, nie wystarcza do oceny sytuacji finansowej Zawoni.
Potrzebna jest analiza wieloletnia, uwzględniająca przyszłe dochody, wydatki inwestycyjne i harmonogram spłaty zobowiązań.
Dochody bieżące także zostały skorygowane
Choć największa zmiana dotyczy kanalizacji, projekt przewiduje również zmniejszenie planowanych dochodów bieżących o 2 miliony złotych.
Na tę kwotę składają się przede wszystkim trzy korekty.
Pierwsza dotyczy wpływów ujętych w administracji publicznej, w paragrafie „Wpływy z różnych dochodów”. W uzasadnieniu wskazano, że chodzi o zmniejszenie planowanych dochodów z tytułu podatku VAT o milion złotych.
Druga to ograniczenie planowanych wpływów z podatku od nieruchomości od osób fizycznych o 638 tysięcy złotych.
Trzecia dotyczy zmniejszenia o 362 757,33 zł dochodów związanych z projektem rozwoju edukacji przedszkolnej realizowanym wspólnie przez kilka samorządów.
Jednocześnie wprowadzono niewielkie zwiększenie dochodów o 757,33 zł z tytułu kosztów egzekucyjnych, opłat komorniczych i upomnień.
Łączny wynik tych zmian to zmniejszenie dochodów bieżących o dokładnie 2 miliony złotych.
Każda z większych korekt wymaga jednak innego wyjaśnienia.
W przypadku VAT trzeba ustalić, czy chodzi o przewidywany zwrot podatku, sposób rozliczenia inwestycji czy przesunięcie wpływów w czasie.
W przypadku podatku od nieruchomości istotne jest wyjaśnienie, czy pierwotny plan okazał się zawyżony, zmieniła się podstawa opodatkowania, czy też wpływy są niższe z innych powodów.
Natomiast zmniejszenie dochodów związanych z edukacją przedszkolną nie przesądza samo w sobie o ograniczeniu zakresu projektu. Może wynikać z harmonogramu otrzymywania środków i rozliczeń między partnerami.

Przy analizie budżetu nie należy tych sytuacji utożsamiać.
Zmniejszenie przewidywanych wpływów podatkowych może mieć inne przyczyny i konsekwencje niż przesunięcie refundacji z programu europejskiego.
A co z codziennymi wydatkami gminy?
To jeden z ważniejszych elementów całego zestawienia.
W projekcie uchwały budżetowej wszystkie zmniejszenia wydatków dotyczą inwestycji. Nie zapisano w nim obniżenia planowanych wydatków bieżących.
Po zmianach mają one wynosić 46 286 997,87 zł.
Wydatki bieżące obejmują między innymi koszty funkcjonowania urzędu, jednostek organizacyjnych, wynagrodzenia, usługi, utrzymanie infrastruktury oraz realizację codziennych zadań publicznych.
To właśnie w tej części budżetu należałoby szukać wielu rzeczywistych oszczędności organizacyjnych, gdyby gmina wprowadzała program ograniczania kosztów bieżącego funkcjonowania.
Przedstawiona uchwała nie pokazuje takiego programu.
Warto jednak zachować precyzję. Brak zmian wydatków bieżących w tym konkretnym projekcie nie oznacza, że w całym 2026 roku nie podejmowano innych decyzji oszczędnościowych.
Oznacza jedynie, że analizowana korekta nie zmniejsza łącznego planu tej kategorii wydatków.
Co więcej, objaśnienia do wieloletniej prognozy finansowej, posługujące się inną bazą porównawczą, wskazują nawet wzrost planu wydatków bieżących o 492 903,86 zł.
Nie jest to automatycznie dowód sprzeczności między dokumentami. Jest to jednak powód, by dokładnie ustalić, jakie wcześniejsze operacje uwzględniono w poszczególnych zestawieniach.
Dlaczego jedna korekta pokazuje różne kwoty?
Wnikliwa lektura projektu uchwały budżetowej i projektu wieloletniej prognozy finansowej ujawnia istotny szczegół.
W uzasadnieniu uchwały budżetowej zmniejszenie dochodów wynosi 10 134 519,76 zł, natomiast w objaśnieniach WPF — 9 641 615,90 zł.
Podobnie jest z wydatkami. Projekt budżetowy wskazuje zmniejszenie o 16 134 519,76 zł, a objaśnienia WPF — o 15 641 615,90 zł.
Różnica między obiema metodami przedstawienia zmian wynosi 492 903,86 zł.
Co istotne, obydwa dokumenty prowadzą do tych samych wartości końcowych dochodów, wydatków i deficytu.
Może to wynikać z uwzględniania wcześniejszych zmian budżetu, wprowadzanych pomiędzy kolejnymi aktualizacjami WPF, na przykład zarządzeniami wójta.
Nie można jednak przesądzać tego bez porównania pełnej chronologii aktów finansowych.
Dla przejrzystości finansów publicznych ważne jest, aby radni i mieszkańcy mogli łatwo ustalić, skąd bierze się różnica i jakie operacje zostały uwzględnione w obu dokumentach.
Dobrą praktyką byłoby przedstawienie jednego zestawienia uzgadniającego wszystkie zmiany od poprzedniej uchwały rady do aktualnego projektu.
Plan budżetu to nie sprawozdanie z wydanych pieniędzy
W tym miejscu warto wyjaśnić jedną z najczęściej spotykanych pomyłek w interpretowaniu samorządowych finansów.
Kwoty zapisane w budżecie nie są automatycznie kwotami rzeczywiście wydanymi albo otrzymanymi.
Budżet jest rocznym planem finansowym. Określa przewidywane dochody, zaplanowane wydatki, deficyt i źródła jego finansowania.
Wykonanie budżetu pokazuje natomiast, ile pieniędzy faktycznie wpłynęło do gminy oraz jakie wydatki zostały rzeczywiście poniesione i ujęte w sprawozdawczości.
Jeżeli gmina planowała wydać na inwestycję 20 milionów złotych, a następnie zmniejszyła plan o 10 milionów, nie oznacza to, że zaoszczędziła 10 milionów.
Może to oznaczać, że część prac zostanie wykonana później, część faktur zostanie zapłacona w następnym roku albo zmienił się harmonogram rozliczeń.
Dopiero analiza rzeczywistego wykonania, zakresu prac oraz dokumentów umownych pozwala ocenić, czy nastąpiła oszczędność, opóźnienie czy zmiana organizacji inwestycji.
Ta różnica ma szczególne znaczenie pod koniec roku budżetowego.
Listopad to okres, w którym samorządy mogą już lepiej oszacować, jakich dochodów i wydatków nie uda się zrealizować przed 31 grudnia.
Korekta budżetu może więc służyć dostosowaniu planu do przewidywanego wykonania, a niekoniecznie zmianie polityki finansowej.
W przypadku Zawoni do pełnej oceny potrzebne są sprawozdania z wykonania budżetu za trzy kwartały 2026 roku oraz aktualne informacje o realizacji inwestycji.
Dlaczego potrzebna była sesja nadzwyczajna?
Zawiadomienie o XXXVI sesji powołuje art. 20 ust. 3 ustawy o samorządzie gminnym oraz odpowiednie postanowienie statutu gminy.
Przepis przewiduje szczególny tryb zwołania sesji na wniosek wójta albo co najmniej jednej czwartej ustawowego składu rady.
Przewodniczący rady ma wówczas obowiązek zwołania posiedzenia na dzień przypadający w ciągu siedmiu dni od złożenia wniosku.
Jest to legalna procedura przewidziana dla samorządów. Sam fakt jej zastosowania nie oznacza sytuacji kryzysowej ani naruszenia przepisów.
Pozostaje jednak pytanie, dlaczego właśnie te zmiany wymagały przeprowadzenia sesji w takim trybie.
Czy chodziło o konieczność szybkiego dostosowania dokumentów budżetowych do harmonogramu inwestycji? Czy istniały terminy związane z finansowaniem projektu? Czy konieczne było podjęcie uchwał przed dokonaniem określonych czynności prawnych lub finansowych?
Przekazane zawiadomienie nie zawiera odpowiedzi.
Nie wynika z niego także, kto formalnie wystąpił z wnioskiem o zwołanie nadzwyczajnej sesji.
Dlatego istotnym dokumentem pozostaje sam wniosek, wraz z datą wpływu, uzasadnieniem i załącznikami.
Osobnego wyjaśnienia wymaga organizacja pracy rady. Posiedzenie komisji budżetowej zaplanowano na godzinę 14.00, a sesję na 14.30.
Trzydzieści minut między rozpoczęciem obu posiedzeń nie jest samo w sobie dowodem nierzetelnego opiniowania dokumentów. Radni mogli otrzymać projekty wcześniej i przeanalizować je przed komisją.
Warto jednak ustalić, kiedy dokumenty faktycznie udostępniono radnym, jakie pytania zadano podczas komisji i czy przedstawiono pełne wyjaśnienia dotyczące przesunięcia ponad 16 milionów złotych.
Transparentność decyzji budżetowej nie kończy się bowiem na opublikowaniu tabeli z kwotami. Obejmuje również możliwość poznania przyczyn podejmowanych decyzji.
Kto odpowiada za budżet, a kto powinien go kontrolować?
W samorządzie gminnym kompetencje finansowe są rozdzielone pomiędzy organ wykonawczy i stanowiący.
Wójt odpowiada za przygotowywanie projektów dokumentów finansowych i wykonywanie budżetu w granicach obowiązującego prawa.
Rada gminy podejmuje uchwały budżetowe, decyduje o zmianach wymagających jej zgody oraz sprawuje funkcję kontrolną.
Komisje rady przygotowują opinie i mogą analizować dokumenty przed rozstrzygnięciami podejmowanymi na sesjach.
Z punktu widzenia mieszkańca ważne jest więc nie tylko to, jakie kwoty zaproponowano, lecz także czy radni znali przyczyny proponowanych zmian i jakie otrzymali wyjaśnienia.
Szczególnie gdy chodzi o przesunięcia finansowe wpływające na inwestycje, zadłużenie oraz realizację wieloletnich przedsięwzięć.
Przejrzystość działania samorządu pozwala również odróżnić decyzje wynikające z rzeczywistych problemów od zwykłego dostosowania planów do zmieniających się warunków realizacji inwestycji.
Bez znajomości tych okoliczności każda duża korekta może prowadzić do pochopnych interpretacji.
Czy Zawonia naprawdę zaczęła oszczędzać?
To najważniejsze pytanie wynikające z przedstawionych dokumentów.
Odpowiedź wymaga rozróżnienia dwóch zjawisk.
Pierwszym jest zmniejszenie planowanego deficytu na 2026 rok. Taką zmianę można jednoznacznie stwierdzić. Projekt przewiduje obniżenie deficytu o 6 milionów złotych.
Drugim jest rzeczywiste ograniczenie kosztów funkcjonowania gminy albo obniżenie całkowitych kosztów inwestycji.
Tego przedstawione dokumenty nie potwierdzają.
Największa korekta po stronie wydatków dotyczy przesunięcia realizacji przedsięwzięcia kanalizacyjnego na kolejne lata.
Nie wykazano, by całkowite nakłady na to zadanie zostały z tego powodu obniżone.
Nie przedstawiono również w analizowanym projekcie uchwały programu zmniejszenia bieżących kosztów funkcjonowania samorządu.
W konsekwencji mniejszy deficyt w 2026 roku należy interpretować przede wszystkim jako rezultat zmiany harmonogramu finansowego, a nie jako potwierdzoną oszczędność w wysokości 6 milionów złotych.
Nie oznacza to automatycznie, że decyzja o przesunięciu wydatków jest niekorzystna.
Może być racjonalnym dostosowaniem budżetu do tempa realizacji przedsięwzięcia i terminów otrzymywania dofinansowania.
Ale może również sygnalizować trudności organizacyjne, techniczne lub finansowe, których projekty uchwał dostatecznie nie opisują.
Właśnie dlatego konieczne jest poznanie przyczyn zmian, a nie wyłącznie ich księgowego rezultatu.
Miliony w tabelach, pytania poza tabelami
Po analizie dokumentów pozostaje kilka zasadniczych kwestii, na które mieszkańcy powinni otrzymać odpowiedź.
Dlaczego w listopadzie konieczne stało się przesunięcie ponad 16 milionów złotych wydatków na kanalizację? Czy harmonogram inwestycji uległ zmianie w stosunku do umów z wykonawcami i instytucją finansującą?
Czy środki z dofinansowania zostaną wypłacone w innych terminach, czy też zmieniły się warunki finansowania?
Dlaczego zdecydowano o zastąpieniu planowanej emisji obligacji pożyczką i jakie będą koszty nowego rozwiązania?
Co spowodowało zmniejszenie przewidywanych wpływów z VAT oraz podatku od nieruchomości?
I wreszcie — kto wystąpił o zwołanie nadzwyczajnej sesji, jakie przedstawił uzasadnienie i jak radni ocenili projekty finansowe?
Nie są to pytania o charakterze politycznego sporu. Dotyczą sposobu zarządzania publicznymi pieniędzmi, przejrzystości planowania oraz odpowiedzialności za podejmowane decyzje.
Zawonia pod finansową lupą. To dopiero początek
Nadzwyczajna sesja Rady Gminy Zawonia stała się punktem wyjścia do szerszej analizy finansów samorządu.
Pierwsze ustalenia pokazują, że zmiany budżetowe mają konsekwencje wykraczające poza 2026 rok.
Wieloletnia prognoza finansowa przewiduje duże wydatki inwestycyjne w kolejnych latach oraz korzystanie z finansowania zwrotnego. Niektóre zobowiązania mają być spłacane przez wiele następnych lat.
Dlatego ocena decyzji podejmowanych obecnie nie może ograniczać się do jednego roku budżetowego.
Dla mieszkańców znaczenie będzie miało przede wszystkim to, czy zaplanowane inwestycje zostaną wykonane, czy gmina zachowa zdolność do finansowania codziennych zadań i ile w ostatecznym rozrachunku będą kosztowały przyjęte rozwiązania.
Na dziś dokumenty pokazują nie tyle zakończenie okresu dużych wydatków, ile ich przesunięcie w czasie.
Czy była to konieczna i prawidłowo przygotowana decyzja, powinny wykazać kolejne dokumenty, wyjaśnienia urzędu oraz analiza wykonania budżetu.
W następnej części cyklu „Zawonia pod finansową lupą” przyjrzymy się najważniejszemu przedsięwzięciu: budowie kanalizacji sanitarnej. Sprawdzimy planowane nakłady, finansowanie unijne, harmonogram robót i konsekwencje przesunięcia ponad 16 milionów złotych na kolejne lata.
Bo dla mieszkańca najważniejsze jest nie to, w której kolumnie urzędowej tabeli pojawi się wydatek, lecz kiedy inwestycja zostanie zakończona i ile ostatecznie będzie kosztować.
Sylwester z Polsatem wraca do Wrocławia. Wielkie widowisko na placu Wolności i pytania o koszty
Oczyszczalnia w Obornikach Śląskich może stracić pozwolenie. Wody Polskie kierują sprawę ZGK do rozstrzygnięcia
Kto kontroluje kontrolujących? RIO unieważnia przepisy powiatu, ale sama powołuje ustawę o gminach
Zawonia ma ewidencję 391 pozycji zabytkowych. Co z programem opieki nad dziedzictwem gminy?