Druga część cyklu „Powiat Wołowski pod kontrolą RIO”
Najpierw pozytywna opinia Regionalnej Izby Obrachunkowej o wykonaniu budżetu za 2025 rok. Kilka miesięcy później kontrola tej samej instytucji ujawnia cztery rozbieżności w sprawozdaniach, w tym jedną wynoszącą niemal 3,68 mln zł. Do tego dochodzą nieprawidłowo ujmowane zobowiązania związane z długiem szpitala oraz przeterminowane zabezpieczenia wykonawców. Czy radni powiatowi dysponowali rzetelną informacją o finansach samorządu? I dlaczego system kontroli nie wychwycił wcześniej błędów stwierdzonych przez inspektorów?
Dwie oceny tego samego roku. Co się wydarzyło między kwietniem a październikiem?
13 kwietnia 2026 roku skład orzekający Regionalnej Izby Obrachunkowej we Wrocławiu wydał pozytywną opinię o sprawozdaniu z wykonania budżetu Powiatu Wołowskiego za 2025 rok. Dokument oznaczono numerem XV/30/2026. Powiat opublikował go w Biuletynie Informacji Publicznej 22 kwietnia.
Zaledwie kilka miesięcy później, podczas kompleksowej kontroli gospodarki finansowej powiatu, inspektorzy tej samej Izby stwierdzili nieprawidłowości w księgowości i sprawozdawczości.
W wystąpieniu pokontrolnym z 22 października 2026 roku wskazali cztery konkretne różnice pomiędzy danymi wykazanymi w sprawozdaniach a wartościami wynikającymi z ewidencji księgowej i dokumentów bankowych.
Największa z nich wynosiła 3 679 326 zł.
Na pierwszy rzut oka mogłoby się wydawać, że obie oceny są ze sobą sprzeczne. W rzeczywistości dotyczą jednak różnych czynności kontrolnych.
Kwietniowa opinia została wydana na podstawie analizy sprawozdania z wykonania budżetu, danych sprawozdawczych oraz informacji przedstawionych przez zarząd powiatu. Kontrola kompleksowa przeprowadzona od 8 lipca do 27 sierpnia obejmowała natomiast szczegółowe badanie dokumentów księgowych, zapisów na kontach i wybranych operacji finansowych.
Pozytywna opinia o sprawozdaniu z wykonania budżetu nie jest więc certyfikatem potwierdzającym bezbłędność wszystkich ksiąg rachunkowych.
Nie oznacza również, że późniejsze ustalenia można zignorować.
Przeciwnie. Zestawienie obu dokumentów prowadzi do ważnego pytania: jakie dane były dostępne podczas wiosennej oceny wykonania budżetu, a jakie nieprawidłowości ujawniono dopiero po szczegółowym zbadaniu dokumentacji?
Budżet wyglądał lepiej od planu. Co pokazywała kwietniowa opinia?
Z uchwały składu orzekającego RIO z 13 kwietnia 2026 roku wynika, że Powiat Wołowski zakończył 2025 rok z dochodami w wysokości 143 046 746,80 zł.
Wydatki budżetowe wyniosły 143 733 706,05 zł.
Roczny deficyt zamknął się kwotą 686 959,25 zł, podczas gdy w planie przewidywano deficyt w wysokości 6 370 000 zł.
To istotna różnica między planowanym a wykonanym wynikiem budżetu.
Dodatnia była również nadwyżka operacyjna, czyli różnica pomiędzy dochodami bieżącymi a wydatkami bieżącymi. Wyniosła 5 385 951,43 zł.
Skład orzekający wskazał ponadto zadłużenie powiatu na koniec 2025 roku w wysokości 23 177 162,41 zł.
W tej samej opinii zapisano, że zobowiązania wymagalne nie wystąpiły.
Na podstawie przedstawionych danych obraz finansów powiatu mógł zatem wyglądać następująco: deficyt znacznie niższy od planowanego, dodatni wynik bieżący i brak wykazanych zobowiązań wymagalnych.
Ale opinia RIO nie była pozbawiona uwag.
Skład orzekający stwierdził między innymi, że w sprawozdaniu nie omówiono zaciągniętych w 2025 roku zobowiązań dłużnych ani struktury rozchodów budżetu. Zwrócił również uwagę na brak wyjaśnienia przyczyn wydatków związanych ze zwrotem dotacji i płatności, wykazanych w określonych działach budżetowych w łącznej wysokości 19 760,42 zł.
Mimo tych uwag wydano opinię pozytywną.
RIO zaznaczyła przy tym, że ocena gospodarki środkami publicznymi pod względem celowości i gospodarności należy do organu stanowiącego, czyli rady powiatu.
Ta uwaga nabiera szczególnego znaczenia wobec późniejszych ustaleń kontroli kompleksowej.
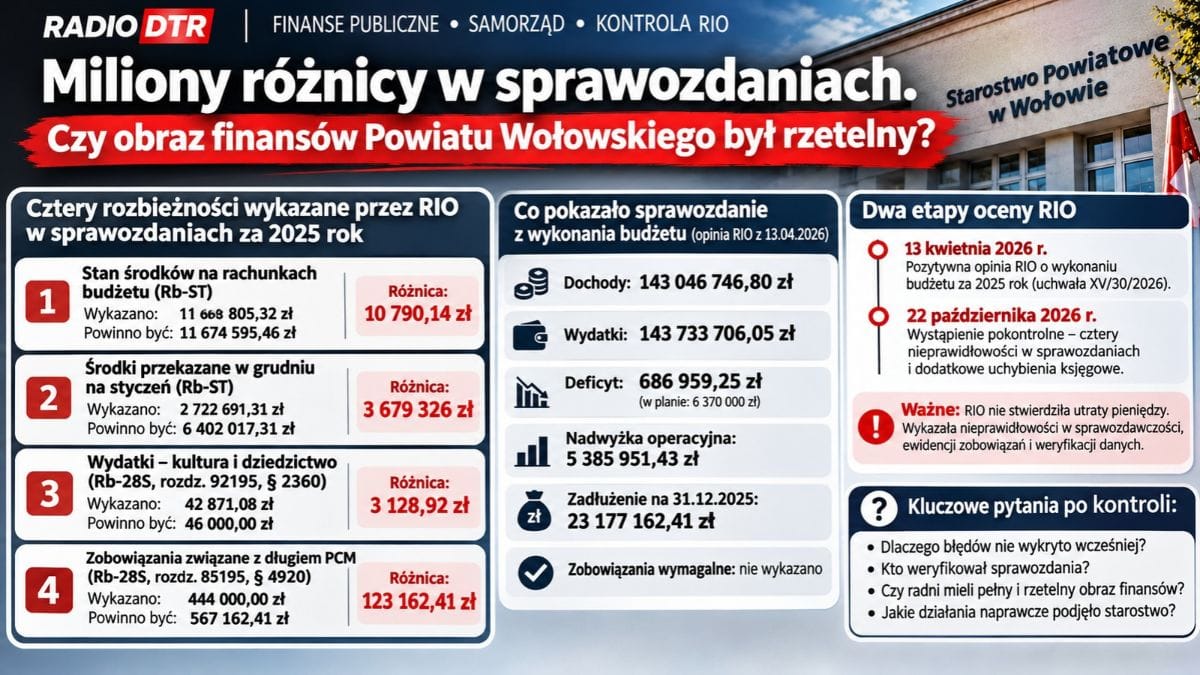
Cztery rozbieżności. Jakie kwoty wykazała kontrola?
Wystąpienie pokontrolne RIO wskazuje cztery niezgodności w dwóch rodzajach sprawozdań budżetowych za 2025 rok.
| Pozycja sprawozdania | Wykazano | Według ustaleń RIO powinno być |
|---|---|---|
| Rb-ST – stan środków na rachunkach budżetu | 11 663 805,32 zł | 11 674 595,46 zł |
| Rb-ST – środki przekazane w grudniu na styczeń | 2 722 691,31 zł | 6 402 017,31 zł |
| Rb-28S – wykonane wydatki, rozdział 92195, § 2360 | 42 871,08 zł | 46 000,00 zł |
| Rb-28S – zobowiązania, rozdział 85195, § 4920 | 444 000,00 zł | 567 162,41 zł |
To wartości ustalone przez kontrolerów, nie szacunki redakcji. Wynikają bezpośrednio z wystąpienia pokontrolnego WK.WR.40.8.2026.P22.
Największa rozbieżność dotyczyła środków przekazanych na poczet finansowania następnego roku. Najmniejsza – wydatków w obszarze kultury i ochrony dziedzictwa narodowego.
Jednak wielkość kwoty nie jest jedynym kryterium oceny znaczenia uchybienia. Ważny jest również rodzaj informacji, którą przedstawiono nieprawidłowo.
3,68 mln zł różnicy. Pieniądze na styczeń, które wykazano inaczej
Największy błąd ujawniono w sprawozdaniu Rb-ST.
Na koniec 2025 roku wykazano 2 722 691,31 zł środków przekazanych w grudniu na styczeń 2026 roku.
Tymczasem RIO ustaliła, że odpowiednia kwota wynosiła 6 402 017,31 zł.
Różnica to dokładnie 3 679 326 zł.
Skąd pochodziły te pieniądze?
Zgodnie z ustaleniami Izby były to środki związane z udziałami powiatu w podatku dochodowym od osób fizycznych na 2026 rok, subwencją ogólną przekazaną na styczeń oraz uposażeniami Państwowej Straży Pożarnej za styczeń 2026 roku.
Nie chodzi zatem o nieznane wcześniej pieniądze, które nagle odnalazły się na rachunku.
Mechanizm finansowania samorządów przewiduje przekazywanie niektórych środków z wyprzedzeniem. Pieniądze mogą pojawić się na rachunku w grudniu, chociaż są przeznaczone na określony okres następnego roku.
Dlaczego ich prawidłowe wykazanie jest ważne?
Ponieważ stan pieniędzy znajdujących się na rachunku bankowym nie jest tym samym co informacja o tym, na jaki okres i na jakie cele środki zostały przekazane.
W dokumentach budżetowych powinno być możliwe rozróżnienie tych kategorii.
W przeciwnym razie odbiorca sprawozdania może nie otrzymać prawidłowego obrazu struktury środków, którymi dysponuje samorząd.
W tym miejscu pojawia się istotne ograniczenie.
RIO nie stwierdziła, że 3,68 mln zł zostało wydane niezgodnie z przeznaczeniem. Nie wykazała również, że taka kwota zniknęła z rachunków powiatu.
Stwierdziła nieprawidłowość sprawozdawczą.
Pozostaje natomiast niewyjaśnione, skąd wzięła się tak duża różnica i dlaczego nie została wykryta podczas przygotowywania oraz sprawdzania dokumentu.
Czy pominięto określony rodzaj dochodów? Czy niewłaściwie przyporządkowano środki? Czy zawiodło uzgodnienie danych sprawozdawczych z dokumentacją bankową?
Samo wystąpienie nie podaje odpowiedzi.
Do jej uzyskania konieczne jest zestawienie rachunków bankowych, ewidencji konta 133 oraz dokumentów dotyczących środków przekazanych na styczeń 2026 roku.
Ponad 10 tys. zł różnicy w stanie rachunków. Dlaczego to ważne?
Druga nieprawidłowość w Rb-ST dotyczyła podstawowej informacji: stanu środków na rachunkach budżetu.
Powiat wykazał 11 663 805,32 zł.
Tymczasem saldo debetowe konta 133 „Rachunek budżetu”, ustalone na 31 grudnia 2025 roku, wynosiło 11 674 595,46 zł.
Różnica wynosiła 10 790,14 zł.
W porównaniu z ponad 143 mln zł rocznych dochodów nie jest to kwota duża.
Ale sprawozdanie powinno być zgodne z odpowiednią dokumentacją niezależnie od tego, czy różnica wynosi sto złotych, dziesięć tysięcy czy milion.
W tym przypadku RIO wykazała niezgodność pomiędzy podaną wartością a stanem wynikającym z ewidencji.
Nie ustaliła natomiast w wystąpieniu, że różnica oznaczała rzeczywisty niedobór środków.
Nie wiadomo również, czy wynikała z błędu przy przenoszeniu danych, niewłaściwego uzgodnienia sald czy innej przyczyny.
To ważne, ponieważ w samorządowej rachunkowości sprawozdawczość jest końcowym etapem procesu, który powinien obejmować wcześniejsze sprawdzenie zgodności zapisów z dokumentami źródłowymi.
Jeżeli różnica pozostaje niewyjaśniona, należy ustalić, dlaczego nie została usunięta przed przekazaniem sprawozdania.
Wydatki na kulturę. Dlaczego 46 tysięcy zamieniło się w 42,9 tysiąca?
Trzecia rozbieżność dotyczyła sprawozdania Rb-28S, obejmującego wykonanie planu wydatków budżetowych.
W rozdziale 92195, paragrafie 2360, wykazano wydatki wykonane w wysokości 42 871,08 zł.
Z ewidencji księgowej konta 130 wynikała kwota 46 000 zł.
Różnica wynosiła 3 128,92 zł.
Oznaczenia klasyfikacji budżetowej pozwalają ustalić, czego dotyczyła pozycja.
Rozdział 92195 obejmuje pozostałą działalność w dziale kultura i ochrona dziedzictwa narodowego.
Paragraf 2360 odnosi się do dotacji celowych udzielanych z budżetu samorządu na zadania zlecane organizacjom prowadzącym działalność pożytku publicznego.
Z dokumentu RIO nie wynika jednak, której konkretnie organizacji albo którego zadania dotyczyła różnica.
Nie można więc na tej podstawie sugerować nieprawidłowego wydatkowania dotacji czy niewłaściwego rozliczenia jej przez beneficjenta.
Kontrolerzy stwierdzili rozbieżność między ewidencją księgową a sprawozdaniem.
To dwie różne sprawy.
Jednocześnie pojawia się pytanie, czy pozostała część sprawozdania dotycząca dotacji została poprawnie uzgodniona z dokumentami źródłowymi.
Warto również ustalić, czy kwota 46 tys. zł dotyczyła jednej dotacji, czy kilku zadań.
Odpowiedzi powinny znajdować się w dokumentacji wydatków i rejestrach udzielonych dotacji.
123 tysiące złotych zobowiązań. Tutaj wraca dług szpitala
Czwarta rozbieżność prowadzi bezpośrednio do sprawy opisanej w pierwszym artykule naszego cyklu.
Chodzi o przejęte przez Powiat Wołowski zobowiązania związane z zadłużeniem Powiatowego Centrum Medycznego wobec Banku Gospodarstwa Krajowego.
W sprawozdaniu Rb-28S, w rozdziale 85195 i paragrafie 4920, wykazano zobowiązania ogółem w wysokości 444 000 zł.
Według ewidencji księgowej ich wartość wynosiła 567 162,41 zł.
Różnica to 123 162,41 zł.
Nie była to kwota przypadkowa.
W wystąpieniu RIO wskazano, że na koniec 2025 roku w księgach znajdowały się zobowiązania związane z porozumieniem zawartym z BGK 19 grudnia 2025 roku.
Kapitał przypadający do zapłaty w 2026 roku wynosił 444 tys. zł, a w 2027 roku – 123 162,41 zł.
Ponadto kontrola wykazała, że nie zaksięgowano 213 836,35 zł odsetek naliczonych do dnia porozumienia, których płatność przewidziano na 2027 rok.
W tym przypadku nieprawidłowość dotyczyła więc zarówno sposobu przedstawiania zobowiązań w sprawozdaniach, jak i rzetelności zapisów księgowych.
Nie można jednak dodawać wszystkich tych kwot i nazywać wyniku nowym lub ukrytym zadłużeniem. Część dotyczy tego samego porozumienia i różnych zasad ewidencji.
Problem polega na tym, że rzeczywiste obowiązki finansowe wynikające z umów powinny znajdować właściwe odzwierciedlenie w księgach i sprawozdaniach, niezależnie od tego, kiedy przypada termin ich spłaty.
RIO stwierdziła, że w odniesieniu do przejętego długu PCM zasada ta nie została prawidłowo zachowana.
To dodatkowo uzasadnia potrzebę sprawdzenia, jakie informacje o przyszłych kosztach obsługi zadłużenia przedstawiano radnym powiatowym.
Czy Powiat Wołowski miał prawie cztery miliony złotych „ukrytego” długu?
Nie. Takie sformułowanie nie wynikałoby z dokumentów.
Cztery rozbieżności mają różny charakter i dotyczą odmiennych pozycji sprawozdawczych. Nie tworzą jednej kwoty straty, brakujących pieniędzy ani ukrytego zadłużenia.
W przypadku Rb-ST chodzi o stan środków i ich odpowiednią prezentację. W Rb-28S nieprawidłowości dotyczyły wykonanych wydatków oraz zobowiązań.
Co więcej, dane sprawozdawcze i księgowe nie muszą pełnić identycznej funkcji w każdej części systemu finansowego. Dlatego skutki konkretnego błędu trzeba oceniać z uwzględnieniem rodzaju sprawozdania, właściwej instrukcji i dokumentacji źródłowej.
Samo porównanie największych kwot nie wystarcza do wyliczenia wpływu na roczny wynik budżetu.
Nie można zatem stwierdzić, że z powodu ujawnionych różnic deficyt powiatu został zaniżony o 3,68 mln zł.
Do takiego wniosku potrzebne byłyby inne ustalenia.
Można natomiast stwierdzić, że RIO wykazała naruszenie obowiązku prawidłowego przedstawiania danych finansowych.
A to ma znaczenie dla wiarygodności informacji publicznej, nawet jeśli nie wiąże się z utratą pieniędzy.
Pozytywna opinia RIO i późniejsze ujawnienie nieprawidłowości. Czy to sprzeczność?
Wróćmy do uchwały XV/30/2026 z 13 kwietnia.
Skład orzekający RIO wydał opinię pozytywną, choć zawarł w niej kilka uwag.
Jedna z nich dotyczyła informacji o zadłużeniu powiatu.
Według dokumentu na 31 grudnia 2025 roku zadłużenie wynosiło 23 177 162,41 zł.
Skład orzekający stwierdził również, że zobowiązania wymagalne nie wystąpiły.
Tymczasem późniejsza kontrola kompleksowa wykazała, że w sprawozdaniach Rb-Z nie ujęto części zobowiązań wymagalnych wynikających z przeterminowanych zwrotów zabezpieczeń wykonawcom.
Na koniec drugiego, trzeciego i czwartego kwartału 2025 roku chodziło o 7 077 zł w każdym z tych okresów.
Na koniec pierwszego kwartału 2026 roku niewykazana kwota wynosiła 24 927 zł, a na koniec drugiego kwartału 32 181,02 zł.
To bardzo ważne zestawienie.
Kwietniowa opinia zawierała stwierdzenie o braku zobowiązań wymagalnych na koniec 2025 roku, ponieważ taki obraz wynikał z wykorzystanych wówczas danych sprawozdawczych.
Październikowe wystąpienie wskazało natomiast, że dane te nie były kompletne w zakresie objętym kontrolą.
Nie należy jednak interpretować tego jako dowodu, że skład orzekający w kwietniu wiedział o nieujawnionych zobowiązaniach i je zaakceptował.
Właściwe pytanie dotyczy zakresu i podstaw obu procedur.
Czy opinia wydana na podstawie przedstawionych sprawozdań mogła ujawnić błędy, które wykryto dopiero podczas analizy dokumentów księgowych?
I czy po ich wykryciu konieczne są dodatkowe korekty danych oraz ponowna ocena określonych informacji?
Wystąpienie pokontrolne nie odpowiada na te pytania.
Pozwala jednak stwierdzić, że późniejsza kontrola wykazała niekompletność części danych, które wcześniej stanowiły podstawę oceny sytuacji finansowej.
Nie tylko cztery różnice. Zobowiązania wymagalne poza sprawozdaniami
W sprawie zabezpieczeń wykonawców kontrolerzy opisali osiem przypadków nieterminowego zwrotu pieniędzy.
Sześć zabezpieczeń należytego wykonania umów, o łącznej wartości 45 399,06 zł, zwrócono z opóźnieniem od 8 do 485 dni.
Dwa zabezpieczenia roszczeń z tytułu rękojmi, o łącznej wartości 7 254,02 zł, zwrócono z opóźnieniem wynoszącym odpowiednio 79 i 108 dni.
Łącznie dotyczyło to 52 653,08 zł.
Nie jest to jednak suma zobowiązań wymagalnych na jeden dzień. To łączna wartość ośmiu zabezpieczeń, których zwrot nastąpił z opóźnieniem.
Dla poszczególnych dat sprawozdawczych RIO ustaliła inne kwoty zobowiązań wymagalnych, które powinny zostać wykazane w Rb-Z.
To rozróżnienie jest istotne, ponieważ w przeciwnym razie można byłoby kilkakrotnie policzyć te same zobowiązania.
Kontrolerzy wskazali, że nieterminowe zwroty zabezpieczeń naruszały przepisy Prawa zamówień publicznych.
Z punktu widzenia sprawozdawczości istotne było natomiast to, że po upływie właściwego terminu zwrotu powstawało zobowiązanie wymagalne.
Takie zobowiązanie powinno zostać prawidłowo uwzględnione w odpowiednich sprawozdaniach.
W Wołowie nie następowało to zgodnie z wymaganiami.
Co ważne, nie jest to ten sam rodzaj nieprawidłowości co błędne ujmowanie zobowiązań przejętych od Powiatowego Centrum Medycznego.
W sprawie PCM chodziło o prawidłową ewidencję i prezentację zobowiązań wynikających z porozumień bankowych.
W przypadku zabezpieczeń wykonawców – o zobowiązania, których termin zwrotu już upłynął.
Obie kwestie łączy jednak wspólny problem: sprawozdania nie przedstawiały prawidłowo wszystkich zobowiązań, które powinny zostać w nich wykazane.
Czy system kontroli finansowej w starostwie działał prawidłowo?
To pytanie prowadzi do zagadnienia znacznie szerszego niż pojedyncze błędy.
W jednostce samorządu terytorialnego sprawozdania nie powinny powstawać bez odpowiednich procedur sprawdzających.
Podstawą są zapisy księgowe, dowody bankowe, dokumenty źródłowe oraz uzgodnienia sald.
Przepisy dotyczące sprawozdawczości budżetowej wymagają zgodności wykazywanych danych z ewidencją i właściwymi dokumentami.
Z kolei ustawa o finansach publicznych określa obowiązki osób odpowiedzialnych za gospodarkę finansową i kontrolę zarządczą.
Jednym z ustawowych celów kontroli zarządczej jest zapewnienie wiarygodności sprawozdań.
Nie oznacza to, że każdy błąd automatycznie przesądza o całkowitej nieskuteczności systemu kontroli.
Jeżeli jednak kontrola zewnętrzna stwierdza niezgodności w kilku kategoriach sprawozdawczych, uzasadnione staje się pytanie o przyczyny ich powstania i niewykrycia.
W przypadku Powiatu Wołowskiego stwierdzone błędy dotyczyły nie tylko Rb-ST i Rb-28S.
RIO wskazała również na nieprawidłową klasyfikację pożyczek zaciągniętych w Banku Ochrony Środowiska, błędne księgowanie odsetek od należności za usuwanie pojazdów oraz nieprawidłowe wykazywanie części zobowiązań.
Ustaliła także brak odpowiedniej weryfikacji sald przejętych zobowiązań związanych z Powiatowym Centrum Medycznym.
W takiej sytuacji nie wystarczy odpowiedź, że doszło do pomyłek przy wypełnianiu formularzy.
Należy sprawdzić, czy prawidłowo działały procedury przekazywania informacji, uzgadniania ksiąg, sporządzania sprawozdań i zatwierdzania dokumentów.
Skarbnik powiatu. Za co odpowiada, a czego nie można mu automatycznie przypisać?
W finansach samorządowych skarbnik pełni szczególną funkcję.
Ustawa o finansach publicznych reguluje zadania głównego księgowego jednostki sektora finansów publicznych, obejmujące między innymi prowadzenie rachunkowości, wykonywanie dyspozycji środkami pieniężnymi i wstępną kontrolę określonych operacji gospodarczych oraz finansowych.
W jednostce samorządu terytorialnego skarbnik pełni funkcję głównego księgowego budżetu.
Nie oznacza to jednak, że osobiście sporządza każdy dokument albo samodzielnie odpowiada za wszystkie czynności wykonywane przez pracowników służb finansowych.
Zakres jego odpowiedzialności trzeba oceniać na podstawie ustawowych obowiązków, organizacji urzędu, regulaminów, upoważnień i faktycznego podziału czynności.
W wystąpieniu pokontrolnym RIO wskazała odpowiedzialność skarbnika powiatu, starosty oraz właściwych pracowników starostwa za nieprawidłowości powstałe w okresie objętym kontrolą.
Nie jest to jednak indywidualne orzeczenie o winie za naruszenie dyscypliny finansów publicznych.
Aby ustalić odpowiedzialność za poszczególne błędy, należy wyjaśnić, kto sporządzał konkretne sprawozdania, kto je podpisywał, jakie kontrole przeprowadzano i czy zgłaszano zastrzeżenia do danych.
Istotna jest również kwestia inwentaryzacji zobowiązań.
Jej celem nie jest samo formalne potwierdzenie zapisanych kwot. Obejmuje ona także odpowiednią weryfikację danych księgowych z dokumentami potwierdzającymi rzeczywiste zobowiązania jednostki.
W sprawie porozumień z BGK kontrolerzy uznali, że obowiązku tego nie wykonano prawidłowo.
To jedna z najbardziej znaczących nieprawidłowości, ponieważ dotyczy mechanizmu, który powinien wychwytywać różnice pomiędzy zapisami rachunkowymi a rzeczywistymi obowiązkami finansowymi.
Starosta i zarząd. Odpowiedzialność wykracza poza podpisanie dokumentów
Zgodnie z ustawą o finansach publicznych kierownik jednostki sektora finansów publicznych odpowiada za całość gospodarki finansowej tej jednostki, z uwzględnieniem ustawowych zasad powierzania określonych obowiązków.
Zarząd powiatu wykonuje natomiast budżet i realizuje zadania związane z gospodarką finansową samorządu.
Starosta, jako przewodniczący zarządu i kierownik starostwa, pełni odrębne funkcje wynikające z przepisów ustrojowych i finansowych.
Nie oznacza to, że każda nieprawidłowość wykryta w starostwie automatycznie stanowi osobiste zawinione działanie starosty lub wszystkich członków zarządu.
Odpowiedzialność za konkretne czynności musi wynikać z przepisów, podziału kompetencji i ustalonego stanu faktycznego.
Nie zmienia to jednak obowiązku zapewnienia odpowiednich procedur organizacyjnych i nadzorczych.
Jeżeli radnym przedstawiane są dokumenty dotyczące wykonania budżetu, powinni otrzymywać dane sporządzone zgodnie z obowiązującymi zasadami.
Zarząd odpowiada za wykonywanie budżetu, a rada powiatu za kontrolę jego działalności w zakresie przewidzianym prawem.
Rzetelność informacji finansowej stanowi więc warunek wykonywania zadań przez oba organy.
W przypadku Wołowa nie zostało jeszcze ustalone, kiedy zarząd dowiedział się o poszczególnych niezgodnościach oraz czy były one przedmiotem wcześniejszych wyjaśnień lub korekt.
To zagadnienia, które wymagają sprawdzenia dokumentacji oraz uzyskania stanowiska władz powiatu.
Czy radni mogli inaczej ocenić wykonanie budżetu?
Przy rozpatrywaniu wykonania budżetu za 2025 rok radni dysponowali dokumentami przygotowanymi przez zarząd oraz opinią RIO wydaną w kwietniu 2026 roku.
Późniejsza kontrola kompleksowa wykazała jednak, że część danych sprawozdawczych za 2025 rok była nieprawidłowa.
Powstaje zatem pytanie, czy rozbieżności miały znaczenie dla informacji przedstawionych radzie powiatu.
Nie można zakładać, że każda z nich automatycznie zmieniała wynik budżetu lub ocenę jego wykonania.
Przykładowo różnica dotycząca środków przekazanych na styczeń następnego roku nie musi oznaczać zmiany wykonanych dochodów czy wydatków.
Podobnie niewykazanie określonego zobowiązania w odpowiedniej pozycji sprawozdania nie dowodzi samo przez się, że wszystkie dane o długu publicznym były zaniżone o identyczną kwotę.
Ocena skutków wymaga sprawdzenia, czy nieprawidłowości przeniesiono do innych dokumentów, a jeżeli tak – jakich.
W szczególności należy porównać sprawozdanie roczne z wykonania budżetu, sprawozdania Rb-ST, Rb-28S, Rb-Z i Rb-NDS, dokumenty finansowe oraz wieloletnią prognozę finansową.
Niezbędna jest także analiza protokołów komisji rewizyjnej i sesji absolutoryjnej.
Czy radni otrzymali informacje o wszystkich zobowiązaniach związanych z przejęciem długu szpitala?
Czy dokumenty przedstawiały prawidłowo zobowiązania wymagalne?
Czy informacje o środkach znajdujących się na rachunkach zostały należycie wyjaśnione?
I wreszcie: czy po ujawnieniu rozbieżności zarząd przedstawił radzie pełną informację o ich przyczynach i konsekwencjach?
Bez dokumentów źródłowych oraz wyjaśnień powiatu nie można na te pytania odpowiedzieć jednoznacznie.
Nie oznacza to jednak, że powinny pozostać bez odpowiedzi.
Co powinno wydarzyć się po kontroli?
Regionalna Izba Obrachunkowa skierowała do Powiatu Wołowskiego dziewięć numerowanych wniosków pokontrolnych, obejmujących całość stwierdzonych nieprawidłowości.
W odniesieniu do księgowości i sprawozdawczości zażądała przestrzegania zasad ewidencji operacji gospodarczych, prawidłowego wykazywania danych na podstawie dowodów bankowych i ksiąg rachunkowych oraz wykazywania zobowiązań wymagalnych.
Wskazała także konieczność rzetelnego prowadzenia ksiąg i prawidłowego przeprowadzania inwentaryzacji zobowiązań.
Działania naprawcze powinny pozwolić wyjaśnić nie tylko same różnice, lecz także ich przyczyny.
Dla oceny skuteczności tych działań szczególne znaczenie będą miały informacje o ewentualnych korektach sprawozdań, sposobie usunięcia błędów oraz zmianach w wewnętrznych procedurach finansowych.
Starostwo ma obowiązek poinformować RIO o wykonaniu zaleceń lub przyczynach ich niewykonania w terminie 30 dni od otrzymania wystąpienia, z uwzględnieniem ustawowych zasad dotyczących ewentualnych zastrzeżeń.
Na dzień przygotowania tego materiału nie dysponujemy potwierdzeniem, że wszystkie wskazane rozbieżności zostały już skorygowane.
Nie przesądzamy więc, czy zalecenia wykonano.
Dziesięć pytań do władz Powiatu Wołowskiego
Ustalenia kontroli i dokumenty z kwietnia oraz października 2026 roku uzasadniają skierowanie do starostwa szczegółowych pytań.
1. Dlaczego w sprawozdaniu Rb-ST wykazano środki przekazane na styczeń 2026 roku w kwocie niższej o 3 679 326 zł od ustalonej przez RIO?
2. Co było przyczyną różnicy 10 790,14 zł pomiędzy stanem środków wykazanym w Rb-ST a saldem konta 133?
3. Dlaczego wydatki w rozdziale 92195, paragrafie 2360, wykazano w kwocie niższej o 3 128,92 zł od wartości wynikającej z ewidencji?
4. Z jakiego powodu sprawozdanie Rb-28S nie przedstawiało prawidłowo zobowiązań w wysokości 123 162,41 zł związanych z porozumieniem dotyczącym długu PCM?
5. Kto sporządzał, weryfikował i zatwierdzał zakwestionowane sprawozdania?
6. Czy dokonano korekt dokumentów za 2025 rok oraz za pierwsze dwa kwartały 2026 roku? Jeśli tak, kiedy i w jakim zakresie?
7. Dlaczego podczas sporządzania sprawozdań Rb-Z nie wykazano części zobowiązań wymagalnych związanych ze zwrotem zabezpieczeń wykonawcom?
8. Czy rozbieżności wpływały na dane przekazane radzie powiatu, komisji rewizyjnej oraz RIO podczas procedury oceny wykonania budżetu za 2025 rok?
9. Czy po kontroli wprowadzono dodatkowe procedury uzgadniania ewidencji księgowej ze sprawozdaniami oraz weryfikacji zobowiązań?
10. Czy zarząd powiatu przedstawi radnym i mieszkańcom pełne zestawienie stwierdzonych nieprawidłowości, dokonanych korekt i sposobu realizacji zaleceń RIO?
Odpowiedzi pozwolą odróżnić błędy wynikające z nieprawidłowego przygotowania dokumentów od problemów dotyczących organizacji i nadzoru nad gospodarką finansową.
Prawidłowe sprawozdanie to nie formalność. To podstawa publicznej kontroli
W kwietniu 2026 roku Regionalna Izba Obrachunkowa wydała pozytywną opinię o przedłożonym sprawozdaniu z wykonania budżetu Powiatu Wołowskiego za 2025 rok.
W październiku ta sama instytucja przedstawiła wyniki kompleksowej kontroli, w której stwierdziła nieprawidłowości dotyczące ksiąg rachunkowych, sprawozdań i zobowiązań.
Nie ma podstaw, aby utożsamiać obie procedury ani sugerować, że pozytywna opinia była świadomym zaakceptowaniem później ujawnionych błędów.
Nie ma również podstaw do twierdzenia, że powiat utracił 3,68 mln zł, że całość zadłużenia została świadomie zaniżona albo że radni celowo ignorowali nieprawidłowości.
Dokumenty potwierdzają natomiast, że część informacji finansowych przedstawiono niezgodnie z właściwymi danymi księgowymi i bankowymi.
A to nie jest kwestia obojętna dla mieszkańców.
Samorządowe sprawozdania służą nie tylko rozliczaniu urzędników. Są podstawowym narzędziem pozwalającym radnym, instytucjom kontrolnym i obywatelom oceniać gospodarkę publicznymi pieniędzmi.
Można zakończyć rok z deficytem mniejszym od planowanego, dodatnią nadwyżką operacyjną i pozytywną opinią RIO, a jednocześnie popełnić błędy w dokumentowaniu określonych operacji i zobowiązań.
Te fakty nie muszą się wykluczać.
W przypadku Powiatu Wołowskiego najważniejsze pytanie nie brzmi więc, czy w sprawozdaniach wystąpiły nieprawidłowości. To zostało potwierdzone przez RIO.
Pytanie brzmi, dlaczego ich wcześniej nie wykryto, czy miały wpływ na informacje przedstawiane radnym i jakie działania podjęto, aby podobne rozbieżności nie pojawiły się ponownie.
Bo mieszkańcy mają prawo oczekiwać nie tylko tego, że budżet zostanie wykonany, ale również tego, że jego wykonanie zostanie prawidłowo udokumentowane.
Przelew burzowy bez wymaganych pozwoleń. Dokąd mogły trafiać ścieki z Obornik Śląskich?
Ponad 16 mln zł przesunięte na kolejne lata. Co dzieje się z budową kanalizacji w Zawoni?
Wrocław: 78,45 mln zł luki w bieżącym budżecie. Jak miasto zamierza ją zamknąć?
Miasto dla wszystkich? Wrocławski kongres zapyta o bezpieczeństwo, dostępność i głos mieszkańców