Ponad 119 milionów złotych długu, wcześniejsze ostrzeżenia dotyczące możliwości spłaty zobowiązań, a teraz kolejne ustalenia Regionalnej Izby Obrachunkowej. Kontrolerzy wykryli w Wołowie błędy sprawozdawcze, umowy bez wymaganej kontrasygnaty, opóźnienia w zamówieniach publicznych i brak obowiązkowego programu ochrony zabytków. Część naruszeń dotyczy kilku kolejnych lat. Powstaje pytanie nie tylko o to, kto popełniał błędy, ale przede wszystkim — dlaczego mechanizmy nadzoru nie zapobiegły ich wystąpieniu.
Kontrola zakończona. Na papierze zostały nieprawidłowości
Od 1 lipca do 27 sierpnia 2026 roku inspektorzy Regionalnej Izby Obrachunkowej we Wrocławiu prowadzili kompleksową kontrolę gospodarki finansowej gminy Wołów.
22 października Izba skierowała do burmistrza Dariusza Chmury wystąpienie pokontrolne. Dokument opublikowano cztery dni później.
Trzy strony urzędowych ustaleń. Pięć wniosków pokontrolnych. Kilka dziedzin działalności gminy i nieprawidłowości, które nie ograniczają się do jednego roku budżetowego.
Zastrzeżenia dotyczą między innymi sprawozdań podatkowych, zawierania umów, terminowości zamówień publicznych, ochrony zabytków i gospodarowania nieruchomościami.
Każde z tych uchybień można rozpatrywać oddzielnie. Można również spojrzeć na nie łącznie, jako na obraz funkcjonowania administracji odpowiedzialnej za gospodarowanie publicznymi pieniędzmi.
Nie byłoby rzetelne twierdzenie, że same stwierdzone naruszenia dowodzą istnienia układu korupcyjnego. RIO takich ustaleń nie poczyniła.
Równie nieuzasadnione byłoby jednak pomijanie faktu, że obowiązki wynikające z różnych ustaw nie zostały prawidłowo wykonane, a problemy dotyczą więcej niż jednego okresu sprawozdawczego.
To właśnie powtarzalność i różnorodność uchybień wymagają wyjaśnienia.
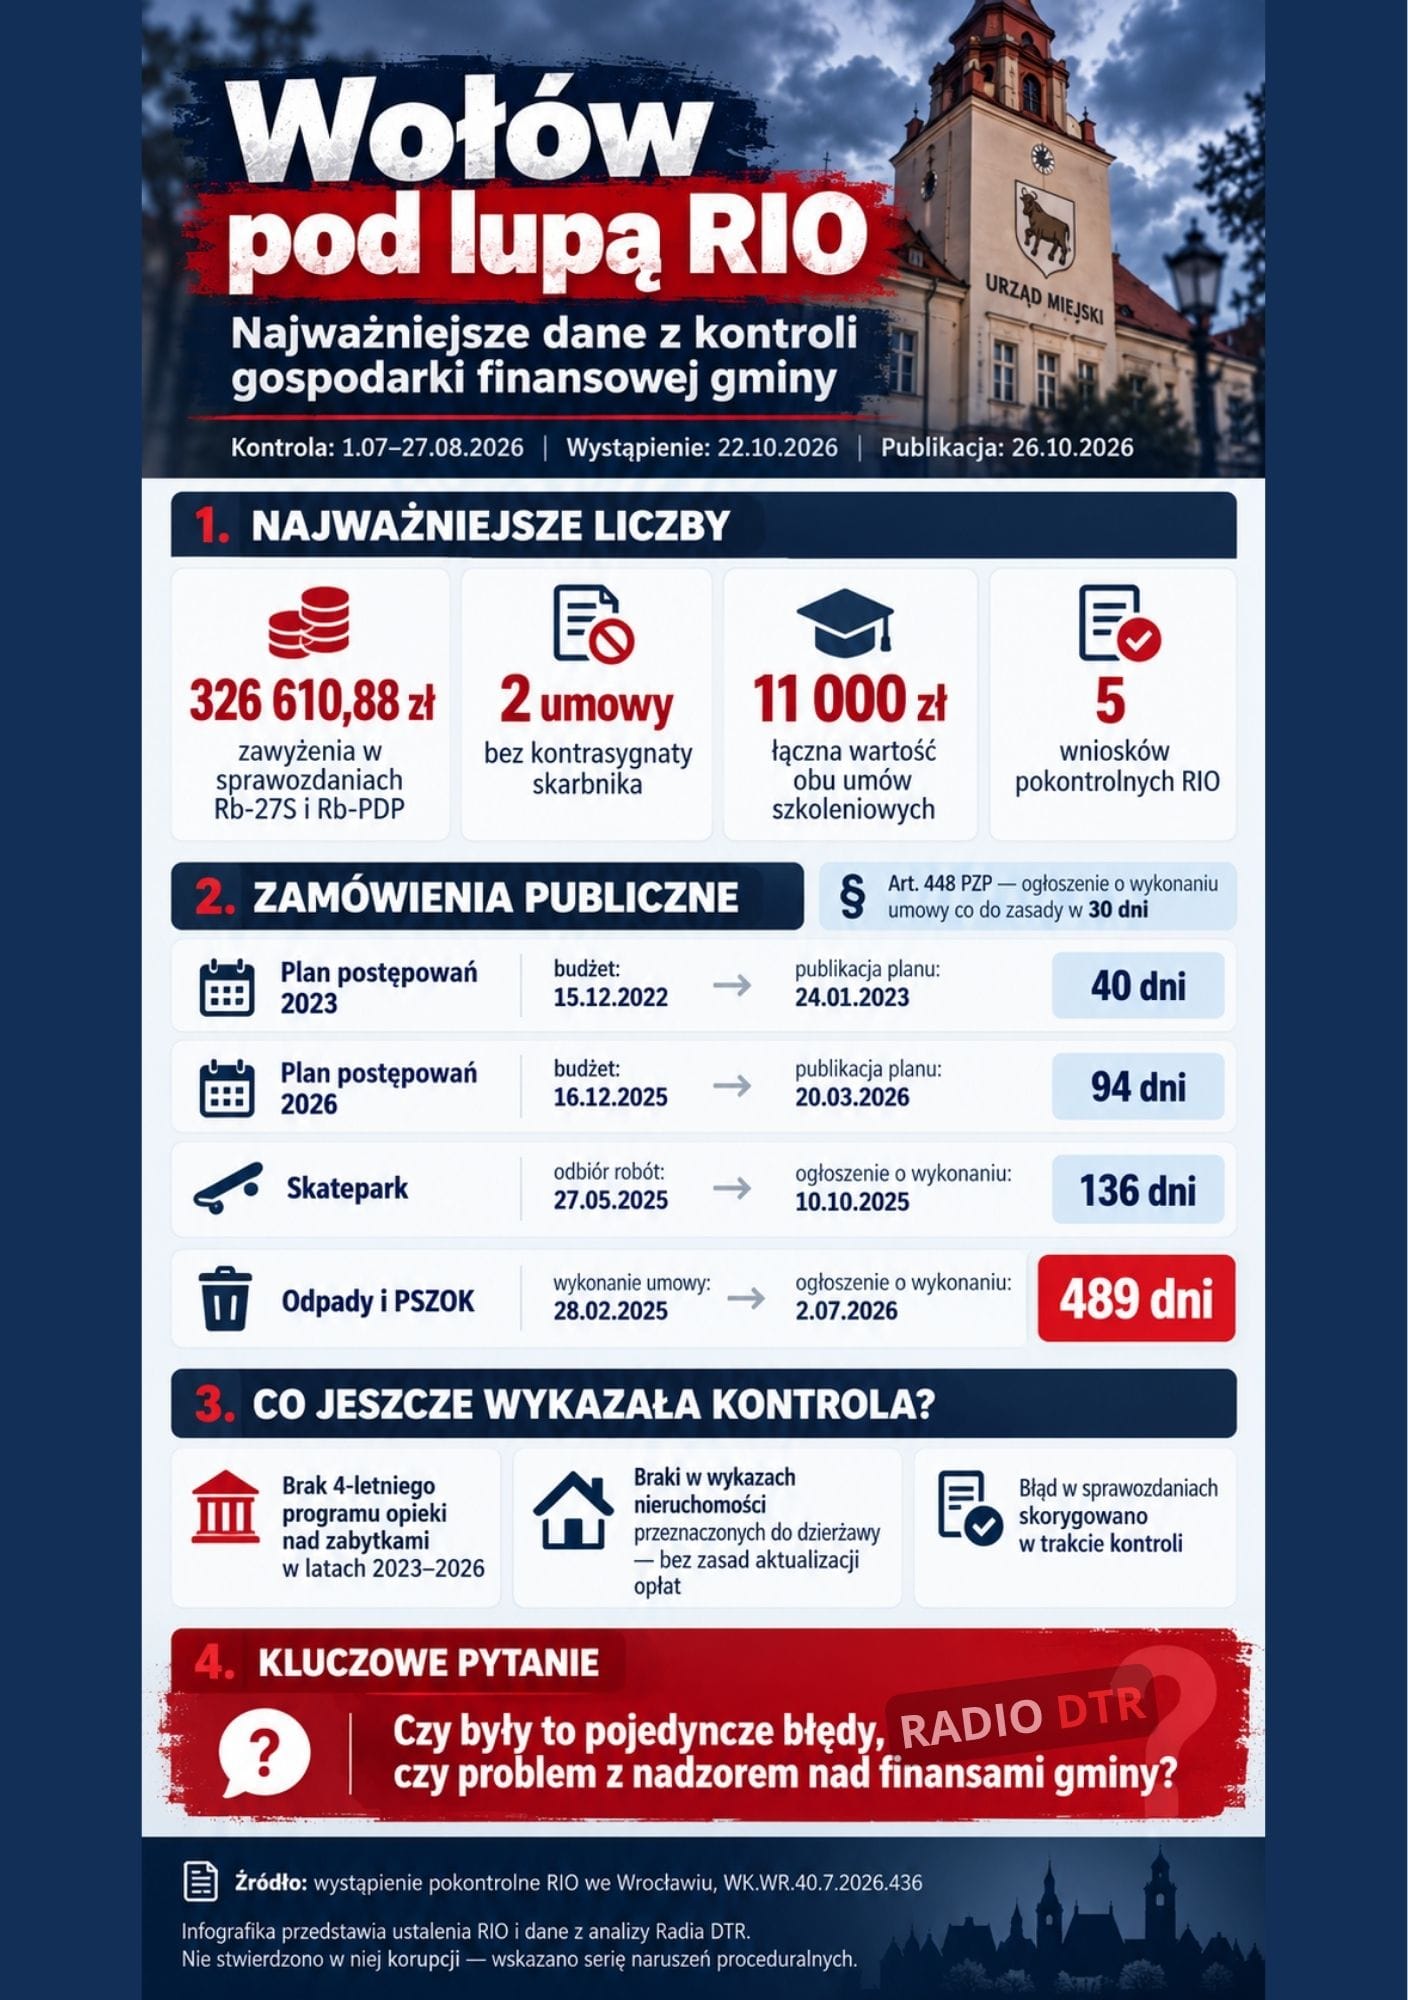
326 tysięcy złotych błędu. Kto sprawdzał sprawozdania?
Pierwsza nieprawidłowość dotyczy dochodów budżetowych.
RIO ustaliła, że w sprawozdaniach Rb-27S i Rb-PDP, sporządzonych za okres do 31 grudnia 2025 roku, zawyżono o 326 610,88 zł skutki obniżenia górnych stawek podatku od środków transportowych.
To nie jest kwota, której zniknięcie z gminnej kasy wykryli kontrolerzy. Chodzi o błędnie wykazany finansowy efekt stosowania stawek podatkowych niższych od ustawowych maksimów.
Nieprawidłowość naruszała przepisy o sprawozdawczości budżetowej.
Podczas kontroli dokonano korekt dokumentów.
I tu pojawia się pierwszy problem.
Skoro korekta była możliwa po wykryciu błędu przez RIO, dlaczego nieprawidłowości nie wychwycono wcześniej w procedurach wewnętrznych?
Kto sporządzał sprawozdania? Kto weryfikował obliczenia? Czy stosowano mechanizm niezależnego sprawdzania danych przed zatwierdzeniem?
Wystąpienie nie udziela odpowiedzi na te pytania.
W administracji publicznej sprawozdanie budżetowe nie jest prywatną notatką pracownika. To oficjalny dokument przedstawiający określone dane o gospodarce finansowej jednostki.
Dlatego znaczenie ma nie tylko sam błąd, ale również sposób jego wykrycia.
Czy wystarczy, że zewnętrzni kontrolerzy wskażą nieprawidłowość, aby uznać problem za rozwiązany? A może należałoby jeszcze ustalić, dlaczego nie zadziałała wcześniejsza weryfikacja?
Dwie umowy, ten sam dzień. Skarbnik bez kontrasygnaty
8 stycznia 2025 roku gmina zawarła dwie umowy dotyczące szkolenia pod nazwą „Skuteczny Manager w JST”.
Każda opiewała na 5500 zł. Razem 11 tysięcy złotych.
RIO stwierdziła, że umowy nie zostały opatrzone kontrasygnatą skarbnika gminy ani osoby przez niego upoważnionej, co naruszało art. 46 ust. 3 ustawy o samorządzie gminnym.
Kontrasygnata to nie ozdobny podpis umieszczany pod umową dla porządku.
Jest elementem ustawowego mechanizmu kontroli zaciągania zobowiązań mogących powodować powstanie zobowiązań pieniężnych.
Jej brak nie oznacza automatycznie, że szkolenia były fikcyjne, niepotrzebne albo że doszło do przywłaszczenia pieniędzy. Takich ustaleń RIO nie przedstawiła.
Pozostają jednak pytania.
Kto podpisał obie umowy? Dlaczego zabrakło kontrasygnaty? Czy skarbnik wiedział o ich zawarciu? Kto uczestniczył w szkoleniach? Czy sprawdzono wykonanie usług i dokumenty stanowiące podstawę zapłaty?
Dwie umowy zawarte tego samego dnia nie są same w sobie dowodem nieprawidłowego podziału zamówienia.
Ale brak wymaganej kontrasygnaty jest już stwierdzonym naruszeniem.
Właśnie na tym polega różnica między podejrzeniem a ustalonym faktem.
Zamówienia publiczne. Terminy, których nie dotrzymano
Najwięcej stwierdzonych naruszeń dotyczy obowiązków wynikających z Prawa zamówień publicznych.
RIO wskazała opóźnienia przy publikacji planów postępowań na lata 2023 i 2026.
Budżet na 2023 rok przyjęto 15 grudnia 2022 roku. Plan zamówień opublikowano 24 stycznia 2023 roku.
Budżet na 2026 rok uchwalono 16 grudnia 2025 roku. Plan zamówień zamieszczono w Biuletynie Zamówień Publicznych dopiero 20 marca 2026 roku.
Przepisy przewidują publikację planu zasadniczo nie później niż 30 dni od przyjęcia budżetu.
W pierwszym przypadku odstęp między uchwaleniem budżetu a publikacją wyniósł 40 dni. W drugim — 94 dni.
RIA nie stwierdziła tu problemu z samym terminem uchwalenia budżetu, ale z późniejszym wykonaniem obowiązku publikacyjnego przez zamawiającego.
Na tym nie koniec.
Roczne sprawozdanie o zamówieniach udzielonych w 2024 roku przekazano prezesowi Urzędu Zamówień Publicznych 10 marca 2025 roku.
Sprawozdanie za 2025 rok — 19 marca 2026 roku.
Oba terminy RIO uznała za niezgodne z ustawą.
Mamy zatem uchybienia dotyczące planowania oraz sprawozdawczości zamówień publicznych, obejmujące kilka kolejnych cykli administracyjnych.
Czy obowiązki wykonywały te same osoby? Czy kierownictwo otrzymywało informacje o niedotrzymanych terminach? Czy po wcześniejszych opóźnieniach wdrożono jakiekolwiek środki zapobiegawcze?
Tego nie wiemy.
Wiemy natomiast, że zewnętrzna kontrola ponownie ujawniła problemy z przestrzeganiem terminów określonych w ustawie.
Skatepark i odpady. Dwa zamówienia, dwa opóźnienia
Kontrolerzy zbadali również zamówienia dotyczące budowy skateparku oraz odbioru odpadów komunalnych i prowadzenia Punktu Selektywnego Zbierania Odpadów Komunalnych.
W przypadku skateparku protokół odbioru robót podpisano 27 maja 2025 roku.
Ogłoszenie o wykonaniu umowy opublikowano 10 października.
Minęło 136 dni.
W przypadku zamówienia na odbiór odpadów i prowadzenie PSZOK sytuacja wygląda jeszcze bardziej zastanawiająco.
Według RIO umowa została wykonana 28 lutego 2025 roku.
Ogłoszenie o jej wykonaniu ukazało się 2 lipca 2026 roku.
Między tymi datami upłynęło 489 dni.
Prawie szesnaście miesięcy od wykonania umowy do opublikowania wymaganego ogłoszenia.
Przepis art. 448 Prawa zamówień publicznych przewiduje zasadniczo trzydziestodniowy termin na dopełnienie tego obowiązku.
RIO zakwestionowała terminowość publikacji obu ogłoszeń.
Nie zakwestionowała natomiast w tym wystąpieniu samego wyboru wykonawców, wartości umów ani sposobu realizacji usług.
Tego rozróżnienia trzeba pilnować.
Jednak trudno pominąć zasadnicze pytanie: dlaczego procedura wymagająca opublikowania ogłoszenia po wykonaniu umowy nie została zakończona przez kilkanaście miesięcy?
Czy ktoś przeoczył obowiązek? Czy dokumenty czekały na zatwierdzenie? Czy nadzór nad realizacją zamówienia obejmował również końcowe obowiązki informacyjne?
A jeśli gmina nie dotrzymywała terminów ustawowych, jak wyglądał wewnętrzny system monitorowania innych obowiązków związanych z tymi zamówieniami?
Na razie nie mamy podstaw, by odpowiedzieć.
Mamy natomiast wystarczające podstawy, by o to zapytać.
Zabytki. Obowiązek ustawowy bez wymaganego programu
Kolejne ustalenie dotyczy ochrony dziedzictwa kulturowego.
RIO stwierdziła, że w latach 2023–2026 nie sporządzono czteroletniego gminnego programu opieki nad zabytkami.
Obowiązek jego opracowania wynika z ustawy o ochronie zabytków i opiece nad zabytkami.
Taki dokument powinien określać kierunki działań samorządu związanych z ochroną i opieką nad zabytkami.
Brak programu nie oznacza automatycznie, że gmina nie prowadziła żadnych prac konserwatorskich lub nie przeznaczała pieniędzy na zabytki.
Oznacza natomiast, że nie wykonała wskazanego przez RIO obowiązku ustawowego.
Dlaczego?
Czy przygotowywano projekt dokumentu? Czy sprawa trafiała na posiedzenia rady miejskiej? Czy istniały przeszkody formalne lub organizacyjne?
W tym przypadku trudno mówić o jednorazowym przeoczeniu terminu. Kontrolerzy wskazują na brak programu obejmujący lata 2023–2026.
To wymaga bardziej szczegółowego wyjaśnienia niż stwierdzenie, że administracja ma wiele obowiązków.
Majątek gminy. Kolejny problem z dokumentacją
W zakresie mienia komunalnego RIO stwierdziła brak określenia zasad aktualizacji opłat w części wykazów nieruchomości przeznaczonych do dzierżawy.
Dotyczyło to części działek o numerach 60/2, 1/66 i 54/6 oraz działki nr 8/32.
Izba wskazała naruszenie przepisów ustawy o gospodarce nieruchomościami.
Nie jest to dowód, że nieruchomości wydzierżawiono za zaniżone kwoty ani że gmina poniosła stratę.
Ale dla oceny gospodarowania majątkiem publicznym istotne jest, na jakich zasadach ustala się i aktualizuje opłaty.
Zwłaszcza w gminie, której sytuacja zadłużeniowa była już przedmiotem zastrzeżeń Regionalnej Izby Obrachunkowej.
Warto byłoby sprawdzić, czy umowy dzierżawy zawierały odpowiednie postanowienia, czy stawki aktualizowano oraz jak nadzorowano wpływy z tego tytułu.
A w tle 119 milionów złotych długu
Kontrola kompleksowa nie jest pierwszym dokumentem RIO dotyczącym finansów Wołowa, który wymaga publicznej uwagi.
Radio DTR analizowało wcześniej opinie Izby dotyczące zadłużenia gminy, planowanej emisji obligacji i możliwości spłaty zobowiązań.
Na koniec 2025 roku zadłużenie Wołowa wynosiło 119 128 535,18 zł.
W tym samym roku łączna kwota spłat zobowiązań oraz wydatków na obsługę długu wyniosła 15 366 192,87 zł. Z tej sumy około 7,63 mln zł stanowiły koszty obsługi zadłużenia, a pozostałą część — przede wszystkim spłaty kapitału.
Z wcześniej analizowanej opinii RIO wynikało również, że wskaźnik spłaty zobowiązań, obliczony na podstawie wykonania budżetu za 2025 rok, wyniósł 12,57 proc. wobec dopuszczalnego poziomu 10,25 proc.
Władze gminy przedstawiały również swoją argumentację.
Podczas debaty dotyczącej absolutorium skarbnik Anna Zawadzka wskazywała na inwestycje realizowane w dłuższej perspektywie, podkreślając, że od 2011 roku gmina wykonała zadania inwestycyjne o wartości około 370 mln zł. Przekonywała także, że zobowiązania regulowane są terminowo.
To istotny kontekst. Wysoki dług nie oznacza sam w sobie niewypłacalności, a inwestycje finansowane kredytem lub obligacjami mogą przynosić mieszkańcom wieloletnie korzyści.
Nie zmienia to jednak faktu, że RIO wskazywała konkretne ryzyka dotyczące finansów Wołowa.
W planach na 2026 rok przewidywano emisję papierów wartościowych o wartości 10 mln zł, z których 7,601 mln zł miało zostać przeznaczone na spłatę wcześniejszych zobowiązań.
Zaplanowano także znaczne dochody ze sprzedaży majątku.
Tamte dokumenty dotyczyły stabilności finansowania budżetu. Obecna kontrola dotyczy przestrzegania procedur i przepisów.
Nie można automatycznie utożsamiać tych dwóch spraw.
Można jednak zapytać, czy w gminie obciążonej znaczącymi zobowiązaniami finansowymi prawidłowo funkcjonują wszystkie mechanizmy kontroli wydatków, dochodów i zobowiązań.
Kto sprawdza tych, którzy mają sprawdzać?
To pytanie prowadzi do sedna sprawy.
Wystąpienie pokontrolne RIO wskazuje, że odpowiedzialność za stwierdzone nieprawidłowości ponoszą burmistrz, skarbnik oraz pracownicy merytoryczni — stosownie do przepisów regulujących ich obowiązki i indywidualnych zakresów czynności.
Nie oznacza to automatycznie, że każdej z tych osób przypisano winę za każde naruszenie. Nie jest też orzeczeniem o odpowiedzialności karnej lub za naruszenie dyscypliny finansów publicznych.
Ale ustawa o finansach publicznych nakłada na kierownika jednostki odpowiedzialność za całość gospodarki finansowej jednostki, a także obowiązki związane z zapewnieniem funkcjonowania kontroli zarządczej.
Kontrola zarządcza nie jest pojedynczą czynnością księgową.
To cały system rozwiązań, który powinien wspierać zgodne z prawem, skuteczne i terminowe wykonywanie zadań.
Jeżeli błędnie sporządzono sprawozdania, trzeba zbadać mechanizm ich weryfikacji.
Jeżeli zawarto umowy bez wymaganej kontrasygnaty, trzeba sprawdzić obieg dokumentów.
Jeżeli nie dochowano terminów w zamówieniach publicznych, trzeba ustalić sposób nadzorowania obowiązków publikacyjnych.
Jeżeli przez kilka lat brakowało wymaganego programu, trzeba sprawdzić, kto odpowiadał za jego opracowanie i monitorowanie obowiązku ustawowego.
A jeżeli problemy występowały w różnych komórkach organizacyjnych, powstaje jeszcze jedno pytanie:
Czy mamy do czynienia z odrębnymi, niezależnymi uchybieniami, czy z niewystarczającym nadzorem nad wykonywaniem obowiązków urzędu?
Samo wystąpienie RIO nie daje podstaw do definitywnego rozstrzygnięcia.
Dostarcza jednak konkretnych powodów, aby tę kwestię zbadać.
Korupcja, niegospodarność czy administracyjna niesprawność?
W debacie publicznej podobne ustalenia często prowadzą do podejrzeń dotyczących nieformalnych powiązań, wykorzystywania stanowisk albo niegospodarności.
Należy jednak wyraźnie oddzielić te pojęcia.
Korupcja wiąże się z określonymi zachowaniami, takimi jak przyjmowanie lub wręczanie niedozwolonych korzyści w związku z pełnieniem funkcji. Nie wystarczy wykazać, że urząd popełnia błędy.
Niegospodarność wymaga analizy konkretnych decyzji, ich ekonomicznego uzasadnienia, skutków i obowiązków osób odpowiedzialnych.
Natomiast naruszenie obowiązków administracyjnych można stwierdzić na podstawie dokumentów i przepisów — tak jak w opisanych przypadkach zrobiła to RIO.
Wystąpienie pokontrolne nie zawiera ustalenia o korupcji. Nie wskazuje również dowodów świadczących o istnieniu zorganizowanego mechanizmu korupcyjnego w gminie.
Dlatego takie oskarżenie byłoby nieuprawnione.
Pozostaje jednak problem publicznej odpowiedzialności za powtarzające się naruszenia prawa.
Bo nawet jeśli wszystkie uchybienia okażą się skutkiem błędów organizacyjnych, braku należytej staranności lub nieskutecznego nadzoru, mieszkańcy mają prawo oczekiwać wyjaśnienia, dlaczego wystąpiły i co zrobiono, aby się nie powtórzyły.
Dla mieszkańca opłacającego podatki istotny jest przecież także sposób działania instytucji — nie tylko brak przestępstw, lecz również przestrzeganie przepisów i właściwe gospodarowanie powierzonymi pieniędzmi.
Pięć zaleceń. I co dalej?
RIO skierowała do burmistrza pięć grup wniosków pokontrolnych.
Dotyczą one prawidłowej sprawozdawczości budżetowej, kontrasygnowania zobowiązań, przestrzegania Prawa zamówień publicznych, sporządzania programu opieki nad zabytkami oraz prawidłowego przygotowywania wykazów nieruchomości przeznaczonych do dzierżawy.
Burmistrz powinien poinformować Izbę o wykonaniu zaleceń albo przyczynach ich niewykonania w terminie 30 dni od otrzymania wystąpienia.
Przepisy przewidują też możliwość zgłoszenia zastrzeżeń do Kolegium RIO.
Na dzień przygotowania artykułu nie dysponujemy pełnym protokołem kontroli ani odpowiedzią burmistrza na wystąpienie pokontrolne.
Nie znamy również wszystkich wyjaśnień, jakie poszczególni pracownicy mogli przedstawiać kontrolerom.
Dokument RIO pozytywnie ocenia gotowość pracowników urzędu do współpracy z inspektorami. To również element ustaleń, którego nie należy pomijać.
Tym bardziej warto uzyskać dokumenty pokazujące, co urząd wiedział o nieprawidłowościach przed kontrolą i jakie środki naprawcze podjął.
Radni też powinni znać odpowiedzi
Adresatem wystąpienia jest burmistrz Dariusz Chmura.
Dokument przekazano również do wiadomości przewodniczącego Rady Miejskiej Jana Tomkowa.
Rada miejska pełni funkcję kontrolną wobec działalności burmistrza i gminnych jednostek organizacyjnych. Jednym z jej narzędzi jest komisja rewizyjna.
W związku z ustaleniami RIO pojawiają się zatem pytania również o działania radnych.
Czy komisja rewizyjna analizowała wcześniej organizację kontroli finansowej?
Czy radni otrzymywali informacje o terminowości sprawozdawczości i wykonywaniu obowiązków ustawowych?
Czy po opublikowaniu wystąpienia zamierzają zażądać wyjaśnień dotyczących powtarzających się uchybień?
Czy sprawdzą, jak urząd wykona pięć zaleceń RIO?
Nie chodzi o zastępowanie pracy kontrolerów Izby samorządową debatą polityczną.
Chodzi o wykonanie własnych funkcji nadzorczych i kontrolnych przez organy gminy.
Najważniejsze pytanie nie dotyczy jednego podpisu
Sprawozdanie można poprawić.
Zaległe ogłoszenie można opublikować.
Program opieki nad zabytkami można przygotować.
Wykaz nieruchomości można uzupełnić.
Można również opracować nowe instrukcje obiegu dokumentów i przeszkolić pracowników.
To wszystko może być potrzebne.
Ale samo usunięcie uchybienia nie odpowiada jeszcze na pytanie, dlaczego do niego doszło.
A jeżeli nieprawidłowości obejmują kilka dziedzin działania urzędu i różne lata, wyjaśnienia wymaga także skuteczność całego systemu nadzoru.
Radio DTR będzie więc zabiegać o pełny protokół kontroli, dokumentację skontrolowanych zamówień i informacje o realizacji zaleceń.
Nie po to, aby z góry przypisywać komukolwiek winę.
Po to, aby sprawdzić, czy przedstawione przez RIO nieprawidłowości były pojedynczymi błędami, czy też miały wspólne przyczyny organizacyjne.
Bo o jakości zarządzania publicznymi pieniędzmi świadczy nie tylko to, czy urząd potrafi naprawić błąd wykryty przez kontrolerów. Równie ważne jest to, czy potrafi taki błąd wykryć sam — zanim zrobi to zewnętrzna instytucja.
A w Wołowie, po ustaleniach RIO, właśnie o to warto pytać.
Radio DTR — dziennikarstwo, które sprawdza dokumenty.
Materiał opracowano na podstawie wystąpienia pokontrolnego Regionalnej Izby Obrachunkowej we Wrocławiu z 22 października 2026 r., wcześniejszych dokumentów dotyczących finansów gminy Wołów i analiz redakcyjnych Radia DTR. Ustalenia RIO oddzielono od pytań i wniosków redakcji.
Czytaj dalej Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.
6,7 miliona złotych, cztery posiedzenia i trzy rezygnacje. Czy Sejm stał się miejscem załatwiania interesów dawnych klientów?
Żmigród mówi „STOP hejtowi”. Ale czy gmina sprawdza, komu udziela swojego autorytetu?
3 miliony na autobusy. Powiat Trzebnicki chce pieniędzy od gmin. Kto zapłaci za transport, który już istnieje?
Wiedzieli, że oczyszczalnie są wyeksploatowane. Dlaczego Oborniki Śląskie nadal czekają na rozwiązanie?
Ten temat ma ciąg dalszy