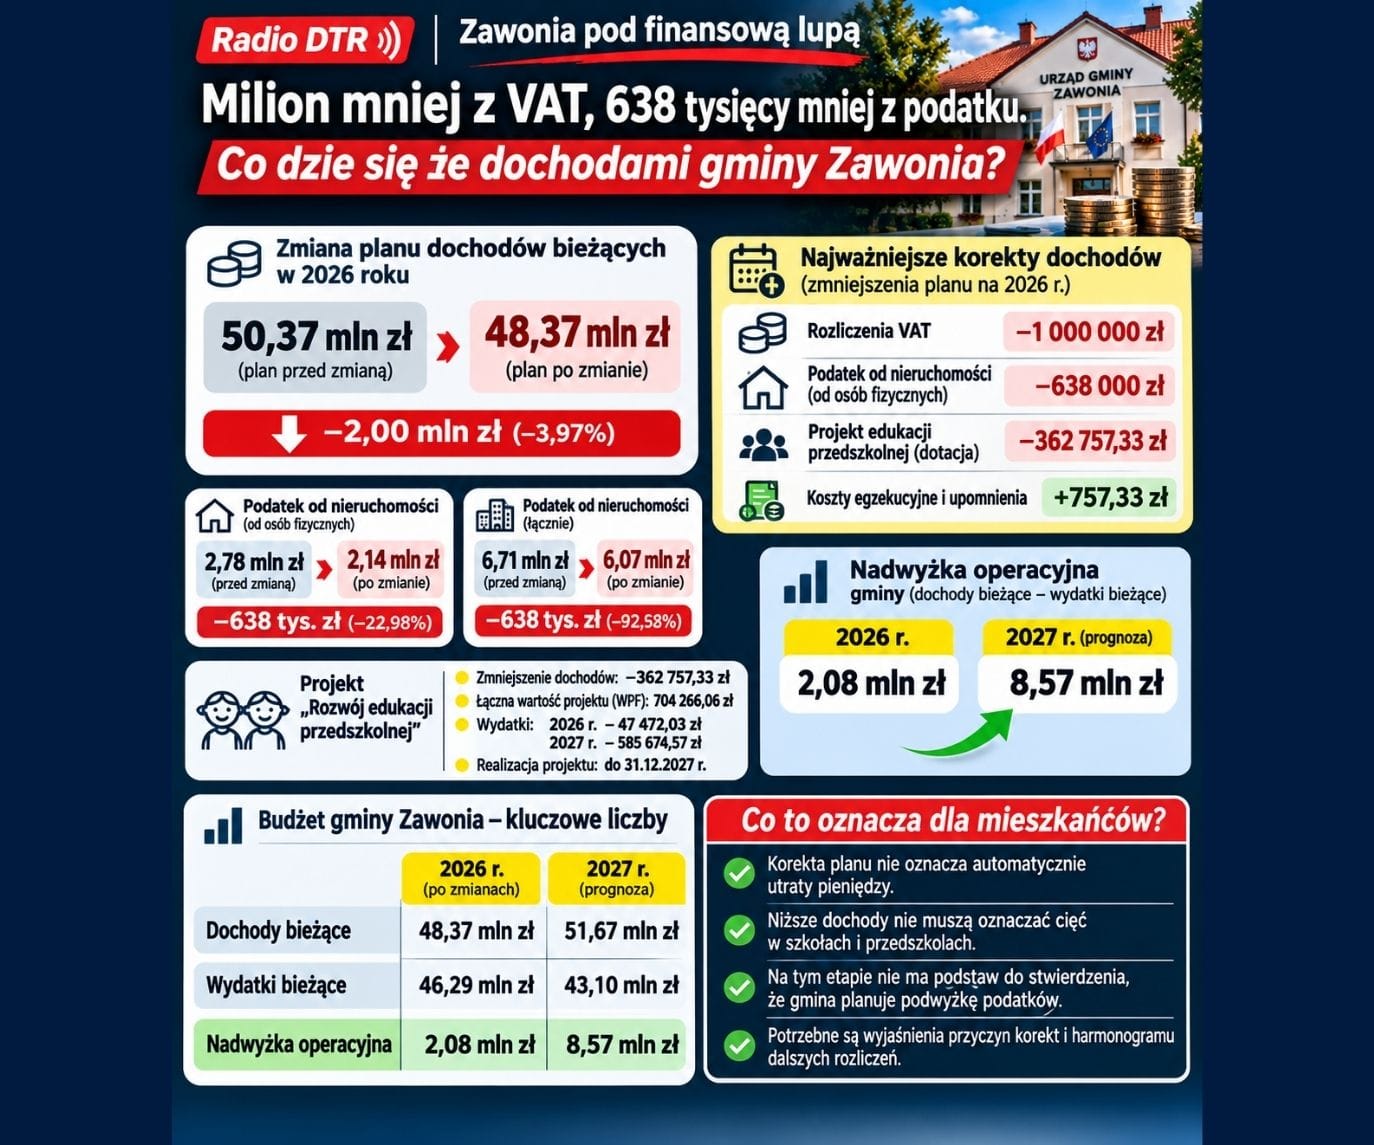
W listopadowych dokumentach finansowych Gminy Zawonia pojawiły się trzy istotne korekty: milion złotych mniej z rozliczeń VAT, 638 tysięcy złotych mniej z podatku od nieruchomości oraz ponad 362 tysiące złotych mniej z dotacji związanej z edukacją przedszkolną. Łącznie plan dochodów bieżących zmniejszono o 2 miliony złotych. To nie oznacza jeszcze, że wszystkie te pieniądze zostały bezpowrotnie utracone. Pokazuje jednak, że wcześniejsze założenia finansowe trzeba było znacząco zmienić. Jakie mogą być przyczyny korekt, czego nie wyjaśniono w dokumentach i czy mieszkańcy powinni obawiać się ograniczenia wydatków na szkoły, przedszkola oraz lokalne inwestycje?
Dwa miliony mniej. Co zmieniło się w dochodach gminy?
W poprzednich częściach cyklu „Zawonia pod finansową lupą” analizowaliśmy zmiany budżetu przygotowane na nadzwyczajną sesję rady gminy z 3 listopada 2026 roku. Największa korekta dotyczyła przesunięcia ponad 16 milionów złotych wydatków na budowę kanalizacji sanitarnej.
Jednak obok inwestycji o wielomilionowej wartości pojawił się drugi, równie ważny problem: zmiana planowanych dochodów bieżących samorządu.
To właśnie te dochody mają szczególne znaczenie dla codziennego funkcjonowania gminy.
Z nich finansuje się dużą część wydatków związanych z utrzymaniem administracji, szkół, przedszkoli, gospodarki komunalnej i innych zadań publicznych. Dochody bieżące współfinansują także bieżącą obsługę zobowiązań.
W projekcie uchwały XXXVI/191/2026 zapisano obniżenie planu dochodów bieżących z 50 371 521,45 zł do 48 371 521,45 zł.
To zmniejszenie o dokładnie 2 miliony złotych, czyli około 3,97 procent wcześniejszego planu.
W dokumentach wskazano trzy główne źródła korekty.
Pierwsze dotyczy wpływów związanych z podatkiem VAT — milion złotych.
Drugie obejmuje podatek od nieruchomości od osób fizycznych — 638 tysięcy złotych.
Trzecie to dofinansowanie projektu rozwoju edukacji przedszkolnej — 362 757,33 zł.
Jednocześnie zaplanowano niewielki dodatkowy dochód z kosztów egzekucyjnych i upomnień w wysokości 757,33 zł.
Po uwzględnieniu wszystkich tych zmian otrzymujemy dokładnie 2 miliony złotych zmniejszenia planowanych dochodów bieżących.
Nie jest to kwota, którą można zignorować. Ale jej prawidłowa interpretacja wymaga rozdzielenia trzech różnych mechanizmów finansowych.
Niższy plan dochodów podatkowych, mniejszy przewidywany wpływ z rozliczeń VAT i przesunięcie dotacji projektowej nie muszą oznaczać tego samego.
Milion złotych mniej z VAT. Gdzie podziały się przewidywane wpływy?
Pierwsza korekta dotyczy działu 750 „Administracja publiczna”, rozdziału 75023 „Urzędy gmin”.
W paragrafie 0970, określonym jako „Wpływy z różnych dochodów”, zmniejszono plan z 2,5 miliona złotych do 1,5 miliona złotych.
W uzasadnieniu projektu wskazano, że chodzi o zmniejszenie dochodów z tytułu podatku VAT o milion złotych.
To istotna informacja, ale jednocześnie wymagająca doprecyzowania.
VAT nie jest podatkiem lokalnym, z którego wpływy zasilają budżet gminy na takich zasadach jak podatek od nieruchomości. Jest podatkiem od towarów i usług rozliczanym zgodnie z przepisami krajowymi.
Gmina może jednak występować jako podatnik VAT w związku z wykonywanymi czynnościami gospodarczymi oraz rozliczać podatek naliczony przy określonych zakupach i inwestycjach.
W zależności od charakteru wydatków i sposobu wykorzystywania infrastruktury może powstawać prawo do odliczenia lub zwrotu podatku.
Dlatego określenie użyte w uzasadnieniu uchwały nie wystarcza do ustalenia, co konkretnie spowodowało korektę.
Czy gmina przewidywała otrzymanie określonej kwoty zwrotu VAT, ale wpływ nastąpi później?
Czy zmienił się harmonogram inwestycji, od których zależy możliwość rozliczenia podatku?
Czy wcześniejsze wyliczenia zostały skorygowane po analizie faktur i sposobu wykorzystania infrastruktury?
A może zmieniła się przewidywana kwota podatku podlegającego odzyskaniu?
Każda z tych sytuacji ma inne konsekwencje.
Jeżeli milion złotych ma wpłynąć w następnym roku, problem dotyczy przede wszystkim terminu otrzymania pieniędzy.
Jeżeli natomiast zmniejszyło się rzeczywiste prawo do odliczenia VAT, skutki dla finansów gminy mogą mieć charakter trwalszy.
Z kolei jeśli pierwotny plan oparto na szacunkach, które okazały się zbyt wysokie, potrzebne jest wyjaśnienie przyjętej wcześniej metody kalkulacji.
Nie można więc na podstawie samej korekty stwierdzić, że gmina straciła milion złotych. Można natomiast stwierdzić, że przestała uwzględniać ten milion w planie dochodów na 2026 rok.
Co więcej, zmniejszenie dochodów z tej pozycji o milion złotych oznacza obniżenie jej wcześniejszego planu o 40 procent.
Przy takiej skali zmiany szczegółowe uzasadnienie powinno być szczególnie istotne dla radnych oceniających projekt budżetu.
Podatek od nieruchomości. Korekta o niemal jedną czwartą
Drugi przypadek dotyczy wpływów z podatku od nieruchomości od osób fizycznych.
W projekcie budżetowym zapisano:
- plan przed zmianą — 2 776 862 zł;
- zmniejszenie — 638 000 zł;
- plan po zmianie — 2 138 862 zł.
Oznacza to redukcję wcześniejszego planu w tej konkretnej kategorii o około 22,98 procent.
To ważniejsze niż samo stwierdzenie, że gmina przewiduje o 638 tysięcy złotych mniej dochodów.
W praktyce niemal co czwarta złotówka zaplanowana wcześniej w tej pozycji nie jest już uwzględniana w zaktualizowanym planie.
Trzeba jednak wyraźnie zaznaczyć, że chodzi o podatek od nieruchomości od osób fizycznych, a nie o wszystkie dochody gminy z tego podatku.
Wieloletnia prognoza finansowa pokazuje, że łączny plan wpływów z podatku od nieruchomości, obejmujący odpowiednie kategorie podatników, zmniejsza się z 6 705 077 zł do 6 067 077 zł.
W odniesieniu do całego podatku od nieruchomości korekta wynosi zatem około 9,52 procent.
Ta różnica ma znaczenie. Nie można przedstawiać spadku o blisko 23 procent jako dotyczącego całych wpływów gminy z tego podatku.
Dlaczego prognoza podatkowa mogła okazać się zawyżona?
W objaśnieniach WPF wskazano, że plan wpływów z podatku od nieruchomości na 2026 rok oparto na uchwalonych stawkach oraz zasobie nieruchomości podlegających opodatkowaniu.
Pierwotnie zakładano 6 705 077 zł wpływów. W dokumencie wskazano również, że była to wartość odpowiadająca 118,74 procent dochodów przewidywanych z tego tytułu na koniec 2025 roku.
Oznacza to, że plan na 2026 rok zakładał wyraźnie wyższe wpływy niż przewidywane rok wcześniej.
Teraz, w listopadzie, prognoza zostaje obniżona o 638 tysięcy złotych.
Czy wcześniejsze założenia były zbyt optymistyczne?
To jedna z możliwości, ale nie jedyna.
Na rzeczywiste wpływy z podatku od nieruchomości oddziałują między innymi zmiany liczby i powierzchni nieruchomości, ich przeznaczenia, zwolnienia, korekty deklaracji, decyzje podatkowe, zaległości oraz skuteczność egzekucji należności.
Znaczenie mogą mieć również aktualizacje ewidencji gruntów i budynków oraz rozstrzygnięcia dotyczące kwalifikacji określonych obiektów do opodatkowania.
Nie wszystkie te czynniki są zależne od decyzji władz samorządowych.
Jednak urząd, dysponując szczegółowymi danymi podatkowymi, powinien być w stanie określić, które z nich miały wpływ na zmianę prognozy.
Szczególnie ważne byłoby rozróżnienie między zaległościami podatkowymi a zmniejszeniem samej podstawy opodatkowania.
W pierwszej sytuacji należność może nadal przysługiwać gminie, choć jej wyegzekwowanie jest niepewne albo przesunięte w czasie.
W drugiej wcześniejsze założenia dotyczące wysokości należnego podatku mogły przestać odpowiadać rzeczywistemu stanowi prawnemu lub faktycznemu.
Takie rozróżnienie pozwala odpowiedzieć na najważniejsze pytanie: czy gmina spodziewa się jedynie późniejszego otrzymania pieniędzy, czy też planuje trwale niższe wpływy?
Czy mieszkańcy zapłacą wyższy podatek, żeby wyrównać różnicę?
Sama korekta budżetu nie oznacza podwyższenia podatku od nieruchomości.
Wysokość podatku zależy od obowiązujących stawek, rodzaju i powierzchni przedmiotu opodatkowania, ewentualnych zwolnień oraz przepisów prawa.
Stawki na dany rok określa rada gminy w granicach ustawowych.
Zmniejszenie planowanych dochodów w 2026 roku nie podnosi automatycznie zobowiązań podatników.
Nie stanowi również dowodu, że samorząd zamierza zrekompensować niższe wpływy podwyżkami w 2027 roku.
Jest jednak pewien szczegół, który warto sprawdzić.
W objaśnieniach WPF przewidziano wzrost dochodów z podatku od nieruchomości w kolejnych latach, wiążąc te założenia między innymi z planowanym wzrostem stawek i przyrostem przedmiotów opodatkowania.
Prognoza zakłada wpływy z tego podatku w wysokości 7 040 331 zł w 2027 roku i 7 392 348 zł w 2028 roku.
To wzrost w stosunku do skorygowanego planu na 2026 rok.
Nie można jednak utożsamiać wyższej prognozy dochodów z konkretną podwyżką dla każdego właściciela nieruchomości.
Wzrost wpływów może wynikać zarówno ze zmian stawek, jak i ze zwiększenia liczby opodatkowanych nieruchomości lub innych zmian podstawy opodatkowania.
Dlatego potrzebne jest osobne porównanie uchwał podatkowych, faktycznych wpływów i założeń WPF.
Mieszkańcy mają prawo wiedzieć, czy prognozowany wzrost dochodów podatkowych wynika głównie z rozwoju zabudowy, zmian stawek czy innych czynników.
Ponad 362 tysiące złotych mniej na projekcie przedszkolnym. Czy dzieci stracą zajęcia?
Trzecia korekta dotyczy edukacji przedszkolnej.
W dziale 801 „Oświata i wychowanie”, rozdziale 80104 „Przedszkola”, zmniejszono o 362 757,33 zł planowane dochody związane z realizacją projektu „Rozwój edukacji przedszkolnej w gminach Czernica, Długołęka, Oleśnica (gmina wiejska), Sobótka, Wisznia Mała, Zawonia i Żórawina”.
Zmniejszenie obejmuje dwie pozycje klasyfikacji budżetowej:
- paragraf 2057 — 317 412,66 zł;
- paragraf 2059 — 45 344,67 zł.
Po korekcie plan dochodów na 2026 rok w obu tych pozycjach wynosi zero.
To może wyglądać niepokojąco.
Nie oznacza jednak automatycznie rezygnacji z projektu, ograniczenia zajęć ani utraty dotacji.
Projekt jest przedsięwzięciem realizowanym przez siedem samorządów w ramach Funduszy Europejskich dla Dolnego Śląska na lata 2021–2027, przy współfinansowaniu z Europejskiego Funduszu Społecznego Plus.
Jego liderem jest Gmina Wisznia Mała.
Celem programu jest rozwój dostępności i jakości wychowania przedszkolnego, obejmujący między innymi tworzenie miejsc przedszkolnych, dodatkowe zajęcia dla dzieci, doposażenie placówek oraz podnoszenie kwalifikacji nauczycieli.
Według informacji partnerów projektu jego realizacja ma zakończyć się 31 grudnia 2027 roku.
To ważna okoliczność w kontekście listopadowej zmiany dochodów Zawoni.
Projekt nadal widnieje w wieloletniej prognozie finansowej
W załączniku dotyczącym przedsięwzięć WPF nadal zapisano projekt rozwoju edukacji przedszkolnej.
Jednostką realizującą wskazaną w dokumentacji jest Zespół Szkolno-Przedszkolny w Zawoni.
Łączne nakłady finansowe ujęte w tej pozycji wynoszą 704 266,06 zł.
Na 2026 rok przewidziano limit wydatków w wysokości 47 472,03 zł, natomiast na 2027 rok — 585 674,57 zł.
Jest to istotna informacja.
W dokumentach nie wykreślono całego przedsięwzięcia, mimo że w dwóch pozycjach dochodowych na 2026 rok wyzerowano wcześniej zaplanowane wpływy z dotacji.
Warto jednak zaznaczyć, że dochody z dotacji i limity wydatków nie są wartościami tożsamymi. Nie muszą występować w tych samych okresach ani w identycznych kwotach.
Możliwe jest między innymi czasowe finansowanie wydatków przed otrzymaniem refundacji albo rozliczenie środków pomiędzy partnerami projektu według ustalonego harmonogramu.
Nie oznacza to jednak, że właśnie taki mechanizm zastosowano w Zawoni. Tego nie wyjaśniono dostatecznie w uzasadnieniu listopadowego projektu budżetowego.
Konieczne jest ustalenie, czy zmniejszenie dochodów wynika ze zmiany harmonogramu przekazywania środków przez lidera projektu, aktualizacji planu rozliczeń, ograniczenia zakresu zadań czy innych okoliczności.
Dla rodziców najważniejsze będą nie same paragrafy klasyfikacji budżetowej, lecz odpowiedź na pytanie, czy zaplanowane zajęcia, wyposażenie i wsparcie dla dzieci zostaną zrealizowane.
Co pokazują dokumenty z wcześniejszych lat?
Porównanie z wcześniejszą wieloletnią prognozą finansową ujawnia, że planowanie tego przedsięwzięcia już wcześniej obejmowało wydatki w kilku latach.
W projekcie WPF z października 2025 roku dla projektu przedszkolnego w Zawoni przewidywano łączne nakłady 704 266,06 zł i limity rozłożone na lata 2025–2027.
Obecny dokument nadal wykazuje taką samą wartość łącznych nakładów, ale inną strukturę limitów rocznych.
To kolejny argument za tym, aby nie utożsamiać listopadowego zmniejszenia planu dochodów z automatycznym ograniczeniem całego przedsięwzięcia.
Nie jest to jednak wystarczający dowód, że wszystkie działania przebiegają zgodnie z pierwotnym harmonogramem.
Potrzebne są sprawozdania z realizacji projektu, informacje o liczbie dzieci objętych wsparciem i dokumenty potwierdzające postęp rzeczowy.
Warto także ustalić, czy zmiana terminów rozliczeń nastąpiła wyłącznie w Zawoni, czy obejmuje również innych partnerów.
W gminie Sobótka w dokumentach budżetowych na 2026 rok odnotowano przesunięcia związane z harmonogramem tego samego przedsięwzięcia. Nie dowodzi to identycznej przyczyny korekty w Zawoni, ale wskazuje, że rozliczenia między latami są istotnym elementem realizacji wspólnego projektu.
Czy niższe dochody zagrożą bieżącemu funkcjonowaniu gminy?
To pytanie wymaga spojrzenia na dochody i wydatki bieżące łącznie.
Po listopadowych zmianach planowane dochody bieżące Zawoni wynoszą 48 371 521,45 zł.
Plan wydatków bieżących wynosi natomiast 46 286 997,87 zł.
Różnica jest dodatnia i wynosi 2 084 523,58 zł.
Mówimy więc o planowanej nadwyżce operacyjnej.
Jest to kwota, o którą planowane dochody bieżące przewyższają planowane wydatki bieżące.
Taką relację warto odróżnić od ogólnego wyniku budżetu, który pozostaje deficytowy.
Gmina może bowiem mieć dodatnią nadwyżkę operacyjną i jednocześnie planować wysoki deficyt całego budżetu wynikający z realizacji inwestycji.
W przypadku Zawoni zaplanowano właśnie taką sytuację.
Z jednej strony dokumenty pokazują dodatnią różnicę między dochodami i wydatkami bieżącymi.
Z drugiej strony realizacja dużych inwestycji, w tym kanalizacji, powoduje znacząco wyższe wydatki całkowite niż dochody.
Nadwyżka operacyjna ma istotne znaczenie dla możliwości finansowych samorządu. Może tworzyć przestrzeń do finansowania inwestycji i obsługi zobowiązań.
Nie jest jednak odrębną pulą gotówki, która musi znajdować się na rachunku bankowym w pełnej wysokości.
To wynik obliczony na podstawie planowanych dochodów i wydatków.
Dopiero wykonanie budżetu pokaże, czy gmina rzeczywiście osiągnie taką nadwyżkę.
Dlaczego niższe dochody nie muszą oznaczać cięć w szkołach?
W analizowanym projekcie uchwały budżetowej nie zapisano zmniejszenia łącznego planu wydatków bieżących.
Wynosi on po zmianach 46,29 miliona złotych.
Sama korekta dochodów nie oznacza zatem automatycznego ograniczenia wydatków na nauczycieli, funkcjonowanie przedszkoli, transport szkolny czy inne usługi publiczne.
Nie można jednak wykluczyć, że niższe dochody wpłyną na przyszłe decyzje finansowe.
Znaczenie ma przede wszystkim to, czy zmniejszenie dochodów okaże się jednorazowe, czy będzie miało charakter trwały.
Jeżeli wpływy zostaną jedynie przesunięte na następny rok, sytuacja wygląda inaczej niż w przypadku trwałego obniżenia podstawy dochodowej gminy.
Tak samo nie należy zakładać, że mniejsze dochody bieżące muszą prowadzić do podwyższenia podatków lokalnych.
Samorząd ma różne możliwości dostosowania planu finansowego, ale konkretne decyzje wymagają odpowiednich analiz i uchwał.
W przedstawionych dokumentach nie ma podstaw do stwierdzenia, że z powodu listopadowych korekt mieszkańcy zapłacą wyższe podatki albo że gmina ograniczy działalność szkół i przedszkoli.
Takie skutki pozostają potencjalnymi scenariuszami, a nie potwierdzonymi faktami.
WPF przewiduje znacznie wyższą nadwyżkę operacyjną w 2027 roku
Wieloletnia prognoza finansowa przedstawia również założenia dotyczące kolejnych lat.
Na 2027 rok przewidziano dochody bieżące w wysokości 51 667 094,21 zł i wydatki bieżące w wysokości 43 097 626,35 zł.
Oznacza to planowaną nadwyżkę operacyjną w wysokości 8 569 467,86 zł.
To ponad czterokrotnie więcej niż nadwyżka zaplanowana na 2026 rok.
Zmiana jest znacząca.
Nie oznacza jednak, że już dziś można uznać taką poprawę za pewną.
WPF jest prognozą opartą na przyjętych założeniach. Jej wartości zależą między innymi od planowanych dochodów podatkowych, udziałów w podatkach dochodowych, dotacji oraz przewidywanych kosztów funkcjonowania samorządu.
W kolejnych latach rzeczywiste wyniki mogą różnić się od prognoz.
Warto zwrócić uwagę, że na 2027 rok zaplanowano jednocześnie wyższe dochody bieżące i niższe wydatki bieżące niż w 2026 roku.
Właśnie połączenie tych dwóch zmian prowadzi do dużego wzrostu planowanej nadwyżki operacyjnej.
Powstaje zatem pytanie, jakie konkretne wydatki mają zostać ograniczone lub nie wystąpią w 2027 roku oraz które dochody zapewnią prognozowany wzrost.
Bez szczegółowego rozbicia tych wartości nie można przesądzać, jak realne są założenia.
To szczególnie istotne, ponieważ wieloletnia prognoza finansowa służy również ocenie możliwości spłaty zobowiązań oraz planowania nowych inwestycji.
Jeżeli przyszłe dochody okażą się niższe od przewidywań, a wydatki wyższe, możliwości finansowe gminy mogą być mniejsze niż obecnie zakłada WPF.
Dobra prognoza powinna być nie tylko zgodna rachunkowo, ale również wyjaśniona
Samorządowy budżet jest dokumentem planistycznym. Nie da się przewidzieć wszystkich zmian gospodarczych, podatkowych i organizacyjnych.
Dlatego sam fakt zmniejszenia planowanych dochodów nie jest dowodem nieprawidłowego zarządzania finansami.
Ważne jest jednak, z jakich przyczyn korekta okazała się konieczna.
Można wyróżnić trzy zasadnicze sytuacje.
Pierwsza to przesunięcie dochodu w czasie. Pieniądze mają wpłynąć, ale w innym okresie niż pierwotnie planowano.
Druga to zmiana rzeczywistej wysokości należnych dochodów. Wówczas gmina może otrzymać mniej środków, niż wcześniej przewidywała.
Trzecia to korekta nietrafnej prognozy. W takim przypadku należy ustalić, dlaczego wcześniejsze szacunki odbiegały od obecnie przewidywanego wykonania.
W praktyce przyczyny mogą się łączyć.
Na przykład mniejszy przewidywany zwrot VAT może wynikać jednocześnie ze zmiany terminu inwestycji i aktualizacji sposobu rozliczania podatku.
Podobnie niższe wpływy z podatku od nieruchomości mogą być rezultatem zarówno korekt podstaw opodatkowania, jak i problemów z terminowym uzyskiwaniem należności.
Dlatego nie wystarczy wskazać w uzasadnieniu uchwały, że dochody zmniejsza się o określoną kwotę.
Dla rzeczywistej kontroli finansów publicznych równie istotne jest wyjaśnienie, co zmieniło się w porównaniu z wcześniejszymi założeniami i jakie konsekwencje może to mieć w następnych latach.
Kto powinien znać odpowiedzi?
Za przygotowanie projektu budżetu oraz wykonywanie uchwalonego planu odpowiada organ wykonawczy gminy.
Rada gminy podejmuje decyzje należące do jej kompetencji budżetowych i sprawuje kontrolę nad działalnością wójta.
Dlatego radni, rozpatrując projekt obniżający dochody bieżące o 2 miliony złotych, powinni dysponować informacjami pozwalającymi ocenić źródła i konsekwencje zmian.
Przy korekcie VAT istotne byłoby przedstawienie sposobu wyliczenia wcześniej planowanego zwrotu albo innych rozliczeń podatkowych.
Przy podatku od nieruchomości — danych o wykonaniu wpływów, należnościach, zaległościach i zmianach podstaw opodatkowania.
Przy projekcie przedszkolnym — aktualnego harmonogramu finansowego i rzeczowego, uzgodnionego z liderem przedsięwzięcia.
Takie dane nie muszą oznaczać ujawniania informacji objętych tajemnicą skarbową lub danych osobowych podatników.
Można je przedstawiać w formie zbiorczej, bez identyfikowania konkretnych osób.
Dzięki temu rada gminy i mieszkańcy mogliby ocenić nie tylko końcowe kwoty, lecz także rzeczywiste przyczyny zmian.
Co mieszkańcy powinni wiedzieć przed uchwaleniem kolejnego budżetu?
Listopadowe korekty stanowią istotny punkt odniesienia dla prac nad budżetem na 2027 rok.
Jeżeli wcześniejsze prognozy określonych dochodów okazały się zbyt wysokie, warto sprawdzić, czy przy planowaniu następnego roku uwzględniono przyczyny tych rozbieżności.
Szczególnej uwagi wymagają prognozy wpływów z podatku od nieruchomości, przewidywane dochody z rozliczeń VAT oraz harmonogram otrzymywania środków z projektów europejskich.
Nie chodzi o to, aby samorząd planował wyłącznie najbardziej pesymistyczne wartości.
Chodzi o to, aby założenia były możliwe do uzasadnienia, a znaczące zmiany odpowiednio wyjaśniane.
Przewidywane dochody mają przecież bezpośredni związek z planowaniem wydatków.
Jeśli wpływy okażą się niższe, niż zakładano, samorząd może stanąć przed koniecznością dostosowania harmonogramu inwestycji, ograniczenia niektórych wydatków lub zmiany sposobu finansowania zadań.
Nie musi się tak stać w Zawoni, ale właśnie dlatego ważna jest jakość prognoz.
Czy Zawonia straciła dwa miliony złotych?
Tak postawione pytanie wymaga precyzyjnej odpowiedzi.
Z dokumentów wynika, że plan dochodów bieżących gminy na 2026 rok zmniejszono o 2 miliony złotych. Nie wynika z nich natomiast, że cała ta kwota została definitywnie utracona.
W przypadku podatku od nieruchomości trzeba zbadać, dlaczego gmina przewiduje niższe wpływy od osób fizycznych.
W przypadku VAT — ustalić, co konkretnie oznacza milion złotych usunięty z wcześniejszego planu.
W przypadku projektu przedszkolnego — potwierdzić, czy chodzi o harmonogram przekazywania dotacji, czy o zmianę zakresu lub zasad finansowania działań.
Na obecnym etapie przedstawione dokumenty nie uzasadniają twierdzenia, że szkoły i przedszkola w Zawoni utracą środki na bieżące funkcjonowanie albo że mieszkańcy będą musieli zapłacić wyższe podatki.
Jednocześnie skala korekt dochodowych sprawia, że ich przyczyny powinny zostać szczegółowo wyjaśnione.
Właśnie tu przebiega granica między prostą informacją o zmianie budżetu a rzeczywistą analizą gospodarowania publicznymi pieniędzmi.
Mieszkaniec nie musi znać wszystkich paragrafów klasyfikacji budżetowej. Powinien jednak móc dowiedzieć się, dlaczego pieniądze wcześniej zaplanowano, a później usunięto z rocznego zestawienia.
Bo prawidłowe planowanie finansów gminy nie polega na tym, że prognoza nigdy się nie zmienia. Polega również na tym, że każda istotna zmiana ma zrozumiałe i możliwe do zweryfikowania uzasadnienie.
W następnych publikacjach cyklu „Zawonia pod finansową lupą” wrócimy do prognozowanych dochodów na 2027 rok oraz ich związku z zadłużeniem, inwestycjami i kosztami funkcjonowania samorządu.
Świąteczna kartka z własnym pomysłem. Rusza 25. edycja „Ten magiczny czas…”
Od maja do listopada. Kto wiedział o problemach oczyszczalni w Obornikach Śląskich i jakie działania podjęto?
Przelew burzowy bez wymaganych pozwoleń. Dokąd mogły trafiać ścieki z Obornik Śląskich?
Ponad 16 mln zł przesunięte na kolejne lata. Co dzieje się z budową kanalizacji w Zawoni?