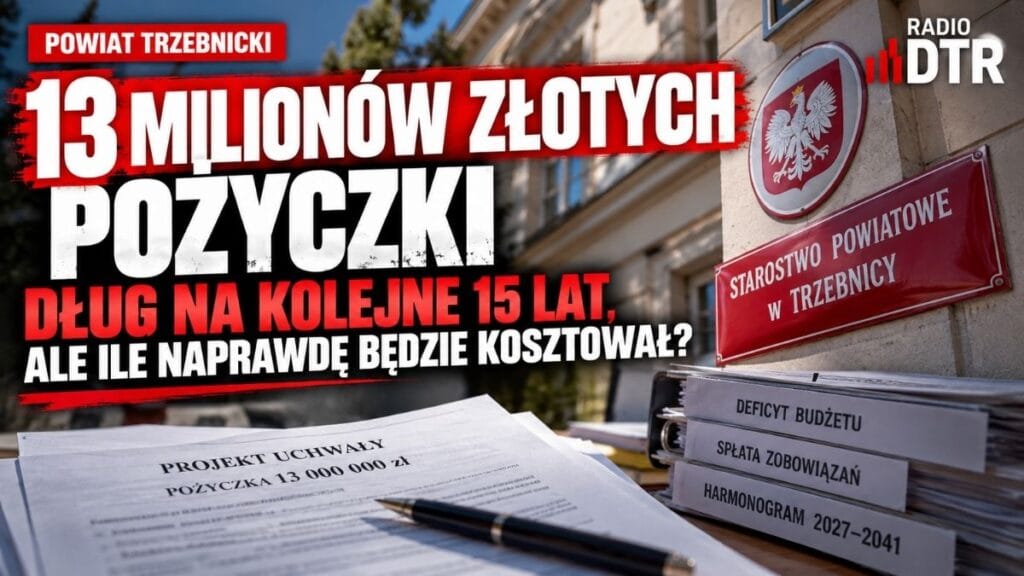
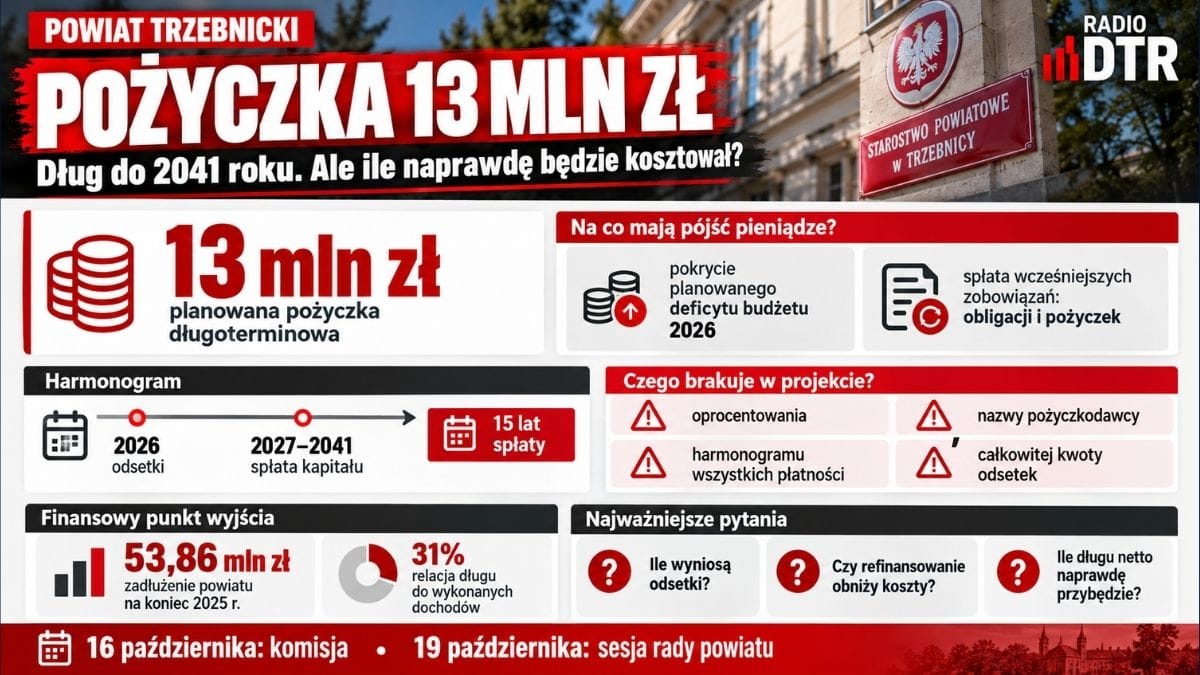
Powiat Trzebnicki zamierza zaciągnąć 13 milionów złotych długoterminowej pożyczki. Pieniądze mają posłużyć zarówno do pokrycia planowanego deficytu budżetu na 2026 rok, jak i do spłaty wcześniej zaciągniętych zobowiązań. Kapitał ma być oddawany aż do 2041 roku. W uzasadnieniu projektu uchwały władze zapewniają o korzystnych warunkach finansowania. Problem w tym, że z przedstawionego dokumentu nie wynika, ile wyniosą odsetki, jakie będzie oprocentowanie i kto udzieli powiatowi pożyczki. A są to informacje pozwalające ocenić rzeczywisty koszt decyzji, której konsekwencje będą odczuwalne przez kilkanaście kolejnych lat.
19 października 2026 roku Rada Powiatu Trzebnickiego ma rozpatrzyć projekt uchwały dotyczący zaciągnięcia pożyczki długoterminowej do kwoty 13 milionów złotych.
Trzy dni wcześniej, 16 października, dokument trafi pod obrady wspólnego posiedzenia Komisji Budżetu, Finansów i Rozwoju Powiatu oraz Komisji Polityki Społecznej.
Na pierwszy rzut oka jest to jedna z typowych decyzji finansowych podejmowanych przez samorządy. Jednostki samorządu terytorialnego korzystają z kredytów, pożyczek i obligacji, aby finansować inwestycje, pokrywać deficyt lub zmieniać strukturę swoich zobowiązań.
Samo zaciągnięcie pożyczki nie świadczy więc o niegospodarności. Podobnie wysoka wartość długu nie oznacza automatycznie, że powiat utracił zdolność do regulowania należności.
Ale w przypadku Powiatu Trzebnickiego znaczenie ma punkt wyjścia.
Na koniec 2025 roku jego zadłużenie wynosiło około 53,86 miliona złotych, co odpowiadało 31 procentom wykonanych dochodów. Radio DTR informowało wcześniej, że była to najwyższa relacja długu do dochodów wśród powiatów ziemskich województwa dolnośląskiego.
Teraz pojawia się projekt kolejnego finansowania o wartości 13 milionów złotych.
I właśnie dlatego powinniśmy rozmawiać nie tylko o tym, czy powiat może pożyczyć pieniądze.
Przede wszystkim o tym, na jakich warunkach, po co i kto ostatecznie za tę decyzję zapłaci.
Pożyczka na deficyt i spłatę wcześniejszych zobowiązań
Projekt uchwały określa dwa cele nowego finansowania.
Pierwszy to pokrycie planowanego deficytu budżetu Powiatu Trzebnickiego w 2026 roku.
Drugi to spłata zobowiązań wynikających z wcześniejszej emisji obligacji oraz zaciągniętych pożyczek.
To rozróżnienie jest zasadnicze.
Pożyczka wykorzystana na inwestycję może służyć sfinansowaniu przedsięwzięcia, którego efekty będą widoczne przez wiele lat. Może to być droga, infrastruktura oświatowa czy modernizacja obiektu publicznego.
Natomiast pożyczka przeznaczona na spłatę wcześniejszych zobowiązań pełni inną funkcję. Pozwala zmienić sposób i terminy finansowania istniejącego długu.
W praktyce takie działanie może oznaczać refinansowanie zadłużenia.
Nie musi być niekorzystne.
Jeżeli nowe finansowanie ma niższe oprocentowanie, korzystniejszy harmonogram spłat lub pozwala uniknąć nadmiernego spiętrzenia płatności w jednym roku, samorząd może na nim zyskać.
Ale może również zapłacić więcej, jeżeli niższe roczne raty zostaną rozłożone na znacznie dłuższy okres, przez który naliczane będą odsetki.
O tym, który wariant dotyczy Powiatu Trzebnickiego, nie rozstrzyga sama informacja o wysokości pożyczki.
Potrzebne jest porównanie kosztów dotychczasowych zobowiązań z kosztami proponowanego finansowania.
Tymczasem w udostępnionym projekcie nie wskazano, jaka część z 13 milionów złotych zostanie wykorzystana na pokrycie deficytu, a jaka na spłatę starszego długu.
Bez tego nie sposób ustalić, o ile operacja rzeczywiście zwiększy zadłużenie powiatu.
Dług nie musi wzrosnąć dokładnie o 13 milionów
W debacie publicznej łatwo byłoby dodać 13 milionów złotych do zadłużenia wykazanego na koniec 2025 roku i ogłosić nową sumę.
Tyle że byłoby to uproszczenie, które mogłoby wprowadzać czytelnika w błąd.
Jeżeli część nowej pożyczki zostanie przeznaczona na spłatę istniejących zobowiązań, wówczas wzrost zadłużenia netto może być niższy od pełnej kwoty nowego finansowania.
W tym samym czasie powiat może też spłacać inne raty lub zaciągać kolejne zobowiązania.
Właściwe pytanie brzmi więc: ile wyniesie całkowity dług powiatu po przeprowadzeniu planowanej operacji, uwzględniając wszystkie przychody i rozchody budżetu w 2026 roku?
Drugie pytanie jest równie ważne: jak nowa pożyczka zmieni harmonogram spłat w kolejnych latach?
Bo finansowa sytuacja samorządu zależy nie tylko od całkowitego zadłużenia, ale także od tego, kiedy przypadają raty i ile kosztują odsetki.
Korzystne warunki. Tylko co to konkretnie oznacza?
W uzasadnieniu projektu uchwały wskazano, że decyzję o wyborze źródła finansowania podjęto po analizie rynku finansowego.
Według autorów dokumentu pożyczka długoterminowa ma być najkorzystniejszym sposobem pozyskania kapitału z uwagi na parametry kosztowe, brak pozostałych kosztów obsługi zadłużenia, prostą i elastyczną procedurę.
To argument przemawiający za proponowanym rozwiązaniem.
Jednak uzasadnienie nie zawiera danych, które pozwoliłyby mieszkańcom i radnym samodzielnie sprawdzić tę ocenę.
Nie wskazano wprost oprocentowania. Nie podano nazwy instytucji, która ma udzielić pożyczki. Nie przedstawiono całkowitej wartości planowanych odsetek ani porównania kosztów z innymi rozważanymi ofertami.
Stwierdzenie, że finansowanie jest korzystne, pozostaje więc stanowiskiem autorów projektu.
Nie jest jeszcze udokumentowanym porównaniem dostępnych możliwości.
A przecież różnica między dwoma ofertami może mieć istotne znaczenie dla budżetu.
Przy 13 milionach złotych nawet jeden punkt procentowy różnicy w oprocentowaniu oznacza 130 tysięcy złotych rocznie, jeśli przez cały ten rok wykorzystany pozostawałby pełny kapitał.
To jedynie przykład pokazujący skalę kosztów, a nie wyliczenie odsetek od konkretnej pożyczki powiatu. Faktyczne odsetki będą zależały od oprocentowania, terminów uruchomienia środków i harmonogramu zmniejszania zadłużenia.
Nie da się ich rzetelnie policzyć bez tych informacji.
Właśnie dlatego powinny zostać przedstawione przed głosowaniem.
Rok 2041. Dzisiejsza decyzja, przyszłe budżety
Projekt zakłada, że spłata pożyczki będzie realizowana od 2027 roku do końca 2041 roku, zgodnie z warunkami określonymi w umowie.
Oznacza to piętnaście lat kalendarzowych przewidzianych na zwrot kapitału.
W tym czasie zmieniać się będą rady powiatu, zarządy, priorytety inwestycyjne i potrzeby mieszkańców.
Jednak wynikające z zawartej umowy zobowiązania pozostaną.
Przyszłe budżety będą musiały uwzględniać raty kapitałowe i odsetki, niezależnie od tego, kto będzie wówczas sprawował władzę.
Z punktu widzenia samorządu nie jest to sytuacja nadzwyczajna. Długoterminowe finansowanie z zasady wykracza poza jedną kadencję.
Tym bardziej potrzebne jest jednak pokazanie jego konsekwencji w wieloletniej prognozie finansowej.
Mieszkańcy powinni wiedzieć, ile powiat będzie oddawał rocznie, jaki udział w przyszłych dochodach mogą stanowić płatności i jak pożyczka wpłynie na możliwości finansowania kolejnych inwestycji.
Istotne jest także ustalenie, czy nowe finansowanie poprawia rozkład obciążeń budżetu, czy jedynie przesuwa większą część zobowiązań na dalsze lata.
Odsetki już w 2026 roku, kapitał od 2027. Sprzeczność czy zwykła konstrukcja finansowa?
W dokumentacji pojawia się szczegół, który wymaga wyjaśnienia.
Projekt uchwały przewiduje rozpoczęcie spłaty pożyczki w 2027 roku. Jednocześnie uzasadnienie wskazuje, że odsetki mają być spłacane w latach 2026–2041, a raty kapitałowe w latach 2027–2041.
Na pierwszy rzut oka terminy mogą wydawać się niejednoznaczne.
W rzeczywistości nie musi być tutaj żadnej sprzeczności.
Możliwa jest konstrukcja, w której pożyczkobiorca zaczyna płacić odsetki już w roku uruchomienia finansowania, natomiast zwrot samego kapitału rozpoczyna później.
Takie rozwiązanie oznacza karencję w spłacie kapitału, niekoniecznie w spłacie odsetek.
Ale jego koszt również trzeba przedstawić.
Jakie odsetki zaplanowano jeszcze na 2026 rok? Kiedy ma nastąpić wypłata środków? Czy kapitał zostanie uruchomiony jednorazowo, czy w transzach?
Odpowiedzi pozwolą ocenić rzeczywisty przebieg obsługi zobowiązania.
Nie chodzi zatem o szukanie błędu tam, gdzie może funkcjonować zwykła konstrukcja finansowa.
Chodzi o wyjaśnienie mechanizmu, którego koszty zostaną poniesione z publicznych pieniędzy.
Powiat już wcześniej należał do najbardziej zadłużonych w regionie
Radio DTR analizowało zadłużenie dolnośląskich samorządów na podstawie danych za 2025 rok.
Powiat Trzebnicki zakończył ten okres z długiem wynoszącym około 53,86 miliona złotych.
Relacja zadłużenia do wykonanych dochodów wyniosła około 31 procent.
Dla porównania średnia dla dolnośląskich powiatów wynosiła około 10,3 procent.
Takie zestawienie pokazuje skalę różnicy między Trzebnicą a regionalnym punktem odniesienia.
Nie jest jednak samodzielnym dowodem utraty bezpieczeństwa finansowego.
O zdolności samorządu do obsługi długu decydują również dochody bieżące, nadwyżka operacyjna, harmonogram spłat oraz indywidualne wskaźniki określone w ustawie o finansach publicznych.
Władze powiatu, przedstawiając przyjęty pod koniec 2025 roku budżet na rok 2026, informowały o planowanej nadwyżce operacyjnej przekraczającej 11 milionów złotych i zadłużeniu pozostającym poniżej ustawowych limitów.
To ważny element stanowiska samorządu.
Pozostaje jednak do sprawdzenia, jak sytuacja zmieniła się w ciągu 2026 roku i jakie będą skutki proponowanej nowej pożyczki.
Planowana nadwyżka operacyjna nie jest bowiem tym samym co pieniądze pozostające w budżecie po wszystkich wymaganych spłatach i wydatkach.
Dlatego ocenę należałoby oprzeć na aktualnej prognozie finansowej, a nie wyłącznie na założeniach przyjętych dziesięć miesięcy wcześniej.
Czy powiat oszczędza na refinansowaniu, czy kupuje sobie więcej czasu?
To najważniejszy problem ekonomiczny całego przedsięwzięcia.
Z jednej strony refinansowanie może być rozsądnym sposobem zarządzania zadłużeniem. Jeśli powiat uzyska lepsze warunki albo uporządkuje terminy płatności, może ograniczyć ryzyko finansowe.
Z drugiej strony rozłożenie zobowiązania na kolejne piętnaście lat może zwiększyć łączną wartość odsetek, nawet jeśli bieżące obciążenia będą łatwiejsze do udźwignięcia.
Bez znajomości starego i nowego harmonogramu nie wiadomo, która korzyść przeważy.
Potrzebne jest zestawienie pokazujące, ile kosztowałoby dalsze wykonywanie istniejących umów, a ile będzie kosztować ich zastąpienie nowym finansowaniem.
Jeżeli powiat rzeczywiście wybrał rozwiązanie najkorzystniejsze ekonomicznie, przedstawienie takiego porównania powinno wzmocnić argumentację władz.
Jeżeli natomiast głównym celem jest rozłożenie płatności na więcej lat, należy to jasno powiedzieć mieszkańcom.
Poprawa krótkoterminowej płynności i zmniejszenie całkowitych kosztów finansowania nie zawsze występują jednocześnie.
Obie korzyści są ważne, lecz nie należy ich ze sobą utożsamiać.
Trzynaście milionów to decyzja także o przyszłych inwestycjach
Dług samorządu nie jest wyłącznie pozycją w sprawozdaniu finansowym.
Każda rata i każda płatność odsetkowa wpływa na możliwości wydatkowe kolejnych budżetów.
Powiat musi finansować szkoły, drogi, zadania społeczne, administrację oraz wiele innych obowiązków ustawowych. Jednocześnie pozostaje organem tworzącym dla szpitala w Trzebnicy, którego sytuacja finansowa również wymaga uwagi.
Nowa pożyczka może pomóc utrzymać planowane inwestycje i uporządkować wcześniejsze zobowiązania. Może także zmniejszyć przestrzeń dla innych wydatków, jeżeli koszty jej obsługi okażą się wysokie.
Dlatego warto oczekiwać od Zarządu Powiatu przedstawienia nie tylko kwoty finansowania, lecz także wpływu na budżety kolejnych lat.
Nie po to, by z góry zakwestionować pożyczkę.
Po to, by wiadomo było, jakie konsekwencje samorząd świadomie akceptuje.
16 października komisja. Czy radni poznają wszystkie warunki?
Przed zaplanowanym na 19 października głosowaniem projekt ma zostać zaopiniowany przez komisje rady powiatu.
To odpowiedni moment na uzyskanie szczegółowych danych.
Kto ma udzielić pożyczki?
Jakie jest oprocentowanie i czy będzie ono stałe, czy zmienne?
Ile wyniosą odsetki w poszczególnych latach, od 2026 do 2041 roku?
Jaka część pożyczki posłuży do pokrycia deficytu, a jaka do refinansowania wcześniejszego zadłużenia?
Jakie zobowiązania zostaną spłacone?
Czy powiat analizował inne oferty i jakie były wyniki tego porównania?
Jak zmieni się całkowite zadłużenie po wykonaniu budżetu na 2026 rok?
Wreszcie: czy planowana operacja zapewnia zgodność przyszłych budżetów z ustawowymi zasadami obsługi zadłużenia, również przy mniej korzystnym scenariuszu dochodowym?
Takie pytania powinny stanowić podstawę rzeczowej dyskusji finansowej.
Nie wymagają politycznych deklaracji.
Wymagają dokumentów, zestawień i liczb.
Pożyczka może być potrzebna. Ale jej opłacalność trzeba udowodnić
Nie sposób odpowiedzialnie stwierdzić, że pożyczka 13 milionów złotych jest złą decyzją tylko dlatego, że Powiat Trzebnicki ma już znaczące zadłużenie.
Nie można też uznać jej za rozwiązanie optymalne wyłącznie na podstawie zapewnienia zawartego w uzasadnieniu projektu.
Istnieje zasadnicza różnica między przedstawieniem planu zaciągnięcia długu a wykazaniem, dlaczego właśnie taki sposób finansowania jest najkorzystniejszy dla mieszkańców.
W pierwszym przypadku wystarczy wskazać kwotę, cel i okres spłaty.
W drugim trzeba pokazać także koszty, porównać dostępne rozwiązania i ocenić obciążenia przyszłych budżetów.
W Powiecie Trzebnickim ta druga część wymaga jeszcze publicznego wyjaśnienia.
Bo choć pożyczkę będzie zaciągał obecny Zarząd Powiatu, jej spłata może trwać do 2041 roku.
Przez ten czas zmienią się władze, plany inwestycyjne i potrzeby mieszkańców.
Zobowiązanie pozostanie.
Trzynaście milionów złotych to kwota, którą powiat chce pożyczyć. Znacznie ważniejsza jest jednak kwota, którą ostatecznie będzie musiał oddać.
I właśnie tę drugą liczbę radni powinni poznać, zanim podejmą decyzję.
Czytaj dalej Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.
Anatomia wyborów: 12 dni przed głosowaniem gminna gazeta trafiała do domów. Informacja czy przewaga urzędującego włodarza?
Gdzie się podział po rozbiórce azbest? Dokumenty wskazują na jego obecność. Sanepid nie ustalił, dokąd trafił
Miliony dla szpitala w Trzebnicy. Powiat pokazuje, ile wydał. Ale czy potrafi wykazać, co się zmieniło?
Wrocław szykuje choinkę za niemal 650 tysięcy złotych. Tym razem będzie można wejść do środka
Ten temat ma ciąg dalszy