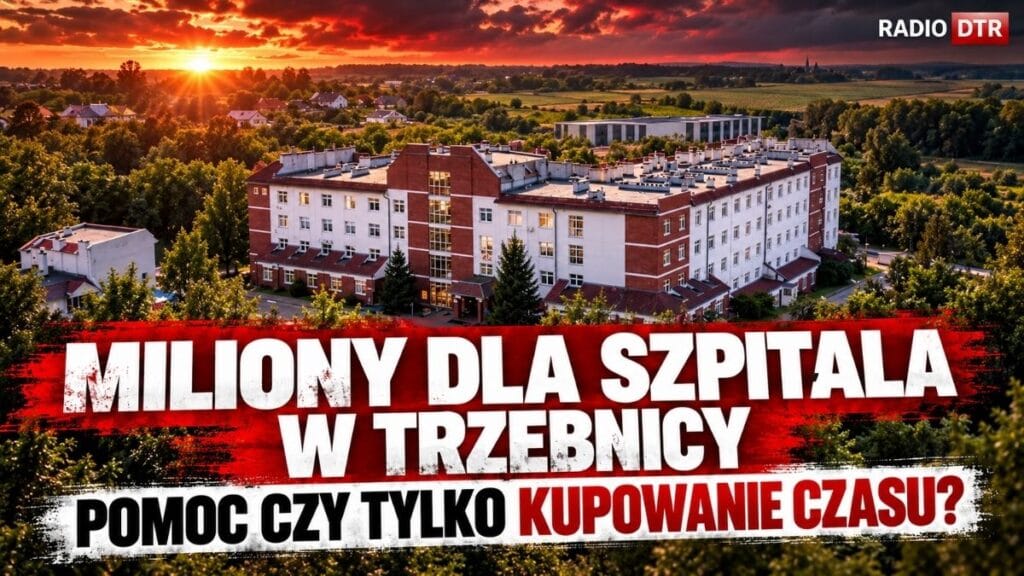
Ponad 46 milionów złotych zobowiązań, przeszło 11 milionów zaległych płatności i 7,2 miliona straty. Do tego kolejne miliony z budżetu Powiatu Trzebnickiego, w tym krótkoterminowa pożyczka w wysokości 3,5 miliona złotych. Władze samorządu podkreślają skalę wsparcia dla szpitala. Tyle że pieniądze wydane na ratowanie płynności i rzeczywista poprawa kondycji finansowej to dwie różne sprawy. Przed posiedzeniem komisji 16 października warto zapytać nie tylko, ile przekazano, ale przede wszystkim, jakie rezultaty przyniosła pomoc.
Szpital im. św. Jadwigi Śląskiej w Trzebnicy od dawna zmaga się z problemami finansowymi. Nie jest to nowa sytuacja ani problem, który pojawił się wraz z jedną decyzją obecnych władz powiatu. Zadłużenie narastało przez lata, a samorząd wielokrotnie stawał przed koniecznością podejmowania kolejnych działań finansowych.
Jednak właśnie dlatego obecne decyzje wymagają szczególnie dokładnej oceny.
Bo jeśli publiczne pieniądze mają ratować szpital, mieszkańcy powinni wiedzieć, czy finansują rzeczywistą poprawę jego sytuacji, czy jedynie kolejne miesiące funkcjonowania z tymi samymi problemami.
Ponad 9,5 miliona złotych. Dużo czy mało?
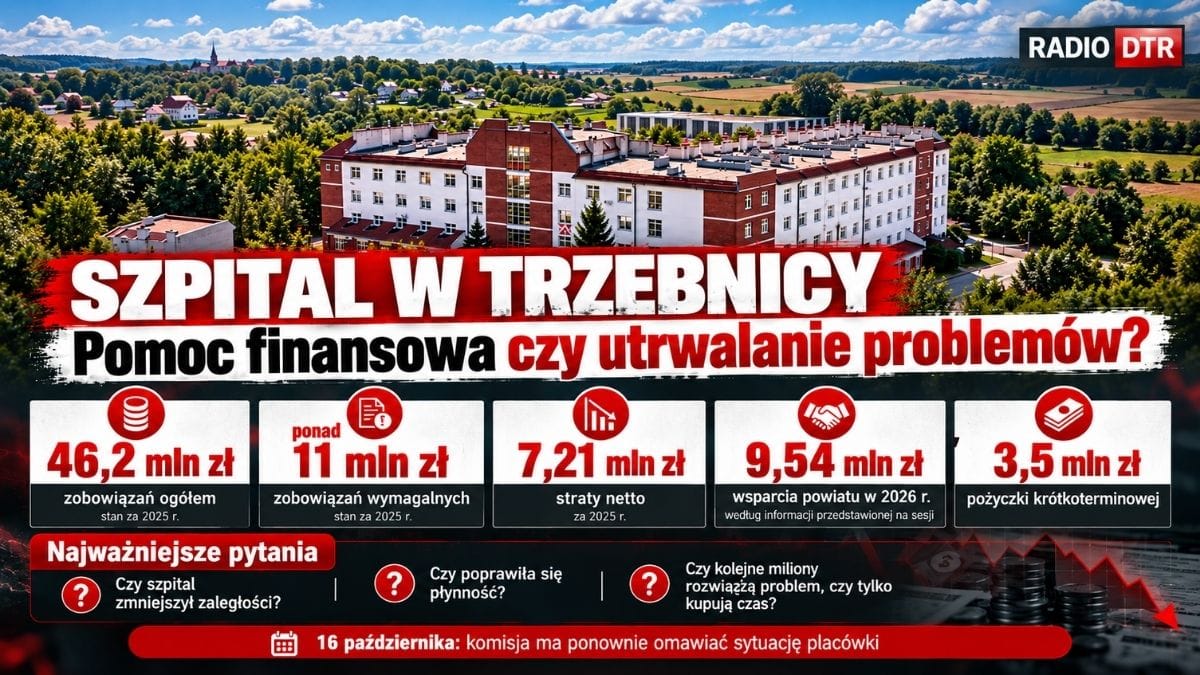
Podczas sesji Rady Powiatu Trzebnickiego 26 sierpnia 2026 roku starosta Małgorzata Matusiak poinformowała, że w bieżącym roku powiat przeznaczył na szpital 9 538 818 złotych.
Kiedy radna Jadwiga Głodowska zapytała, na jakie cele skierowano te pieniądze, starosta wskazała na ponad 6 milionów złotych związanych z pokryciem wyniku finansowego oraz pożyczkę w wysokości 3,5 miliona złotych.
Kwota robi wrażenie. Zwłaszcza gdy zestawić ją z innymi wydatkami powiatu.
Ale takie zestawienie wymaga istotnego zastrzeżenia.
Pożyczka nie jest tym samym co bezzwrotne wsparcie. Szpital ma obowiązek ją spłacić na warunkach określonych w umowie. Z kolei pokrycie ujemnego wyniku finansowego jest innym mechanizmem niż finansowanie bieżących płatności.
Łączenie tych operacji w jedną sumę może służyć pokazaniu skali zaangażowania samorządu. Nie wyjaśnia jednak, ile nowych pieniędzy faktycznie zasiliło rachunek szpitala, jak je wykorzystano i jak zmieniło się jego zadłużenie.
W poprzednich materiałach Radia DTR pojawiały się także kwoty około 9,53 mln zł oraz 10,53 mln zł łącznego wsparcia. Ta rozbieżność wymaga wyjaśnienia przez powiat. Być może poszczególne informacje obejmują różne okresy lub rodzaje finansowania.
Nie ma jednak powodu, by mieszkańcy musieli się tego domyślać.
Wystarczyłoby jedno szczegółowe zestawienie: data, kwota, podstawa prawna, przeznaczenie i rzeczywiste wykonanie płatności.
To powinien być punkt wyjścia do publicznej rozmowy o finansach szpitala.
Pożyczka 3,5 miliona. Na co dokładnie wystarczyła?
Z wcześniejszych ustaleń Radia DTR wynika, że pierwotnie rozważano pożyczkę w wysokości 2,9 miliona złotych. Ostatecznie kwotę zwiększono do 3,5 miliona, po uzgodnieniach dotyczących potrzeb finansowych placówki, w tym zobowiązań wobec ZUS.
W sierpniu starosta informowała radnych o udzieleniu pożyczki krótkoterminowej.
Powstaje jednak pytanie, którego nie da się rozstrzygnąć na podstawie samego protokołu sesji.
Czy pieniądze pokryły najpilniejsze zaległości, czy również pozwoliły szpitalowi odzyskać zdolność terminowego regulowania nowych zobowiązań?
Różnica jest zasadnicza.
Przedsiębiorstwo, instytucja lub szpital może uregulować część przeterminowanych faktur dzięki dodatkowej gotówce. Jeżeli jednak bieżące wydatki nadal przewyższają wpływy, po pewnym czasie pojawią się następne zaległości.
Nie oznacza to, że pożyczka była niepotrzebna.
Mogła zabezpieczyć wypłaty, dostawy leków, świadczenia medyczne i ciągłość działalności placówki. W sytuacji zagrożenia płynności takie działania mogą być konieczne.
Ale konieczność udzielenia pomocy nie jest jeszcze dowodem na skuteczność programu naprawczego.
Dlatego podstawowym miernikiem powinno być porównanie zobowiązań wymagalnych przed udzieleniem pożyczki i po jej wykorzystaniu.
Jeżeli spadły — o ile?
Jeżeli wzrosły — z jakiego powodu?
A jeśli sytuacja nie uległa istotnej zmianie, jaki plan przygotowano na kolejne miesiące?
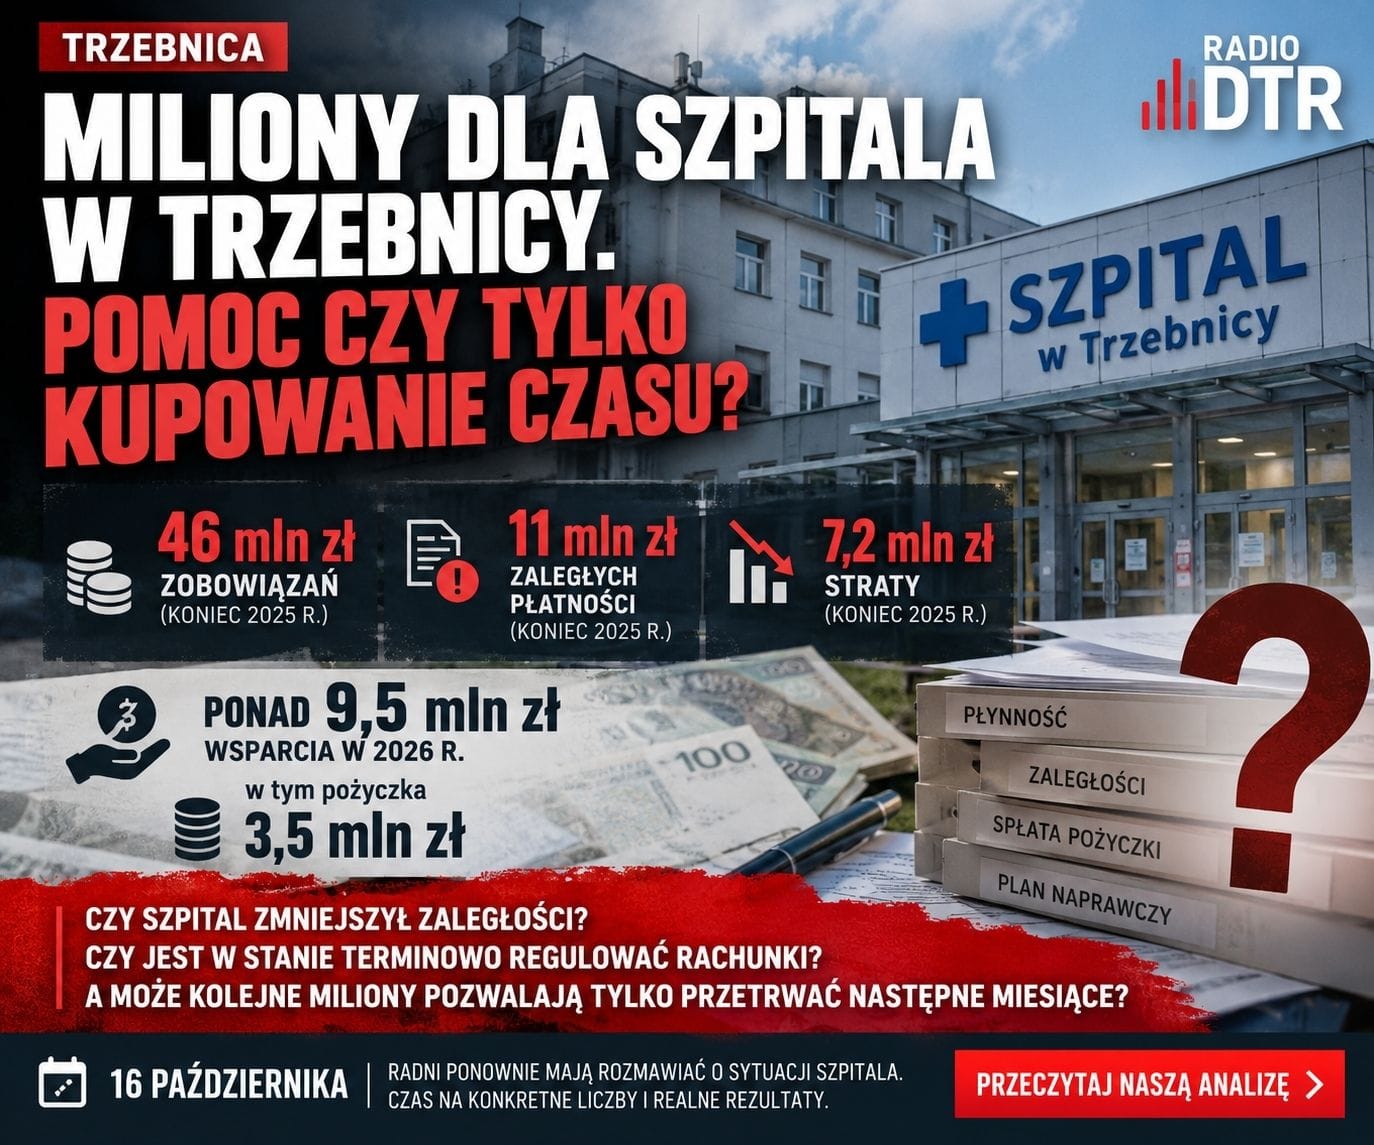
46 milionów złotych zobowiązań nie znika po jednej decyzji
Dane finansowe dotyczące 2025 roku przedstawiały skalę trudności trzebnickiego szpitala.
Zobowiązania ogółem wynosiły około 46,2 miliona złotych. Ponad 11 milionów stanowiły zobowiązania wymagalne, a więc takie, których termin płatności już upłynął.
Strata netto przekroczyła 7,2 miliona złotych.
To trzy liczby opisujące różne problemy.
Zobowiązania ogółem pokazują skalę zadłużenia i innych obowiązków płatniczych. Zobowiązania wymagalne wskazują na zaległości. Strata finansowa pokazuje natomiast wynik działalności w danym okresie, uwzględniający zasady rachunkowości.
Nie można ich dodawać ani traktować jako jednego długu.
Można jednak wyciągnąć z nich wniosek: szpital wchodził w 2026 rok ze znaczną presją finansową.
W tej sytuacji pożyczka 3,5 miliona złotych mogła przynieść krótkotrwałą ulgę, ale sama jej wysokość nie pozwala ocenić, czy rozwiązano przyczyny problemu.
Potrzebujemy aktualnego bilansu.
I tu pojawia się zasadnicza luka informacyjna.
Na podstawie dostępnych nam materiałów nie możemy potwierdzić wysokości zobowiązań wymagalnych na koniec września 2026 roku. Nie znamy też aktualnego stanu środków pieniężnych ani pełnego harmonogramu najbliższych płatności.
Bez tych informacji każda kategoryczna ocena skuteczności pomocy byłaby przedwczesna.
Ratowanie szpitala czy finansowanie jego strat?
W publicznej dyskusji te dwa mechanizmy często przedstawiane są tak, jakby oznaczały to samo.
Tymczasem można wyobrazić sobie przynajmniej trzy różne rezultaty interwencji finansowej samorządu.
Pierwszy: pieniądze stabilizują sytuację, zaległości maleją, a szpital poprawia bieżący wynik. Oznaczałoby to, że pomoc przynosi rezultaty.
Drugi: dodatkowe środki pozwalają opłacić najpilniejsze rachunki, ale ogólna sytuacja finansowa pozostaje trudna. Wsparcie spełnia wówczas funkcję zabezpieczenia działalności, niekoniecznie trwałej naprawy.
Trzeci: pomimo kolejnych transferów zadłużenie nadal narasta. W takim przypadku należałoby zweryfikować skuteczność przyjętego modelu zarządzania i finansowania.
Który scenariusz występuje w Trzebnicy?
Na razie nie przedstawiono nam wystarczających danych, aby odpowiedzialnie wskazać jeden z nich.
Nie można jednak zastępować tej odpowiedzi wyłącznie wyliczeniem kwot przekazanych przez samorząd.
Bo publiczne pieniądze są środkiem do osiągnięcia celu, a nie celem samym w sobie.
Starosta mówi o wspólnym dobru. To ważny argument, ale niewystarczający
Podczas sierpniowej sesji Małgorzata Matusiak podkreślała znaczenie szpitala dla mieszkańców całego powiatu.
Zwracała uwagę, że problemy finansowe nie są wyłącznie trzebnicką specyfiką. Z podobnymi trudnościami mierzą się liczne szpitale powiatowe w Polsce.
To istotny kontekst.
Samorządy prowadzące szpitale działają w systemie, w którym wiele kluczowych warunków finansowania zależy od regulacji państwowych, wycen świadczeń i Narodowego Funduszu Zdrowia. Nie można zatem przypisywać samorządowi odpowiedzialności za wszystkie problemy systemowe.
Jednocześnie nie oznacza to zwolnienia organu tworzącego z obowiązku nadzorowania własnej placówki.
Zadaniem władz powiatu nie jest wyłącznie przekazywanie środków wtedy, gdy pojawia się zagrożenie płynności. Jest nim również analiza przyczyn trudności, nadzór nad realizacją programu naprawczego oraz ocena skuteczności podejmowanych działań.
Innymi słowy: nawet jeśli część problemów powstaje poza Trzebnicą, lokalne władze nadal odpowiadają za decyzje podejmowane w Trzebnicy.
I właśnie z tych decyzji należy je rozliczać.
Nie z deklaracji, nie z liczby spotkań ani z medialnych zapewnień.
Z rezultatów.
Nowa dyrektor przejmie nie tylko szpital, ale także jego zobowiązania
Od 1 listopada 2026 roku stanowisko dyrektora szpitala ma objąć Agata Lisiewicz-Kaleta, powołana przez Zarząd Powiatu Trzebnickiego na sześcioletnią kadencję.
To istotna zmiana organizacyjna.
Nowa dyrektor posiada doświadczenie w zarządzaniu publicznymi placówkami ochrony zdrowia, w tym w pracy związanej z ich finansami i procesami organizacyjnymi.
Jednak przychodząc do Trzebnicy, nie zaczyna od pustej kartki.
Przejmuje placówkę z wieloletnimi problemami finansowymi, istniejącymi umowami, zobowiązaniami i ograniczeniami systemowymi.
Dlatego należy rozdzielić odpowiedzialność za sytuację zastaną od odpowiedzialności za przyszłe decyzje.
Obecny Zarząd Powiatu powinien przedstawić pełny obraz finansowy placówki na moment przekazania kierownictwa.
Z kolei nowa dyrektor powinna otrzymać możliwość przedstawienia własnego planu i określenia terminów jego realizacji.
Zmiana nazwiska na stanowisku dyrektora może być początkiem zmian organizacyjnych. Nie zastępuje jednak planu finansowego.
A może problem wymaga większej zmiany?
W sierpniowym protokole sesji pojawia się również wątek wcześniejszych prób współpracy trzebnickiego szpitala z większymi placówkami medycznymi.
Starosta przypominała o rozmowach dotyczących konsolidacji ze szpitalem klinicznym we Wrocławiu.
Jednocześnie we wrześniu Radio DTR opisywało program finansowego wsparcia procesów konsolidacyjnych szpitali oraz doświadczenia zawodowe nowej dyrektor.
Nie ma jednak podstaw, aby twierdzić, że podjęto decyzję o połączeniu trzebnickiej placówki z innym szpitalem.
Jest natomiast uzasadnione pytanie o kierunek dalszego zarządzania.
Czy powiat zamierza utrzymywać obecny model organizacyjny i finansowy?
Czy przewiduje reorganizację części działalności?
Czy analizuje współpracę z innymi podmiotami leczniczymi?
A może przygotował odrębny program stabilizacji finansów?
Każdy z tych scenariuszy ma konsekwencje nie tylko dla budżetu, ale przede wszystkim dla pacjentów, pracowników i dostępności świadczeń.
Dlatego odpowiedzi nie mogą ograniczać się do księgowości.
Szpital ma także majątek. I radni zaczęli dyskutować o jego wykorzystaniu
Sierpniowa sesja przyniosła jeszcze jeden ważny element.
Rada Powiatu przyjęła uchwałę określającą zasady zbywania, wydzierżawiania, wynajmowania, użytkowania oraz użyczania aktywów trwałych szpitala.
Przy okazji rozgorzała dyskusja dotycząca możliwości wykorzystania parkingów jako źródła dodatkowego przychodu.
Rozważano zarówno samodzielne zarządzanie systemem parkingowym, jak i współpracę z zewnętrznym operatorem. Pojawiła się orientacyjna kwota około pół miliona złotych na niezbędne urządzenia.
Radni pytali o koszt inwestycji, czas jej zwrotu i przyszły podział przychodów.
To ciekawy przykład problemu znacznie szerszego niż parking.
Szpital może poszukiwać dodatkowych źródeł finansowania. Jednak każda taka inicjatywa powinna zostać poprzedzona rzetelną kalkulacją ekonomiczną.
Trzeba uwzględnić koszty urządzeń, obsługi, utrzymania, wpływy z opłat oraz dostępność miejsc dla pacjentów.
Podstawowym zadaniem szpitala nie jest przecież prowadzenie działalności parkingowej. Jest nim udzielanie świadczeń zdrowotnych.
Przychody dodatkowe mogą pomagać, ale nie zastąpią rozwiązania problemów w podstawowym modelu finansowania placówki.
Jest jeszcze jedna inwestycja. Lądowisko dla śmigłowców
W sierpniu starosta informowała także o przygotowaniu projektu zamiennego lądowiska dla śmigłowców ratunkowych obsługujących szpitalny oddział ratunkowy.
Z jej wypowiedzi wynikało, że dokumentacja ma zostać opracowana w 2026 roku, natomiast realizację inwestycji przewidywano w roku następnym, po zabezpieczeniu odpowiednich środków.
Takie przedsięwzięcie wymaga osobnej oceny pod kątem bezpieczeństwa pacjentów, wymagań technicznych i zasad finansowania.
Jednocześnie pokazuje dodatkowe obciążenia inwestycyjne, które trzeba uwzględnić w planowaniu przyszłych wydatków powiatu.
Pytanie brzmi, jak pogodzić finansowanie koniecznej infrastruktury z potrzebą stabilizacji bieżącej działalności.
16 października. Czas na liczby, których dotąd brakuje
Na piątek 16 października zaplanowano wspólne posiedzenie Komisji Budżetu, Finansów i Rozwoju Powiatu oraz Komisji Polityki Społecznej.
Jednym z punktów porządku obrad będzie informacja dotycząca SPZOZ Szpitala im. św. Jadwigi Śląskiej w Trzebnicy.
To odpowiedni moment, aby powiat przedstawił nie tylko kolejną relację z działań podejmowanych na rzecz placówki, ale także mierzalne efekty dotychczasowej pomocy.
Podstawowych pytań jest kilka.
Ile wynoszą zobowiązania wymagalne na koniec września 2026 roku?
Jak zmieniła się ich wysokość po udzieleniu pożyczki 3,5 miliona złotych?
Na jakie konkretnie zobowiązania przeznaczono pieniądze?
Kiedy szpital ma zwrócić pożyczkę i z jakich wpływów zamierza ją spłacić?
Jaki wynik finansowy osiągnął po trzech kwartałach?
Czy posiada aktualny plan naprawczy wraz z harmonogramem i miernikami skuteczności?
Jakiej dodatkowej pomocy może potrzebować w 2027 roku?
I wreszcie: czy powiat dysponuje analizą pokazującą, kiedy szpital mógłby odzyskać zdolność terminowego regulowania swoich zobowiązań bez kolejnych nadzwyczajnych transferów?
To nie są pytania o polityczne deklaracje.
To pytania o zarządzanie publicznymi pieniędzmi.
Pomoc była potrzebna. Ale czy okazała się skuteczna?
W całej dyskusji warto zachować jedną proporcję.
Szpital w Trzebnicy jest placówką świadczącą usługi zdrowotne mieszkańcom regionu. Jego działalność ma znaczenie społeczne, którego nie można sprowadzić do wyniku finansowego.
Nie każdy wydatek musi przynosić zysk. A publiczny szpital nie jest zwykłą firmą, której jedynym zadaniem jest zarabianie pieniędzy.
Jednocześnie ochrona zdrowia nie funkcjonuje poza zasadami ekonomii.
Placówka musi płacić pracownikom, dostawcom, wykonawcom i instytucjom publicznym. Musi utrzymywać infrastrukturę, kupować leki i finansować działalność medyczną.
Jeżeli przez kolejne lata nie potrafi regulować zobowiązań w terminie, konsekwencje tego stanu mogą ostatecznie dotknąć także pacjentów.
Dlatego pomoc finansowa samorządu powinna być oceniana nie tylko według wysokości przekazanych kwot, lecz także według efektów.
Możliwe, że pożyczka 3,5 miliona złotych poprawiła sytuację szpitala i pozwoliła ograniczyć zaległości. Możliwe również, że dała jedynie czas potrzebny do przygotowania dalszych działań.
Obie możliwości wymagają weryfikacji.
Najmniej przekonującym rozwiązaniem byłoby uznanie, że samo przekazanie pieniędzy zamyka temat.
Bo 9,5 miliona złotych wsparcia może być dowodem dużego zaangażowania finansowego powiatu.
Nie jest jednak automatycznie dowodem skuteczności jego polityki wobec szpitala.
Przed komisją 16 października mieszkańcy mają prawo oczekiwać odpowiedzi na jedno zasadnicze pytanie: czy po wydaniu kolejnych milionów szpital w Trzebnicy jest dziś w lepszej sytuacji finansowej niż przed ich przekazaniem?
Jeżeli tak — powiat powinien pokazać liczby.
Jeżeli nie — powinien wyjaśnić, dlaczego i jaki jest następny krok.
Właśnie na tym polega różnica między finansowaniem problemu a jego rozwiązywaniem.
Rafał Chwaliński
Czytaj dalej Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.
Wrocław szykuje choinkę za niemal 650 tysięcy złotych. Tym razem będzie można wejść do środka
Autobusy ruszyły, pieniądze zabezpieczono. Tylko gdzie w tym wszystkim jest pasażer? Logika transportowej rewolucji Powiatu Trzebnickiego
Śmieci, miliony i wygodne wyjaśnienia. W Obornikach Śląskich radni bronią podwyżki. A kto sprawdza rachunki?
Bogdan Zdrojewski żegna się z polityką. Ale czy Wrocław żegna się ze Zdrojewskim?
Ten temat ma ciąg dalszy