Ponad 46 milionów złotych zobowiązań, 7,2 miliona straty, miliony przekazywane przez powiat i kontrola, która ujawniła problemy wykraczające daleko poza brak pieniędzy. Władze Powiatu Trzebnickiego znały trudną sytuację finansową szpitala. Znały ją z dokumentów, sprawozdań i decyzji podejmowanych każdego roku. Radio DTR od miesięcy opisywało zadłużenie, sposób nadzorowania placówki oraz kolejne próby ratowania jej finansów. Teraz redakcja dotarła do 75-stronicowego projektu wystąpienia pokontrolnego. Dokument pokazuje coś, czego nie da się już wyjaśnić wyłącznie niedofinansowaniem ochrony zdrowia: nieprawidłowości w rachunkowości, kontroli wydatków, gospodarowaniu majątkiem i rozliczaniu pracy. Powstaje więc pytanie znacznie poważniejsze niż to, skąd wzięły się długi. Jak przez te wszystkie lata działał nadzór nad szpitalem?
Długi nie spadły z nieba
Zadłużenie Szpitala im. św. Jadwigi Śląskiej w Trzebnicy nie pojawiło się nagle w 2026 roku. Nie jest również odkryciem wrześniowej kontroli.
O trudnościach finansowych placówki wiadomo od lat. Sprawozdania finansowe trafiały do właściwych organów, plany były opiniowane, a samorząd podejmował kolejne decyzje o wsparciu szpitala.
Radio DTR regularnie przypominało, że trudności finansowe placówki wymagają czegoś więcej niż kolejnych zapewnień o stabilności.
W listopadzie 2025 roku pytaliśmy, kto naprawdę nadzoruje szpital w Trzebnicy. W kolejnych miesiącach analizowaliśmy zmianę dyrekcji, funkcjonowanie Rady Społecznej, finansowanie placówki, zadłużenie i podejmowane przez powiat decyzje.
W sierpniu opisywaliśmy publiczną debatę o szpitalu, której część radni chcieli prowadzić poza kamerami. We wrześniu zwracaliśmy uwagę na rozbieżność pomiędzy wcześniejszymi zapewnieniami o stabilności a rozpoczęciem audytu i szczegółowej kontroli finansowej.
W październiku postawiliśmy kolejne pytanie: co rzeczywiście zmieniło się po przekazaniu szpitalowi milionów złotych?
Dzisiaj mamy dokument, który pozwala te wydarzenia połączyć.
Nie dowodzi on, że wszystkie problemy finansowe wynikają z błędów zarządzania. Pokazuje natomiast, że w placówce dotkniętej wieloletnim zadłużeniem występowały również poważne nieprawidłowości w organizacji gospodarki finansowej.
A to zmienia perspektywę całej sprawy.
Siedem milionów straty. Plan zakładał znacznie mniej
Zacznijmy od liczb.
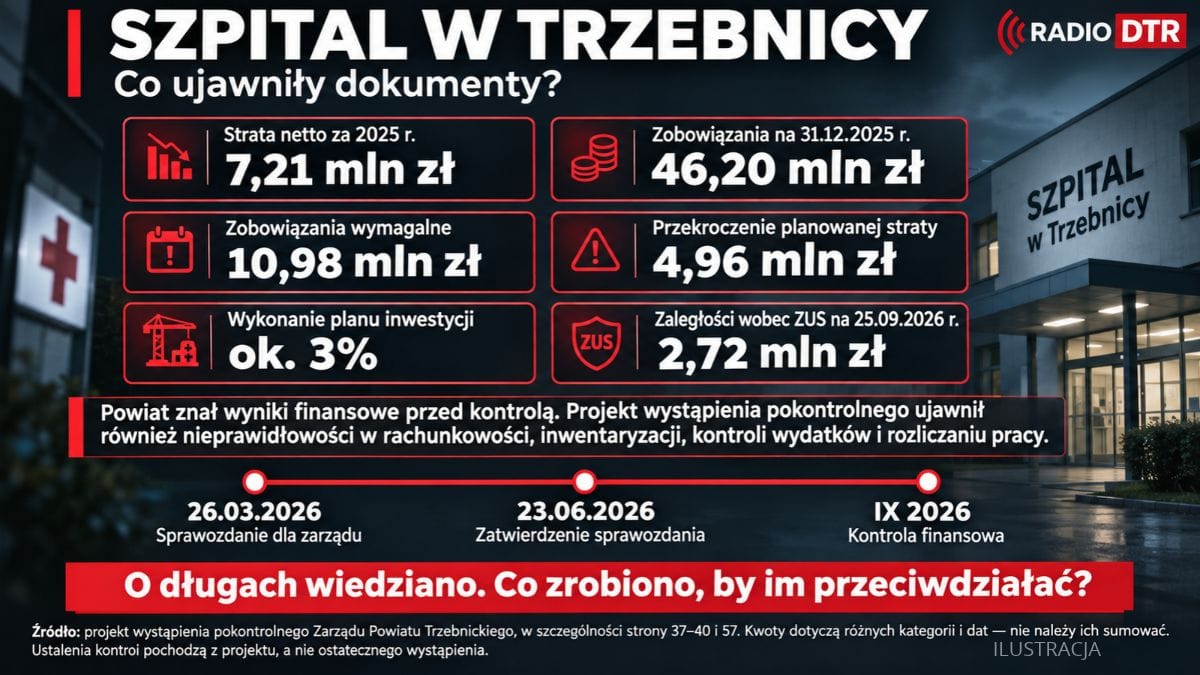
Z dokumentacji za 2025 rok wynika, że szpital zakończył rok stratą netto w wysokości 7 211 937,16 zł.
Planowana strata wynosiła 2 254 993,45 zł.
Oznacza to, że rzeczywisty ujemny wynik okazał się większy od zaplanowanego o prawie 5 milionów złotych.
Zobowiązania na koniec 2025 roku wynosiły 46 204 274,86 zł, z czego około 10,98 miliona złotych stanowiły zobowiązania wymagalne, czyli takie, których termin płatności już upłynął.
To istotne rozróżnienie. Nie wszystkie zobowiązania są przeterminowanym długiem, ale niemal 11 milionów złotych zaległych płatności pokazuje skalę presji na bieżącą płynność finansową.
Jeszcze jeden wskaźnik zasługuje na uwagę.
Fundusz własny szpitala na koniec 2025 roku miał wartość ujemną, wynoszącą około 26,8 miliona złotych.
Placówka weszła więc w 2026 rok z bardzo trudną sytuacją bilansową.
Tych liczb nie trzeba było dopiero odkrywać podczas wrześniowej kontroli. Znajdowały się w dokumentach finansowych przedstawianych organom powiatu.
Co więcej, sprawozdanie z wykonania planu finansowego za 2025 rok sporządzono 27 lutego 2026 roku, a Zarządowi Powiatu przedłożono je 26 marca.
Rada Powiatu zatwierdziła sprawozdanie finansowe szpitala 23 czerwca 2026 roku.
Nie można zatem przedstawiać wrześniowej kontroli jako momentu, w którym samorząd po raz pierwszy dowiedział się o problemach finansowych placówki.
Wiedza o stratach i zobowiązaniach istniała wcześniej. Kontrola ujawniła natomiast dodatkowe problemy dotyczące sposobu funkcjonowania szpitala.
I właśnie ta różnica jest kluczowa.
W marcu stabilność. We wrześniu audyt
W marcu 2026 roku, po zmianie kierownictwa placówki, powiat przekazywał uspokajające komunikaty dotyczące stabilności funkcjonowania szpitala.
Był to czas, kiedy obowiązki dyrektora powierzono Izabeli Nasiukiewicz po odejściu Jarosława Maroszka.
Problem w tym, że stabilność organizacyjna i finansowa to nie to samo.
Szpital może przyjmować pacjentów, wykonywać zabiegi, prowadzić oddziały i jednocześnie znajdować się w poważnych trudnościach ekonomicznych.
Kilka miesięcy później, na początku września, radni otrzymali informację o przesunięciu debaty poświęconej szpitalowi. Powodem było niezakończenie pierwszego etapu zewnętrznego audytu.
Równolegle Zarząd Powiatu prowadził kontrolę gospodarki finansowej, gospodarowania majątkiem i środkami publicznymi.
Radio DTR opisywało tę sytuację już 3 września.
Dziś znamy treść projektu wystąpienia pokontrolnego dotyczącego czynności przeprowadzonych od 2 do 30 września 2026 roku.
Co istotne, audyt zewnętrzny oraz kontrola Zarządu Powiatu to odrębne postępowania. Ich wyników nie należy ze sobą utożsamiać.
Przekazany dokument dotyczy kontroli, a nie całości audytu zewnętrznego.
Pokazuje jednak, że problemów wymagających wyjaśnienia było znacznie więcej, niż wynikało z samego bilansu finansowego.
Kontrolerzy zajrzeli do ksiąg. I zaczęły się problemy
Jednym z najważniejszych obszarów ustaleń jest organizacja rachunkowości.
Kontrolujący wskazali, że dokumentacja opisująca przyjęte zasady rachunkowości nie została odpowiednio zaktualizowana.
Zidentyfikowali także uchybienia dotyczące wewnętrznych procedur, instrukcji obiegu dokumentów finansowych i zasad dokumentowania operacji.
Dla przeciętnego czytelnika może to brzmieć jak kolejna urzędowa historia o brakującym paragrafie.
Tyle że nie chodzi wyłącznie o paragrafy.
W szpitalu dysponującym dziesiątkami milionów złotych publicznych pieniędzy prawidłowe prowadzenie ksiąg rachunkowych stanowi podstawę kontroli finansów.
To właśnie dokumentacja pozwala ustalić, kto zatwierdził wydatek, czy wykonano usługę, kto odpowiadał za jej odbiór i czy płatność była uzasadniona.
Jeżeli zasady obiegu dokumentów są nieaktualne, niepełne lub niespójne z praktyką, możliwość skutecznego kontrolowania wydatków zostaje osłabiona.
Kontrola wykazała ponadto nieprawidłowości w dokumentowaniu części operacji gospodarczych. W badanych dokumentach brakowało wymaganych podpisów, potwierdzeń kontroli albo właściwych opisów.
Nie oznacza to automatycznie, że pieniądze zniknęły lub że wykonano fikcyjne zakupy.
Oznacza jednak, że nie wszystkie badane operacje dokumentowano w sposób zapewniający wymaganą kontrolę.
W placówce z wielomilionowym zadłużeniem nie jest to sprawa drugorzędna.
Główna księgowa. Kto odpowiadał za finanse?
Projekt zawiera również ustalenia dotyczące osoby, której powierzono obowiązki głównej księgowej.
Kontrolujący przeanalizowali kwalifikacje zawodowe, doświadczenie i sposób powierzenia obowiązków.
Wskazali nieprawidłowości dotyczące spełnienia ustawowych wymagań związanych ze stażem pracy, a także kwestie formalne związane z powierzonym zakresem odpowiedzialności.
To szczególnie istotny fragment dokumentu.
Główny księgowy w jednostce sektora finansów publicznych pełni funkcję kluczową dla prowadzenia rachunkowości, wykonywania dyspozycji środkami pieniężnymi i wstępnej kontroli określonych operacji finansowych.
Jeśli pojawiają się zastrzeżenia dotyczące formalnego powierzenia tych obowiązków, należy ocenić również decyzje kierownictwa jednostki.
Nie można jednak na tej podstawie przypisywać jednej pracownicy odpowiedzialności za całe zadłużenie szpitala.
Problemy finansowe placówki mają wieloletnią historię, a odpowiedzialność za gospodarkę finansową i nadzór jest rozdzielona pomiędzy różne osoby oraz organy.
Kontrola wskazuje więc kolejny element wymagający rozliczenia: sposób organizacji odpowiedzialności za finanse.
Majątek szpitala. Inwentaryzacja z uchybieniami
Kolejne ustalenia dotyczą inwentaryzacji.
Kontrolujący stwierdzili nieprawidłowości w terminach, metodach i dokumentowaniu czynności inwentaryzacyjnych.
Wskazali również, że nie dotrzymano wymaganej częstotliwości inwentaryzacji określonych środków trwałych znajdujących się na terenie strzeżonym.
Dotyczy to obszaru szczególnie ważnego dla szpitala: wyposażenia, urządzeń i pozostałego majątku wykorzystywanego do prowadzenia działalności leczniczej.
Prawidłowa inwentaryzacja pozwala sprawdzić, czy stan majątku wynikający z ksiąg odpowiada rzeczywistości.
Nieprawidłowo przeprowadzona inwentaryzacja nie jest dowodem kradzieży sprzętu ani jego zaginięcia.
Oznacza natomiast, że mechanizm okresowej weryfikacji stanu majątku nie działał zgodnie z wymaganiami.
W przypadku publicznego szpitala, w którym znajdują się urządzenia medyczne o znacznej wartości, to sprawa wymagająca szczególnej uwagi.
Pieniądze na inwestycje były w planie. Wykonanie wyniosło około 3 procent
Jedno z najbardziej wymownych ustaleń dotyczy inwestycji.
Planowane nakłady finansowe na zadania inwestycyjne w 2025 roku wynosiły około 4,69 miliona złotych.
Tymczasem wykonanie planu inwestycyjnego osiągnęło około 3 procent.
To ogromna rozbieżność między zamierzeniami a realizacją.
W dokumentacji wymieniono przedsięwzięcia dotyczące sprzętu medycznego, modernizacji pomieszczeń, infrastruktury technicznej i wyposażenia.
Jednocześnie szpital realizował również zakupy i przedsięwzięcia nieujęte pierwotnie w planie inwestycyjnym.
Nie oznacza to, że wszystkie planowane inwestycje były niezbędne ani że wydatki nieplanowane były nieuzasadnione.
Ale pojawia się zasadnicza kwestia.
Jeżeli szpital od lat zmaga się z problemami finansowymi, jego plan inwestycyjny powinien być nie tylko dokumentem określającym potrzeby, lecz także realnym instrumentem podejmowania decyzji.
W przeciwnym razie powstaje rozdźwięk pomiędzy tym, co zapisano w dokumentach, a tym, co rzeczywiście wykonano.
Warto też zauważyć, że dokumenty inwestycyjne były przedmiotem opiniowania przez Radę Społeczną.
To kolejny punkt, w którym odpowiedzialność kierownictwa szpitala łączy się z kompetencjami organów nadzorujących.
Etat, zlecenie, dodatkowe wynagrodzenie
Kontrola objęła również umowy zawierane z pracownikami szpitala.
W części badanych przypadków osoby zatrudnione na podstawie umów o pracę wykonywały dodatkowe czynności na podstawie umów cywilnoprawnych.
Kontrolujący wskazali problemy z rozdzieleniem zakresów obowiązków, dokumentowaniem wykonanej pracy i rozliczaniem wynagrodzeń.
W niektórych przypadkach opisano także uchybienia dotyczące terminów wypłat oraz stosowania stawek wynikających z umów i aneksów.
Nie jest niczym nadzwyczajnym, że szpital korzysta z dodatkowych umów. Specyfika ochrony zdrowia wymaga niekiedy elastycznej organizacji pracy.
Problem powstaje wtedy, gdy nie można jednoznacznie wykazać, jakie czynności wykonano na podstawie dodatkowej umowy i czym różniły się one od obowiązków etatowych.
Ma to znaczenie dla rozliczeń finansowych, prawa pracy i ubezpieczeń społecznych.
Tym bardziej że koszty zatrudnienia i usług stanowią znaczącą część wydatków placówki.
Kontrola nie pozwala na wyliczenie jednej zbiorczej kwoty, która miałaby stanowić stratę wynikającą z opisanych uchybień.
Pozwala jednak stwierdzić, że również w tym obszarze funkcjonowanie mechanizmów kontrolnych wymagało poprawy.
Powiat pomagał. Ale czy rozwiązywał problem?
Władze Powiatu Trzebnickiego wielokrotnie podkreślały finansowe zaangażowanie w działalność szpitala.
Podczas sesji 26 sierpnia 2026 roku starosta Małgorzata Matusiak przedstawiła informacje o wsparciu przekraczającym 9,5 miliona złotych, uwzględniając różne formy zaangażowania powiatu.
Wśród nich znajdowała się krótkoterminowa pożyczka w wysokości 3,5 miliona złotych.
Radio DTR analizowało już te dane.
Wskazywaliśmy, że wartość pomocy finansowej i skuteczność podejmowanych działań to dwie odrębne kwestie.
Samorząd może przekazać szpitalowi kilka milionów złotych i w ten sposób umożliwić mu uregulowanie pilnych zobowiązań.
Nie oznacza to jednak automatycznie trwałego rozwiązania problemu.
Projekt kontroli dostarcza dodatkowego argumentu za taką oceną.
Według danych przywołanych przez kontrolujących zaległości wobec ZUS na 25 września 2026 roku wynosiły około 2,72 miliona złotych.
To informacja, którą należy rozpatrywać razem z wcześniejszymi decyzjami o pomocy finansowej.
Nie przesądza ona, że pożyczka została wykorzystana nieprawidłowo lub nie przyniosła żadnych efektów.
Pokazuje natomiast, że późniejsza sytuacja zobowiązaniowa szpitala nadal wymagała uwagi.
I tu wracamy do pytania, które Radio DTR stawiało wcześniej.
Czy powiat budował mechanizm trwałej stabilizacji finansów szpitala, czy przede wszystkim reagował na kolejne trudności płatnicze?
Bez porównania stanu zobowiązań przed udzieleniem pomocy i po jej wykorzystaniu nie można udzielić ostatecznej odpowiedzi.
Ale dokument kontrolny sprawia, że ocena rezultatów udzielonego wsparcia staje się jeszcze ważniejsza.
Kto nadzorował szpital?
To zasadnicza część całej historii.
Szpital jest samodzielnym publicznym zakładem opieki zdrowotnej. Ma własne kierownictwo, plan finansowy i określone ustawowo zasady gospodarowania środkami.
Organem tworzącym jest Powiat Trzebnicki.
W strukturze nadzoru funkcjonuje również Rada Społeczna, której przewodniczącą jest starosta Małgorzata Matusiak.
Poszczególne organy mają różne uprawnienia i obowiązki.
Dyrektor odpowiada za zarządzanie placówką. Służby finansowo-księgowe wykonują określone obowiązki rachunkowe i kontrolne. Rada Społeczna pełni funkcje przewidziane ustawą, w tym opiniuje określone plany i sprawozdania. Organ tworzący wykonuje przysługujące mu kompetencje nadzorcze.
Nie oznacza to, że starosta albo każdy członek Zarządu Powiatu odpowiada osobiście za każdą fakturę, umowę czy zapis księgowy.
Oznacza jednak, że nadzór nad działalnością szpitala nie kończy się na przyjmowaniu informacji o stracie i udzielaniu kolejnej pożyczki.
Jeżeli określone nieprawidłowości utrzymują się przez dłuższy czas, znaczenia nabiera pytanie, jak funkcjonowały procedury wykrywania i eliminowania tych problemów.
I właśnie z tej perspektywy należy oceniać projekt wystąpienia pokontrolnego.
Nie jako dokument opisujący pojedyncze błędy.
Jako materiał pozwalający sprawdzić skuteczność całego systemu zarządzania i nadzorowania placówki.
Najpierw zatwierdzono sprawozdanie. Potem kontrola znalazła nieścisłości
Szczególnie istotne są ustalenia dotyczące sprawozdania finansowego za 2025 rok.
Kontrolujący wskazali nieprawidłowości w prezentacji niektórych wartości bilansowych oraz w informacjach dodatkowych dotyczących sytuacji majątkowej i zobowiązań.
Sprawozdanie zostało wcześniej zatwierdzone przez Radę Powiatu, 23 czerwca 2026 roku.
Nie wynika z tego, że radni wiedzieli o później wskazanych błędach albo świadomie zaakceptowali nieprawidłowe informacje.
Powstaje jednak problem dotyczący jakości danych, na których opierały się decyzje organów powiatu.
Jeżeli sprawozdanie zawiera nieścisłości, należy wyjaśnić ich charakter, znaczenie dla oceny sytuacji finansowej oraz sposób dokonania ewentualnych korekt.
Nie wolno utożsamiać błędu sprawozdawczego z utratą pieniędzy.
Ale nie można również uznać, że prawidłowość sprawozdań publicznego szpitala jest sprawą wyłącznie techniczną.
Od rzetelności tych dokumentów zależy możliwość oceny rzeczywistej sytuacji placówki przez organy powiatu, radnych i mieszkańców.
Jedna historia, wiele lat i różne kierownictwa
W całej sprawie konieczne jest zachowanie jeszcze jednej zasady.
Nie można przerzucać odpowiedzialności za wieloletnie zadłużenie na jedną osobę ani oceniać całej działalności szpitala wyłącznie przez pryzmat ostatnich miesięcy.
Problemy finansowe narastały w różnych okresach.
Zmieniały się kierownictwa, warunki finansowania świadczeń i koszty funkcjonowania ochrony zdrowia.
Nie wszystkie decyzje zależały od dyrekcji szpitala. Na wyniki placówki wpływały również mechanizmy finansowania przez NFZ, ustawowe regulacje dotyczące wynagrodzeń oraz rosnące koszty usług i materiałów.
Te okoliczności należy uwzględnić.
Nie zwalniają one jednak kierownictwa jednostki z obowiązku prawidłowego prowadzenia rachunkowości, dokumentowania wydatków, gospodarowania majątkiem i organizowania kontroli wewnętrznej.
Nie zwalniają też organu tworzącego z wykonywania ustawowych kompetencji nadzorczych.
Od 1 listopada 2026 roku szpital ma nową dyrekcję.
Zmiana kierownictwa może otworzyć nowy etap zarządzania placówką, ale sama w sobie nie rozwiązuje zobowiązań i nie usuwa nieprawidłowości wskazanych w dokumentacji.
Dlatego najważniejsze jest ustalenie, jakie konkretne działania naprawcze zostaną podjęte oraz w jaki sposób ich skuteczność będzie oceniana.
Kontrola nie jest wyrokiem. Ale nie można jej zignorować
Dokument, który analizujemy, jest projektem wystąpienia pokontrolnego.
Oznacza to, że kontrolowana jednostka ma przewidzianą procedurą możliwość zgłoszenia zastrzeżeń, a część ustaleń może zostać wyjaśniona, zmieniona lub doprecyzowana przed zakończeniem postępowania.
Nie należy więc przedstawiać wszystkich ocen zawartych w projekcie jako ostatecznych rozstrzygnięć.
Co więcej, sam dokument nie dowodzi popełnienia przestępstwa, świadomego ukrywania zadłużenia ani celowego działania na szkodę szpitala.
Takie zarzuty wymagałyby odrębnych dowodów i właściwych ustaleń.
Ale nie można też pomniejszać znaczenia kontroli tylko dlatego, że część nieprawidłowości dotyczy procedur i dokumentacji.
W jednostce publicznej procedury nie są ozdobą segregatorów.
To właśnie one mają chronić pieniądze, majątek i interes publiczny.
I tutaj zaczyna się najważniejsza część tej historii
Przez lata debata o trzebnickim szpitalu koncentrowała się na jednym zasadniczym problemie: braku pieniędzy.
Za małe finansowanie, rosnące wynagrodzenia, kosztowne świadczenia, zaległości, konieczność udzielania pomocy.
To rzeczywiste problemy ochrony zdrowia.
Ale projekt kontroli pokazuje, że obraz sytuacji jest bardziej złożony.
Obok trudności ekonomicznych występowały nieprawidłowości w dokumentacji rachunkowej, inwentaryzacji, kontroli wydatków, rozliczaniu dodatkowej pracy oraz realizacji planów inwestycyjnych.
Nie wiemy jeszcze, w jakim stopniu poszczególne uchybienia miały bezpośredni wpływ na wynik finansowy szpitala.
Wiemy natomiast, że nie można już rzetelnie analizować tej placówki wyłącznie przez porównywanie przychodów i strat.
Trzeba przyjrzeć się również decyzjom, procedurom i sposobowi wykonywania nadzoru.
A przede wszystkim trzeba pamiętać, że wiedza o wielomilionowych zobowiązaniach była dostępna władzom powiatu wcześniej.
To nie kontrolerzy we wrześniu 2026 roku odkryli, że szpital ma problemy finansowe.
Kontrolerzy opisali nieprawidłowości, które występowały w jednostce już funkcjonującej pod presją tych problemów.
I na tym polega zasadnicza różnica.
Mieszkańcy mają prawo do czegoś więcej niż kolejnej informacji o długu
Szpital w Trzebnicy nie jest wyłącznie pozycją w budżecie powiatu.
To miejsce, w którym mieszkańcy otrzymują pomoc medyczną, przechodzą operacje, korzystają z diagnostyki, rehabilitacji i opieki szpitalnej.
Jego stabilność ma znaczenie znacznie większe niż wynik finansowy zapisany w sprawozdaniu.
Dlatego publiczna dyskusja nie powinna ograniczać się do ustalenia, ile pieniędzy samorząd już przekazał i ile jeszcze będzie musiał przekazać.
Mieszkańcy mają prawo wiedzieć, jakie działania podejmowano po kolejnych ostrzeżeniach finansowych, dlaczego utrzymywały się określone uchybienia, jakie były efekty pomocy i jak szpital zamierza odzyskać stabilność.
Radio DTR będzie analizować kolejne obszary projektu wystąpienia pokontrolnego, zestawiając je z wcześniejszymi dokumentami i decyzjami władz powiatu.
Nie chodzi o szukanie jednej osoby, na którą można przerzucić odpowiedzialność za wszystko.
Chodzi o odtworzenie procesu, w którym przez lata powstawały zobowiązania, podejmowano decyzje finansowe, zmieniały się kierownictwa, a mechanizmy kontroli nie zawsze funkcjonowały prawidłowo.
Bo jeżeli władze od lat wiedziały, jak poważne są problemy finansowe szpitala, to najważniejsze pytanie nie brzmi już: „Kiedy się dowiedzieli?”.
Brzmi: „Czy działania podejmowane przez wszystkie te lata były wystarczające — i jakie przyniosły rezultaty?”.
Na to pytanie mieszkańcy Powiatu Trzebnickiego zasługują na odpowiedź opartą na dokumentach, liczbach i konkretnych decyzjach.
Nie na kolejnych zapewnieniach.
Radio DTR | Cykl: Szpital w Trzebnicy
Najpierw wielkie projekty, potem rachunek za kanalizację. Czy Trzebnica pomyliła inwestycyjne priorytety?
Umowa jest, w wykazie jej nie widać. Czy powiat pokazał pełny rachunek za prawników?
Zawonia pod lupą Kuratorium. Dwie kontrole, skargi rodziców i pytanie, kto naprawdę pilnował bezpieczeństwa dzieci
Bajkowa Lodówka powraca! Zapraszamy na sobotni poranek z bajką i Radiem DTR