
43 mln euro zgłoszonych wierzytelności, zobowiązania szacowane na setki milionów, zaledwie ułamek tej kwoty w dotychczas zidentyfikowanym majątku i stanowisko Ministerstwa Finansów, zgodnie z którym niektórzy klienci mogą zapłacić podatek od transakcji, mimo że nie odzyskali pieniędzy. Od ostatniego artykułu Radia DTR afera Zondacrypto przestała być wyłącznie opowieścią o podejrzanych, politykach i sponsorowanych wydarzeniach. Coraz bardziej staje się historią o tym, jak państwo, sądy i wierzyciele poradzą sobie ze skutkami finansowej katastrofy.
19 października 2026 roku poszkodowani klienci Zondacrypto mają przed sobą dwa różne kalendarze.
Pierwszy kończy się 27 października. To termin zgłaszania wierzytelności syndykowi estońskiej spółki BB Trade Estonia OÜ.
Drugi kończy się 30 kwietnia 2027 roku. To termin rozliczenia podatku dochodowego za 2026 rok.
Między tymi datami kryje się paradoks.
Człowiek może mieć problem z odzyskaniem pieniędzy z giełdy, a jednocześnie — jeśli wcześniej dokonał określonych transakcji — być zobowiązany do wykazania dochodu podatkowego.
To jednak tylko jedna z nowych informacji.
W ostatnich dniach poznaliśmy również bardziej szczegółowy obraz zgłaszanych wierzytelności, pojawiła się analiza dokumentów estońskiego postępowania upadłościowego i ponownie wróciło pytanie, ile majątku rzeczywiście istnieje poza zapisami w systemie giełdy.
1. Najważniejsza data: 27 października
27 sierpnia 2026 roku estoński sąd ogłosił upadłość BB Trade Estonia OÜ, operatora Zondacrypto.
Od tego momentu klienci, którzy nie odzyskali środków, muszą dochodzić swoich praw również w postępowaniu upadłościowym prowadzonym w Estonii.
To istotne rozróżnienie.
Polska prokuratura bada podejrzenia popełnienia przestępstw, ustala odpowiedzialność poszczególnych osób i może zabezpieczać majątek.
Estoński syndyk prowadzi natomiast postępowanie służące ustaleniu wierzycieli, wartości ich roszczeń oraz majątku, z którego mogą zostać zaspokojeni.
Zawiadomienie o przestępstwie złożone w Polsce nie zastępuje zgłoszenia wierzytelności w Estonii.
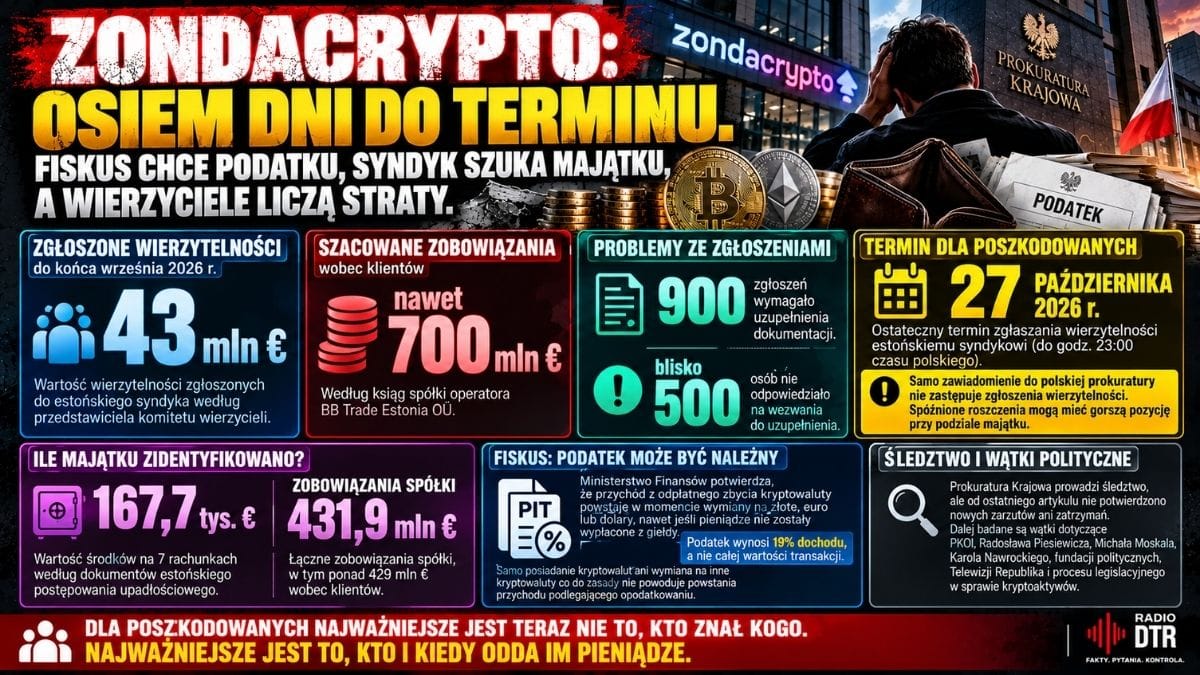
Według informacji przekazanych przez przewodniczącego komitetu wierzycieli Damiana Przybyłowskiego zgłoszenie powinno dotrzeć do syndyka najpóźniej 27 października o godzinie 23.00 czasu polskiego.
Zgłoszenia spóźnione mogą mieć gorszą pozycję przy podziale odzyskanego majątku.
To nie jest wyłącznie formalność.
W sytuacji, gdy wartość majątku może być wielokrotnie niższa od zobowiązań, kolejność i skuteczność dochodzenia roszczeń mogą mieć zasadnicze znaczenie.
2. Zgłoszono 43 mln euro. A zobowiązania mogą być wielokrotnie większe
W rozmowie opublikowanej 16 października Damian Przybyłowski przedstawił nowe informacje o skali zgłoszeń.
Według jego relacji do końca września zgłoszono wierzytelności o wartości około 43 mln euro.
Jednocześnie wcześniejsze szacunki całkowitych zobowiązań giełdy wobec klientów sięgały nawet 700 mln euro.
Nie oznacza to, że pozostałe 657 mln euro bezpowrotnie przepadło.
Nie oznacza również, że giełda faktycznie posiadała aktywa odpowiadające tej wartości.
To przede wszystkim dwie różne kategorie.
43 mln euro oznacza wartość roszczeń zgłoszonych do określonego momentu.
700 mln euro to wcześniejszy szacunek możliwej skali zobowiązań, a nie ostateczna lista wierzytelności uznanych przez syndyka.
Między tymi wielkościami znajdują się klienci, którzy jeszcze nie zgłosili roszczeń, osoby mające problemy z dokumentacją oraz wierzytelności wymagające weryfikacji.
Dlatego ostateczna suma uznanych roszczeń może różnić się od obu liczb.
Nie wolno też traktować wartości wierzytelności jako kwoty, którą uda się odzyskać.
O tym zdecyduje rzeczywisty majątek, jego zabezpieczenie i wynik postępowania.
3. Setki zgłoszeń z brakami. Część wierzycieli może stracić czas
Z informacji przedstawionych przez przewodniczącego komitetu wierzycieli wynika, że około 900 zgłoszeń wymagało uzupełnienia dokumentacji.
Blisko 500 osób nie odpowiedziało wówczas na wezwania.
To jeden z najważniejszych, a zarazem najmniej widowiskowych problemów całej afery.
Wierzyciel może mieć przekonanie, że posiada na giełdzie określoną kwotę, ale w postępowaniu upadłościowym musi wykazać podstawę i wysokość swojego roszczenia.
Potrzebne mogą być historia transakcji, potwierdzenia wpłat, dokumenty identyfikacyjne i inne dowody.
Sytuację komplikuje fakt, że część klientów utraciła dostęp do kont i historii operacji.
Powstaje zatem pytanie: jak wykazać roszczenie, jeżeli dokumenty pozostają w systemie przedsiębiorstwa, które przestało prawidłowo funkcjonować?
To nie tylko problem klienta.
To również problem syndyka, który musi odtworzyć rzeczywiste zobowiązania spółki.
4. Co naprawdę zostało po giełdzie?
17 października radca prawny Robert Nogacki opublikował analizę dokumentów estońskiego postępowania upadłościowego.
Przytoczył w niej dane ze sprawozdania tymczasowego nadzorcy dotyczące majątku i zobowiązań BB Trade Estonia OÜ.
Według przedstawionych dokumentów wartość zidentyfikowanych środków na siedmiu rachunkach wynosiła 167 675,04 euro.
Zobowiązania spółki określono natomiast na 431 944 846,47 euro, w tym ponad 429 mln euro wobec klientów.
Gdyby porównać wyłącznie te dwie wartości, zidentyfikowane środki odpowiadałyby około 0,04 proc. zobowiązań.
To liczba, która wymaga bardzo ostrożnej interpretacji.
Nie jest to ostateczny procent odzysku dla wierzycieli.
Wskazana kwota dotyczy majątku ustalonego na określonym etapie postępowania. Nie przesądza o wartości wszystkich aktywów, które można jeszcze odnaleźć, odzyskać lub zabezpieczyć.
Syndyk może dochodzić roszczeń wobec innych podmiotów, kwestionować określone transakcje i współpracować z organami ścigania.
Z drugiej strony samo wykazanie wysokiej wartości aktywów w księgach przedsiębiorstwa nie oznacza, że aktywa te rzeczywiście istnieją i można je spieniężyć.
Właśnie ta rozbieżność staje się jednym z najważniejszych problemów Zondacrypto.
5. Setki milionów w dokumentach. Gdzie były aktywa?
W analizie Nogackiego pojawia się również wartość aktywów wykazanych w księgach spółki na 22 kwietnia 2026 roku: ponad 476 mln euro.
W tym ponad 346 mln euro miały stanowić kryptowaluty.
Zestawienie tej wartości z później zidentyfikowanymi środkami pieniężnymi pokazuje ogromną rozbieżność.
Nie dowodzi jednak automatycznie, że cała różnica została przywłaszczona.
Aktywa księgowe, środki na rachunkach, kryptowaluty w portfelach, należności od innych podmiotów i majątek możliwy do odzyskania to różne kategorie.
Trzeba ustalić, czy zapisane aktywa rzeczywiście istniały, czy były dostępne dla spółki i czy nie zostały obciążone zobowiązaniami.
Należy też sprawdzić, czy określone transfery miały uzasadnienie gospodarcze.
To zadanie dla syndyka, audytorów i prokuratury.
A dla poszkodowanych oznacza jedno: informacja o setkach milionów euro w dokumentach giełdy nie jest gwarancją odzyskania pieniędzy.
6. Fiskus mówi: podatek może być należny, nawet gdy pieniędzy nie wypłacono
16 października „Rzeczpospolita” opublikowała odpowiedź Ministerstwa Finansów dotyczącą rozliczeń klientów Zondacrypto.
Resort potwierdził, że przychód z odpłatnego zbycia waluty wirtualnej powstaje co do zasady w momencie wymiany kryptowaluty na prawny środek płatniczy.
Nie jest konieczne, aby pieniądze zostały następnie wypłacone z giełdy na rachunek bankowy klienta.
To stanowisko ma poważne konsekwencje.
Wyobraźmy sobie klienta, który kupił kryptowaluty za 20 tys. zł, a następnie sprzedał je na giełdzie za 30 tys. zł.
Na jego rachunku pojawiło się saldo 30 tys. zł.
Zanim zdołał wypłacić pieniądze, giełda wstrzymała wypłaty.
Jeżeli transakcja stanowiła rzeczywiste odpłatne zbycie kryptowaluty, a koszty nabycia wynosiły 20 tys. zł, dochód podatkowy może wynieść 10 tys. zł.
Podatek według stawki 19 proc. wyniósłby w takim uproszczonym przykładzie 1900 zł.
Klient nie ma jednak dostępu do 30 tys. zł zapisanych na giełdzie.
I właśnie tu pojawia się problem.
Podatek może być należny od dochodu wynikającego z transakcji, mimo że podatnik nie otrzymał wypłaty.
Nie oznacza to jednak, że każdy klient Zondacrypto musi zapłacić PIT.
Samo posiadanie kryptowalut nie rodzi takiego przychodu. Co do zasady nie rodzi go również wymiana jednej kryptowaluty na inną.
Kluczowe są rzeczywisty charakter transakcji, jej data, udokumentowane koszty i indywidualna sytuacja podatnika.
7. A jeśli transakcja istniała tylko na ekranie?
To najważniejsze pytanie, którego nie rozstrzyga samo ogólne stanowisko Ministerstwa Finansów.
Robert Nogacki w analizie z 17 października wskazuje, że należy odróżnić rzeczywistą wymianę kryptowaluty na pieniądze od zmiany zapisów w systemie przedsiębiorstwa, które mogło nie posiadać odpowiednich aktywów.
Jego argument jest następujący: jeśli giełda nie miała kryptowaluty, którą klient rzekomo sprzedał, i nie dysponowała pieniędzmi odpowiadającymi zapisowi po transakcji, powstaje pytanie, czy rzeczywiście doszło do odpłatnego zbycia w rozumieniu ustawy podatkowej.
To poważna kwestia prawna.
Nie jest jednak przesądzone, że brak pełnego pokrycia aktywów giełdy automatycznie unieważnia wszystkie transakcje dokonane przez jej klientów.
Wymagałoby to analizy konstrukcji prawnej konkretnych operacji, regulaminów, zapisów księgowych i okoliczności ich wykonania.
Stanowisko Ministerstwa Finansów przedstawia ogólną interpretację przepisów.
Analiza pełnomocnika wierzycieli kwestionuje możliwość jej automatycznego zastosowania do wszystkich operacji Zondacrypto.
To spór o to, czy zapis w systemie giełdy zawsze odpowiada zdarzeniu, które powinno podlegać opodatkowaniu.
Nie można rozstrzygnąć go samym stwierdzeniem, że klient nie otrzymał wypłaty.
Ale nie można też ignorować pytania o rzeczywisty charakter transakcji.
8. Dwie instytucje, dwa obrazy tych samych pieniędzy
W postępowaniu upadłościowym syndyk musi ustalić, czy roszczenie klienta rzeczywiście istnieje i jaka jest jego wysokość.
W postępowaniu podatkowym urząd skarbowy może oczekiwać wykazania przychodu wynikającego z transakcji.
Powstaje ryzyko sytuacji, w której dokumenty wystarczające do wykazania dochodu podatkowego nie okażą się wystarczające do uznania wierzytelności w postępowaniu upadłościowym.
To nie oznacza, że takie przypadki zostały już prawomocnie stwierdzone.
Pokazuje jednak problem systemowy.
Czy polskie organy podatkowe będą uwzględniały ustalenia estońskiego syndyka?
Jak potraktują transakcje zakwestionowane w postępowaniu upadłościowym?
Czy podatnik będzie mógł skorygować rozliczenie, jeżeli okaże się, że operacja zapisana na giełdzie nie odpowiadała rzeczywistemu zdarzeniu gospodarczemu?
Czy Ministerstwo Finansów przygotuje szczegółowe wytyczne dla poszkodowanych?
To pytania, na które ogólna odpowiedź resortu nie daje pełnej odpowiedzi.
9. Prokuratura: śledztwo trwa, ale nie ma potwierdzonego nowego przełomu
W ostatnich dniach nie potwierdzono nowych zarzutów ani zatrzymań, które zmieniałyby dotychczasowy obraz postępowania.
Oficjalne kalendarium Prokuratury Krajowej nadal wskazuje jako ostatni komunikat powołanie 28 września specjalnego zespołu prokuratorów.
Zespół rozpoczął działalność 1 października.
Ma prowadzić postępowanie obejmujące funkcjonowanie giełdy, przepływy pieniędzy i kryptowalut, działania osób związanych z operatorem oraz okoliczności zaginięcia Sylwestra Suszka.
To szeroki zakres.
Ważne jest jednak, aby nie utożsamiać braku nowego komunikatu prasowego z brakiem czynności śledczych.
Prokuratura nie ma obowiązku informowania opinii publicznej o każdym przesłuchaniu, zabezpieczeniu czy analizie finansowej.
Na dziś nie mamy natomiast podstaw do ogłaszania nowych zarzutów wobec polityków lub innych osób tylko dlatego, że ich nazwiska pojawiają się w publikacjach medialnych.
10. Piesiewicz, Moskal, Nawrocki i Republika. Co naprawdę się zmieniło?
Wątek polityczny pozostaje ważny, ale od ostatniego artykułu nie pojawiło się potwierdzone rozstrzygnięcie, które pozwalałoby zasadniczo zmienić wcześniejsze ustalenia.
Radosław Piesiewicz usłyszał wcześniej zarzuty dotyczące powoływania się na wpływy w UOKiK oraz działań związanych z wypłatami na rzecz wybranych wierzycieli giełdy. Nie przyznał się do winy.
Relacje Zondacrypto z Polskim Komitetem Olimpijskim pozostają istotne dla analizy umów sponsorskich i przepływów finansowych.
Nowe informacje o zobowiązaniach PKOl, przedstawione w połowie października, nie dowodzą jednak, że całe zadłużenie komitetu wynika ze współpracy z giełdą.
W przypadku Michała Moskala nadal trzeba oddzielać relacje dziennikarskie o spotkaniach i kontaktach z przedstawicielami giełdy od ustaleń procesowych. Moskal zaprzeczał części przedstawianych mu twierdzeń.
W przypadku prezydenta Karola Nawrockiego nie ma podstaw do uznania go za uczestnika przestępczego porozumienia na podstawie informacji o sponsorowanym wydarzeniu w Waszyngtonie i zabiegach o nawiązanie kontaktu.
Finansowanie wydarzeń Telewizji Republika oraz kontakty Zondacrypto z politycznymi fundacjami pozostają przedmiotem zainteresowania dziennikarzy i śledczych.
Sponsoring, spotkanie czy darowizna nie są jednak same w sobie dowodem przestępstwa.
Nie potwierdzono również nowego rozstrzygnięcia legislacyjnego, które zmieniałoby dotychczasową ocenę sporu o ustawę regulującą rynek kryptoaktywów.
W tym obszarze najważniejsze pozostaje ustalenie, czy kontakty przedstawicieli giełdy z politykami miały rzeczywisty wpływ na konkretne propozycje ustawowe lub decyzje instytucji.
11. Co państwo wiedziało i co zrobiło?
W poprzednim artykule Radia DTR analizowaliśmy wypowiedź prezesa UOKiK Tomasza Chróstnego o sygnałach przekazanych ABW we wrześniu 2025 roku.
To nadal ważny element całej historii.
Jeżeli instytucje państwowe otrzymywały sygnały o nieprawidłowościach przed kryzysem wypłat, należy ustalić, jakie działania podjęto i czy informacje zostały właściwie przekazane między organami.
Ale pojawiło się również nowe pytanie.
Co państwo robi teraz, kiedy szkody już wystąpiły?
Polska prokuratura prowadzi śledztwo.
Estoński syndyk ustala majątek i wierzycieli.
Ministerstwo Finansów przedstawia stanowisko podatkowe.
Każda instytucja działa w ramach własnych kompetencji.
Tyle że dla poszkodowanego są to części jednej historii.
Najpierw utracił dostęp do pieniędzy.
Następnie musi udowodnić, że pieniądze mu się należą.
A w określonych przypadkach może jeszcze zostać zobowiązany do zapłaty podatku od transakcji, której ekonomicznego skutku nie zdołał wykorzystać.
To właśnie w tym miejscu należy oceniać skuteczność państwa: nie tylko przez liczbę postawionych zarzutów, lecz także przez zdolność instytucji do rozwiązania problemów obywateli.
12. Osiem pytań, na które nadal nie znamy odpowiedzi
Po przeanalizowaniu wydarzeń z ostatnich dni najważniejsze pozostają następujące kwestie:
- Jaka jest aktualna, zweryfikowana wartość zgłoszonych wierzytelności i ilu klientów nadal nie dokonało zgłoszenia?
- Ile majątku syndyk rzeczywiście zidentyfikował, a ile pozostaje przedmiotem poszukiwań i roszczeń wobec innych podmiotów?
- Czy polska prokuratura przekazała syndykowi pełną informację o zabezpieczonych aktywach i ich statusie prawnym?
- Czy zapisy sald klientów odpowiadają rzeczywistym transakcjom oraz aktywom istniejącym w chwili ich dokonania?
- Jak organy podatkowe będą traktować transakcje, których rzeczywiste wykonanie zostanie zakwestionowane?
- Czy Ministerstwo Finansów przygotuje jednolite zasady postępowania dla poszkodowanych podatników?
- Jakie wyniki przyniesie audyt finansowy PKOl i czy pozwoli wyodrębnić rozliczenia związane z Zondacrypto?
- Czy śledztwo wykaże rzeczywisty wpływ kontaktów giełdy z politykami i instytucjami na podejmowane decyzje?
Odpowiedzi na te pytania mogą okazać się ważniejsze niż kolejne sensacyjne doniesienia o spotkaniach i znajomościach.
13. Co powinien zrobić poszkodowany?
Najpilniejszą sprawą pozostaje termin zgłoszenia wierzytelności.
Osoby, które nie odzyskały środków, powinny sprawdzić oficjalne informacje estońskiego postępowania upadłościowego i ustalić, czy ich zgłoszenie zostało skutecznie doręczone oraz czy nie wymaga uzupełnienia.
Warto zachować historię transakcji, potwierdzenia wpłat, korespondencję z giełdą, zrzuty sald i inne dokumenty potwierdzające roszczenie.
Osobno należy przeanalizować obowiązki podatkowe.
Nie każda osoba posiadająca konto na giełdzie uzyskała dochód podlegający opodatkowaniu.
W przypadku spornych transakcji potrzebna może być indywidualna analiza prawna i podatkowa.
Trzeba również uważać na podmioty obiecujące szybkie odzyskanie kryptowalut w zamian za opłatę, dane logowania lub klucze prywatne.
Upadłość dużej giełdy tworzy bowiem warunki do kolejnych prób wyłudzeń.
Zakończenie. Państwo liczy podatek. Wierzyciele liczą straty
Afera Zondacrypto rozpoczęła się dla wielu klientów od prostego problemu: nie mogli wypłacić pieniędzy.
Później pojawiły się informacje o śledztwie, podejrzanych, politycznych kontaktach, sponsorowanych wydarzeniach, nieruchomościach i transferach kryptowalut.
Dziś coraz wyraźniej widać, że jej konsekwencje będą rozstrzygane również poza salą sądu karnego.
W estońskim postępowaniu upadłościowym trzeba ustalić, ile pieniędzy rzeczywiście można odzyskać.
W polskim systemie podatkowym trzeba odpowiedzieć, jak rozliczać transakcje dokonane na platformie, której rzeczywista sytuacja finansowa jest przedmiotem śledztwa.
A instytucje państwowe muszą wykazać, czy potrafią współpracować w sprawie, która od początku przekraczała granice jednego kraju i kompetencje jednego urzędu.
Największy paradoks Zondacrypto polega dziś na tym, że wartość pieniędzy zapisanych na rachunku klienta może być łatwiejsza do określenia niż możliwość ich rzeczywistego odzyskania.
Dla wierzyciela liczy się jednak nie zapis w systemie, lecz pieniądz, który wróci na jego konto.
I właśnie według tego rezultatu poszkodowani będą ostatecznie oceniać skuteczność instytucji oraz całego postępowania. Czytaj dalej Wybraliśmy teksty, które naturalnie prowadzą czytelnika dalej.Ten temat ma ciąg dalszy